
Notas de Prensa
7 de cada 10 peruanos todavía no usan plataformas digitales para transacciones financieras

- Incluso con el importante avance de los últimos años, el Perú figura, junto a México, como el país con menor nivel de digitalización en el uso de servicios y productos financieros, según el Estudio de Inclusión Financiera y Digitalización de Credicorp, elaborado por Ipsos en siete países de la región (Perú, Chile, Bolivia, Colombia, Ecuador, México y Panamá).
- De acuerdo con el estudio, la mayor oportunidad de crecimiento en el uso de las soluciones financieras digitales se encuentra en el ámbito rural, donde el 88% de ciudadanos son considerados usuarios no digitales (66% en el ámbito urbano) y apenas el 6% son usuarios digitales recurrentes de este tipo de soluciones (25% en el ámbito urbano).
Desde hace dos años, la pandemia del COVID-19 se convirtió, probablemente, en uno de los principales catalizadores de cambio en la interacción de los peruanos con la industria financiera. La digitalización de productos y servicios financieros le permitió a las personas y negocios seguir realizando transacciones incluso bajo entornos marcados por el distanciamiento, y se constituyó en un medio fundamental para la promoción y la aceleración de la inclusión financiera en el Perú.
Ese importante avance, sin embargo, muestra todavía un largo camino por recorrer en la digitalización financiera de todos los peruanos, según las cifras recogidas por el reciente Estudio de Inclusión Financiera y Digitalización de Credicorp, elaborado por Ipsos en siete países de la región (Perú, Chile, Bolivia, Colombia, Ecuador, México y Panamá). De acuerdo con el estudio, hoy 7 de cada 10 peruanos todavía no usan plataformas digitales para transacciones financieras y el país se ubica, junto a México, como el de menor nivel de digitalización (30%) en el uso de servicios y productos financieros, entre los países evaluados.
El análisis define tres niveles de usuarios digitales, determinados sobre la base de la frecuencia de uso de plataformas financieras digitales (billeteras móviles, apps bancarias y banca por internet) y el empleo de estas tanto en el pago de productos y servicios como en la realización de transferencias financieras. Mientras el usuario no digital es aquel que todavía no hace uso de las plataformas digitales para realizar transacciones, el usuario ocasional es aquel que las utiliza menos de una vez al mes y el usuario recurrente es aquel que las emplea una o más veces al mes para concretar sus transacciones financieras. Así, si bien el Perú registra un alto nivel de usuarios aún por digitalizar, a la vez muestra un relevante porcentaje de usuarios recurrentes (21%, el cuarto más alto de los países evaluados) y un reducido grupo de usuarios ocasionales (9%).
“Estas cifras evidencian la necesidad y oportunidad que tenemos como país para seguir impulsando una digitalización que, además, se traduzca en inclusión financiera. Las herramientas digitales son un poderoso y efectivo aliado en la ardua tarea de incluir financieramente a cada vez más peruanos, porque nos permiten llegar más rápido, estar más cerca y hacerles la vida más simple. Y nosotros lo hemos podido ver de cerca con experiencias transformadoras como la de Yape, que ha logrado incluir a más de 1.6 millones de ciudadanos al sistema financiero”, indicó Enrique Pasquel, Gerente de Asuntos Corporativos de Credicorp.
Digitalización en subgrupos poblacionales
El Estudio de Credicorp e Ipsos, además, refleja el avance disímil que tiene la digitalización financiera entre los diversos subgrupos poblacionales del país. Según las cifras recogidas, en cuanto a ámbito de residencia la mayor oportunidad de crecimiento en el uso de las soluciones financieras digitales se encuentra en el ámbito rural, donde el 88% de personas son consideradas usuarios no digitales; por encima del promedio regional (78%) y del 66% de usuarios no digitales registrado en el ámbito urbano peruano. En el ámbito rural peruano, apenas el 6% son usuarios digitales recurrentes de este tipo de soluciones (25% en el ámbito urbano) y el otro 6% son usuarios ocasionales (9% en el ámbito urbano).
Otra de las diferencias más marcadas en el avance de digitalización financiera se da en el factor de nivel socioeconómico (NSE). Mientras el 87% de peruanos pertenecientes al NSE bajo todavía no usa medios digitales para transacciones financieras -cifra 11% superior al promedio regional-, el nivel de usuarios no digitales en el NSE alto alcanza apenas el 29%. En esa misma línea, el porcentaje de usuarios digitales recurrentes en el NSE alto (58%) supera en más de siete veces el registrado dentro del NSE bajo (8%). En el NSE medio, los usuarios digitales recurrentes alcanzan el 27%, los ocasionales representan el 13% y los no digitales llegan al 60%.
Si bien las diferencias son menos profundas que en los subgrupos poblacionales anteriores, el Estudio refleja además diferencias en materia de género respecto al avance de la digitalización. Así, el 73% de peruanas aún no realiza transacciones financieras digitales, lo que constituye una cifra 6% mayor al promedio regional (67%) y 7% mayor al nivel de usuarios no digitales existente entre los hombres peruanos. Al comparar usuarios ocasionales (8% mujeres y 10% hombres) y usuarios recurrentes (24% hombres y 19% mujeres), las diferencias se reducen levemente.
Por su parte, los grupos etarios de 18 a 25 años (35%) y de 26 a 42 años (26%) son aquellos que muestran un mayor nivel de usuarios digitales recurrentes, mientras que los de 43 a 59 años y de 60 a más años son los que evidencian una mayor necesidad de digitalización, con 83% y 89% de usuarios que hoy no utilizan soluciones financieras digitales, respectivamente. En concordancia con ello, el análisis por tipo de ocupación refleja que los jubilados mantienen la mayor cantidad de usuarios no digitales (89%), seguidos por las personas amas de casa (86%) y desempleadas (70%).
El Estudio de Inclusión Financiera y Digitalización presentado se enmarca en el Índice de Inclusión Financiera de Credicorp (IIF) elaborado por Ipsos, mediante el cual el holding busca aportar información valiosa y útil que permita crear economías más inclusivas y sostenibles, como parte de su estrategia de sostenibilidad.
“Para Credicorp, la inclusión financiera es uno de los motores principales para mejorar la calidad de vida de las personas y acelerar los cambios que nuestros países necesitan. Por eso, seguiremos impulsando una digitalización que nos permita construir una relación ágil e innovadora con cada vez más usuarios de la industria, acelerar el avance de la inclusión financiera y, así, el desarrollo de nuestro país”, concluyó Pasquel.


Notas de Prensa
El Expediting incrementa hasta un 85% el cumplimiento puntual del abastecimiento en la gran minería
● Gestión especializada en la cadena de suministro permite elevar la entrega de insumos a tiempo del 53% al 85% en operaciones regulares y superar el 95% durante paradas de planta.
● Especialista de Minera Chinalco destaca la importancia de adaptar esta herramienta, proveniente de megaproyectos de construcción, a la realidad operativa del sector.
El uso de la herramienta de expediting o aceleración de compras se ha consolidado como un factor determinante para garantizar la continuidad operativa en la gran minería, permitiendo elevar la entrega puntual (On Time) de bienes y suministros de un 53% a un 85%. Asimismo, en escenarios críticos como las paradas de planta, el cumplimiento supera el 95%. Este enfoque en la gestión de adquisiciones minimiza los retrasos en los tiempos de entrega (lead time), previniendo pérdidas económicas tangibles causadas por la paralización de procesos productivos.
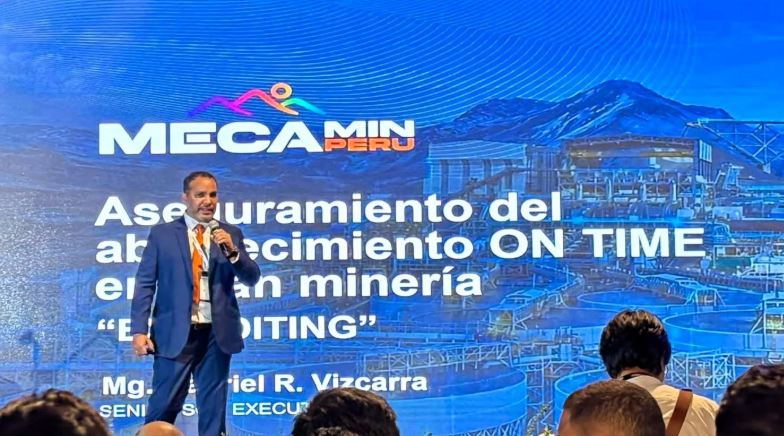
Así lo expuso el Mg. Gabriel Vizcarra Senior, SCM Executive de Minera Chinalco, durante su intervención en el congreso MECAMIN 2026. Durante la ponencia titulada «Aseguramiento del abastecimiento ON TIME en gran minería: EXPEDITING», el especialista explicó cómo una metodología originada en el sector de megaproyectos de construcción (EPC/EPCM) ha sido adaptada con éxito a las operaciones de suministro de la minería, abarcando proyectos de toda envergadura.
En la gran minería, donde se gestionan entre 5,000 y 10,000 ítems regulares permanentes pendientes de entrega en las distintas áreas de operación, el expediting resulta medular. Vizcarra precisó que la efectividad de esta labor requiere una coordinación integral entre el aseguramiento a proveedores y las áreas internas de Transporte y Tráfico (nacional e internacional), Almacenes, e Inventarios y Planeamiento.
“Siendo esta una actividad clave y de muy alta criticidad para el éxito de las adquisiciones on time y, dada la infinidad de variables asociadas a los diversos tipos de suministros, aún con las grandes empresas EPCM reconocidas a nivel mundial, nunca se logró establecer un procedimiento o lineamiento específico para ejecutarla”, remarcó Vizcarra.
Agregó que hoy se ha roto esa premisa y se ha presentado un modelo sólido y fidedigno, probado en más de 75000 ítems en 3 años de trabajo que confirman que funciona. “Espero que este nuevo conocimiento sirva para dinamizar y optimizar el logro de objetivos en un sector tan fuerte y competitivo como el nuestro”, precisó.
Por otro lado, resaltó que el perfil del profesional a cargo debe combinar sólidos conocimientos en compras, ingeniería, procesos de fabricación, logística y procesos aduaneros, sumados a un alto nivel de comunicación técnica y manejo del idioma inglés.
Para afrontar el reto cuando se cuenta con recursos o herramientas limitadas, Vizcarra expuso estrategias clave desarrolladas en la práctica, tales como la segmentación de proveedores según su naturaleza (fabricantes directos, intermediarios o dealers) y la aplicación de la «cascada invertida» para el seguimiento de la orden de compra (PO) a subproveedores.
Finalmente, detalló el flujo de la zona crítica de expediting, el cual abarca desde la posición en cola de producción del fabricante hasta la recepción y consolidación final del insumo en el sitio minero.
Notas de Prensa
Scania Finance evoluciona en el mercado local y cambia a Traton Financial Services Perú

· Scania Finance adopta una identidad unificada como parte de la estrategia de expansión global del Grupo TRATON.
· La transición optimizará el acceso a fondeo y la eficiencia operativa entre marcas, manteniendo intactos los contratos vigentes, la atención comercial y los equipos en el país.
Como parte de la evolución de los servicios financieros del Grupo TRATON a nivel global, Scania Finance en el Perú, después de 15 años de consolidación en el mercado peruano, adoptará la denominación legal TRATON Financial Services Perú S.A. Esta transición representa la unificación estructural de los servicios financieros del Grupo TRATON a nivel mundial, integrando en una sola plataforma de soporte las operaciones de financiamiento, leasing, seguros y soluciones de movilidad.
“Este cambio representa una evolución natural de nuestra organización y nos permitirá fortalecer nuestro respaldo institucional, consolidar nuestra propuesta de valor y continuar acompañando a nuestros clientes con soluciones financieras cada vez más sólidas y especializadas. Esta nueva etapa reafirma nuestro compromiso con el crecimiento sostenible del negocio, la generación de valor de largo plazo para nuestros clientes y socios estratégicos, y nuestra vocación de seguir creciendo y desarrollándonos en el Perú”, destacaron desde TRATON Financial Services Perú.
A través de esta unificación, la corporación busca estructurar una columna vertebral financiera común que impulse operaciones más eficientes, optimice significativamente las capacidades de fondeo en los mercados internacionales y locales, potencie la inversión en innovación para el sector automotriz de transporte pesado y compartir buenas prácticas dentro del grupo, preservando la identidad de cada una de las marcas.
Sinergias corporativas eficientes
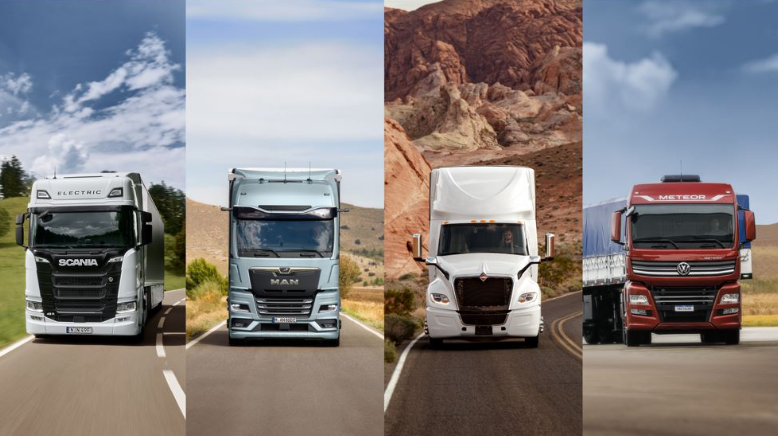
Esta evolución fortalecerá la colaboración entre equipos globales, regionales y locales para el diseño de productos integrales, compartiendo las buenas prácticas para las marcas asociadas dentro del grupo: Scania, MAN, International y Volkswagen Truck and Bus.
TRATON Financial Services Perú reafirmó su compromiso con la sostenibilidad y el crecimiento del negocio, destacando el trabajo desarrollado durante los últimos 15 años junto a un equipo de profesionales que opera bajo los más altos estándares de la industria. Asimismo, señaló que esta nueva etapa permitirá continuar fortaleciendo la propuesta de valor para los clientes y stakeholders.
“Hemos construido una trayectoria sólida durante estos 15 años, basada en la confianza, la excelencia y una visión de largo plazo. Hoy iniciamos una nueva etapa con la convicción de seguir avanzando sobre estos mismos fundamentos, fortaleciendo nuestro compromiso con nuestros clientes y con todos nuestros grupos de interés”, explicaron desde la compañía.
Acerca de Traton Group:
Con sus marcas Scania, MAN, International y Volkswagen Truck & Bus, TRATON SE es la empresa matriz y holding del TRATON GROUP y uno de los principales fabricantes de vehículos comerciales del mundo. El portafolio de productos del Grupo comprende camiones, autobuses y vehículos comerciales ligeros.
“Transformando juntos el transporte. Por un mundo sostenible.” Esta declaración refleja la ambición de la compañía de generar un impacto duradero y sostenible en el sector de vehículos comerciales, así como contribuir al crecimiento comercial del Grupo.
¿Si mi mamá tuvo cáncer de mama, yo también puedo desarrollarlo? ¿Y qué pasa si nadie en mi familia ha tenido la enfermedad? Estas son algunas de las preguntas que surgen alrededor de uno de los cánceres más frecuentes entre las mujeres. Hoy, los avances en genética permiten estudiar determinados factores hereditarios y aportar información para evaluar el riesgo de manera más precisa.
Según GLOBOCAN 2022, en el Perú se estimaron 7.797 nuevos casos de cáncer de mama y 1.951 muertes por esta enfermedad. Es decir, alrededor de 21 diagnósticos y cinco fallecimientos al día. Además, EsSalud reportó un incremento del 18% en los diagnósticos entre sus asegurados, al pasar de 2.599 casos en 2021 a 3.166 en 2022. Estas cifras reflejan la importancia de fortalecer la detección oportuna.
¿Qué papel juega la genética?
Entre el 5% y el 10% de los cánceres se relaciona con alteraciones genéticas hereditarias. En el caso del cáncer de mama, las variantes patogénicas en los genes BRCA1 y BRCA2 pueden elevar significativamente el riesgo de desarrollar cáncer. Sin embargo, tener antecedentes familiares no significa que una persona necesariamente desarrollará esta enfermedad, así como no tenerlos tampoco elimina la posibilidad de padecerlo.
“Las pruebas genéticas que realizamos en Synlab han ampliado nuestra capacidad para identificar determinadas predisposiciones hereditarias al cáncer. Su principal valor es que, cuando se detecta una variante relevante, el equipo médico puede evaluar medidas de seguimiento y reducción de riesgo adaptadas a cada persona y su historia familiar”, explica el Dr. Felix Loza, médico patólogo y director médico de Synlab.
¿Qué más se puede hacer para cuidar la salud mamaria?
La genética es solo una parte de la evaluación. La edad, los antecedentes hormonales, determinados factores del estilo de vida y otros elementos también influyen en el riesgo. Mantener una alimentación variada, realizar actividad física y limitar el consumo de alcohol son medidas que contribuyen al cuidado general de la salud, aunque no garantizan evitar la enfermedad.
Por su parte, los controles médicos y los exámenes de detección recomendados según la edad y el riesgo individual siguen siendo fundamentales. Identificar una predisposición genética puede ayudar a personalizar el seguimiento, pero no reemplaza la mamografía ni la evaluación clínica.
Conocer los antecedentes familiares, consultar oportunamente y acceder a evaluaciones adecuadas permite tomar decisiones informadas sobre la salud. La tecnología aporta nuevas herramientas para estudiar el riesgo; el siguiente paso es utilizar esa información con orientación médica y de acuerdo con las necesidades de cada persona.

Petroperú proyecta atraer más de US$ 1.500 millones en inversiones durante los próximos cinco años
Petróleo venezolano llega a US$ 93,75 por barril, su mayor precio en más de una década
La masificación del gas natural modera significativamente su ritmo, pero encuentra oportunidades al inicio de un nuevo ciclo político
Siete Regiones: subsanan las nueve observaciones de Osinergmin y fijan el 15 de octubre como plazo para firmar la adenda [VIDEO]

Más de US$500 millones para llevar gas natural a siete regiones
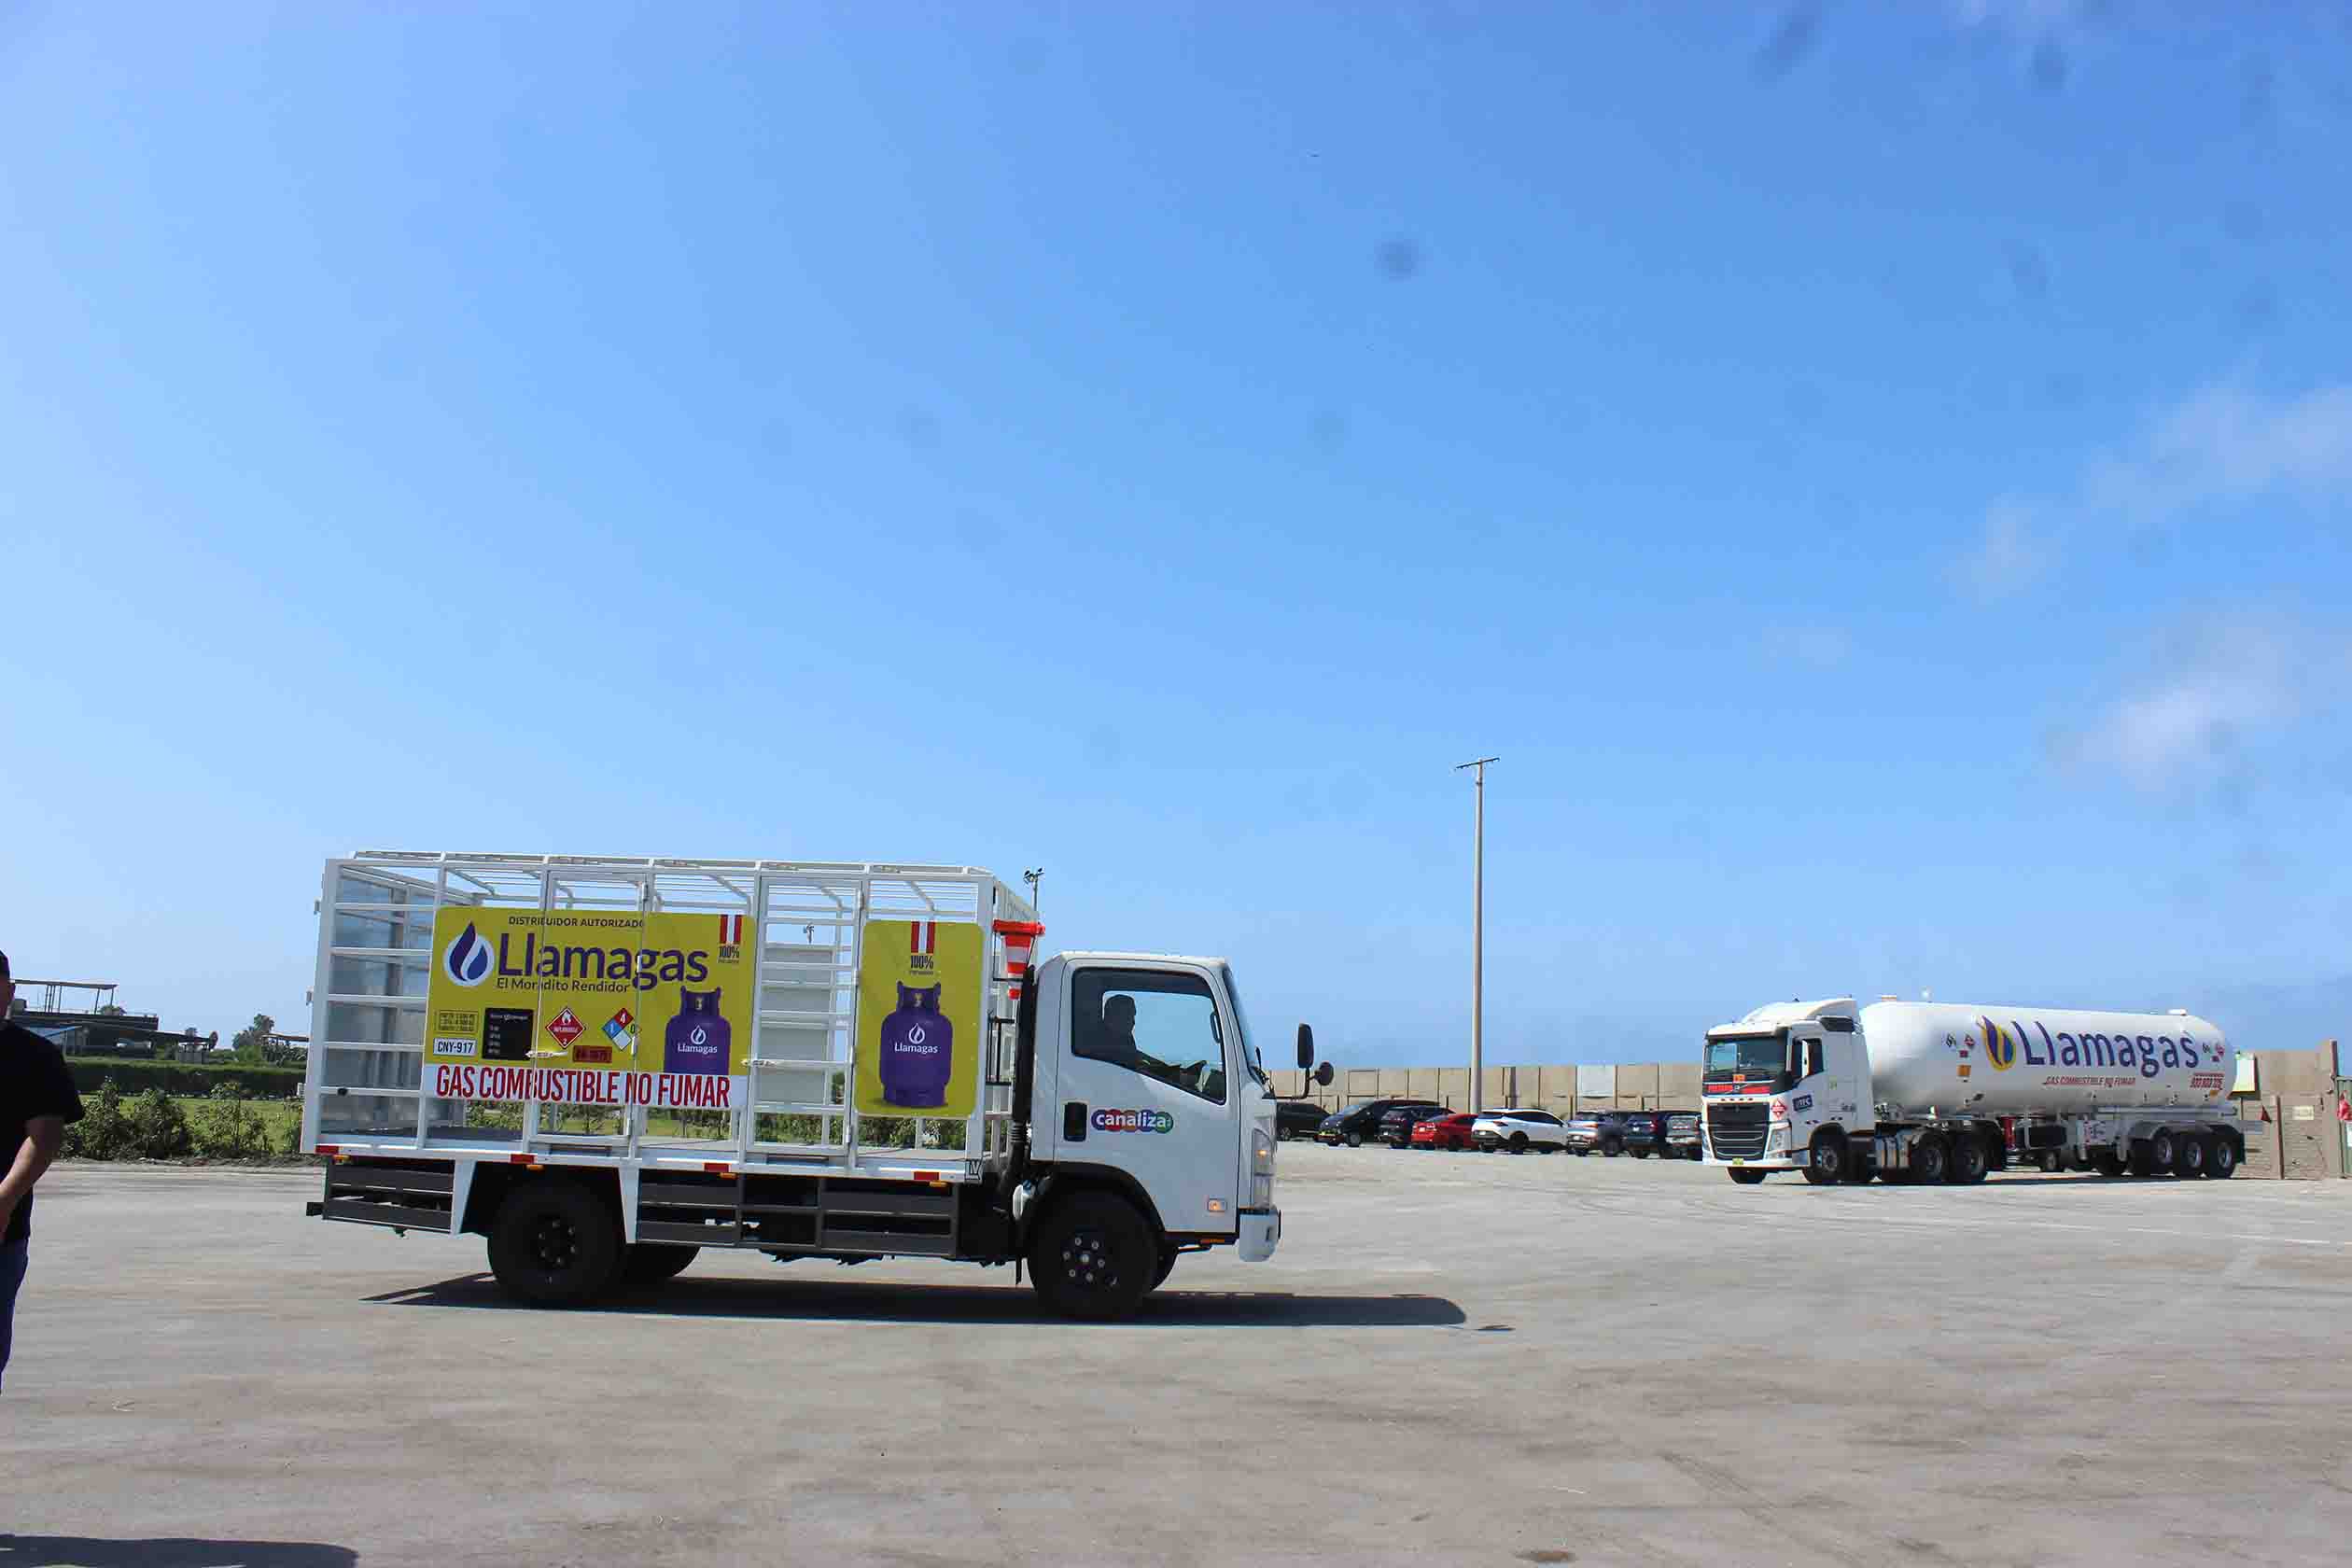
Llamagas refuerza su flota y apuesta por mayor seguridad en el transporte de GLP


-
 Gas Natural6 días ago
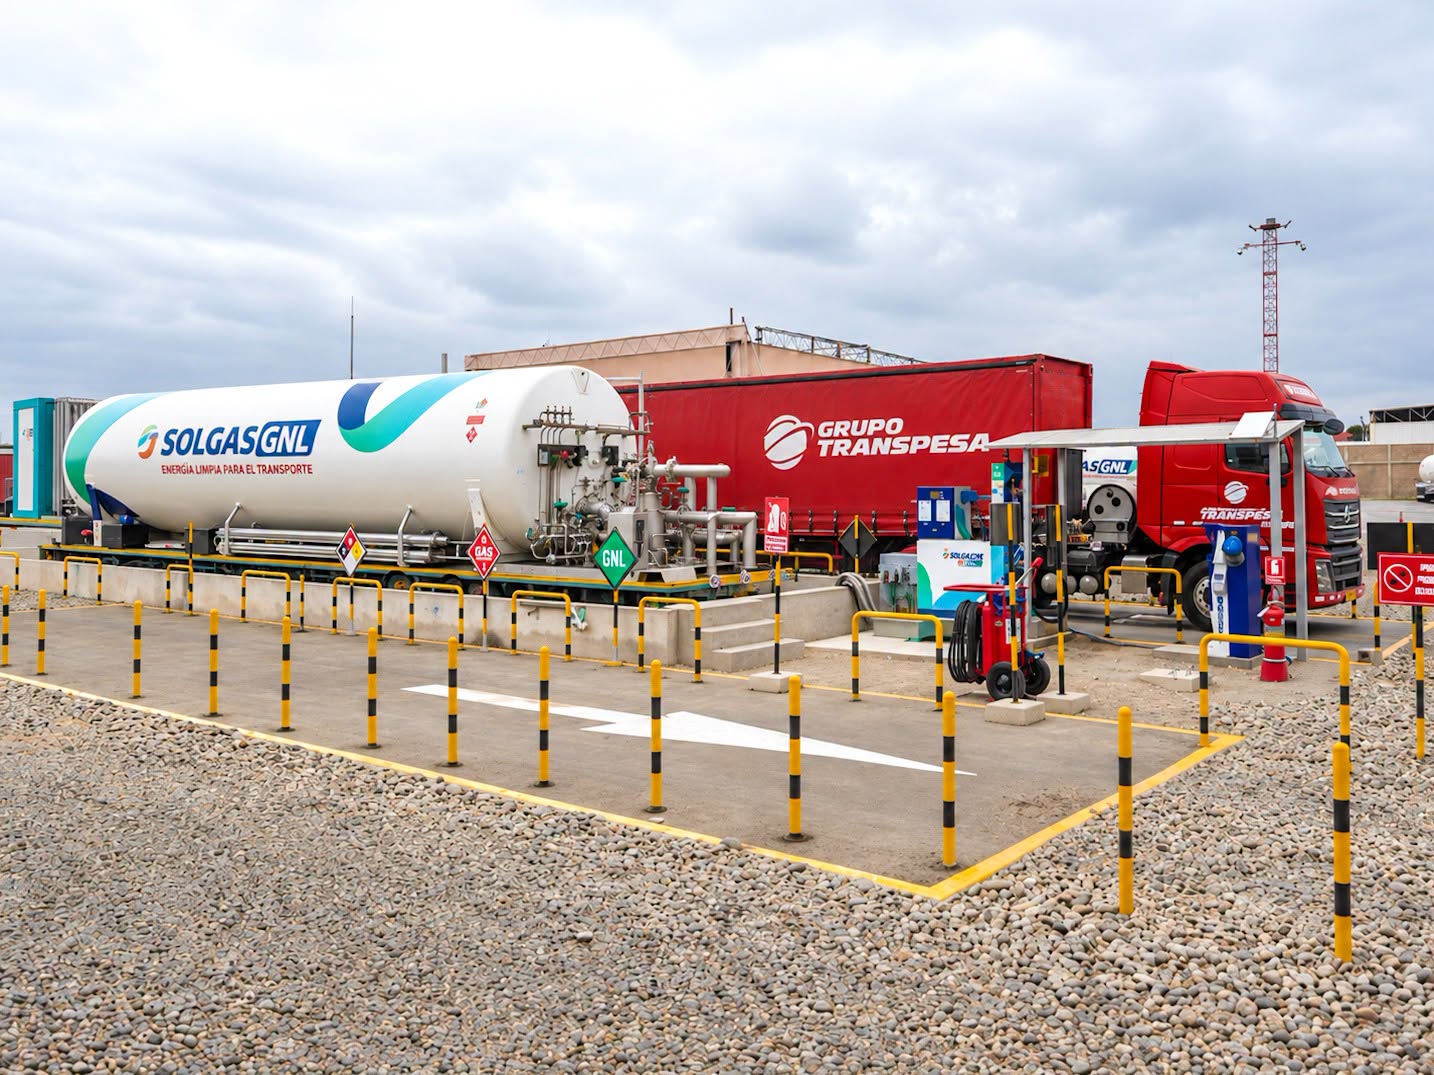
Transpesa reducirá en 50% los tiempos de abastecimiento y elevará al 60% su flota a GNL, tras inaugurar su estación Home Base a gas natural licuado con Solgas
-
 Hidrocarburos5 días ago
Petroperú asumirá el 100% de participación en el Lote 192 tras cambio contractual
-
 GLP3 días ago
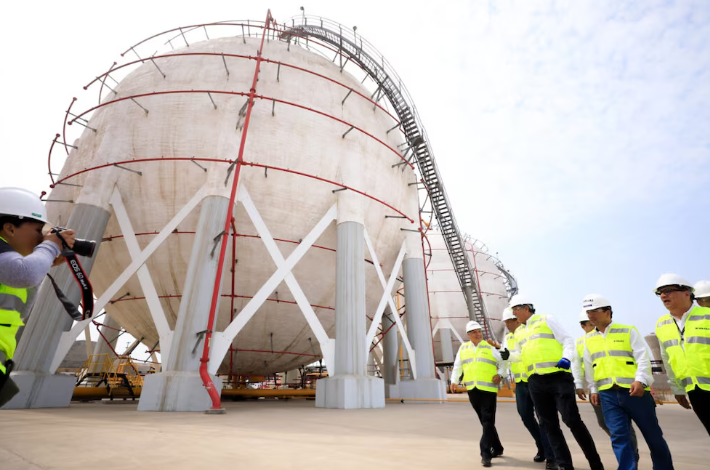
Plantean construir nuevas esferas de almacenamiento de GLP fuera de Lima ante el riesgo de El Niño
-

 Combustible3 días ago
Petroperú reporta mejores resultados financieros, pero sindicato cuestiona el papel de ProInversión
-
 Gas Natural6 días ago
Gasoducto Sur de US$ 4.320 millones permanece estancado por falta de decisión del Gobierno
-
 Notas de Prensa3 días ago
Jóvenes peruanos buscan humanizar la inteligencia artificial para enfrentar la soledad y la desconexión social
-
 Gas Natural4 días ago
Promigas Perú presentará informe sobre el panorama y los retos del gas natural en el país durante 2026
-
 Gas Natural5 días ago
Gas natural en el Perú: entre las cifras, las exportaciones y el desafío de la masificación