
Notas de Prensa
CAPECO: “La construcción caerá irremisiblemente en el 2023 y la vivienda social está en riesgo de paralización”


Para CAPECO, el PBI construcción también se contraerá en agosto a un ritmo de 7.9%, debido a que tanto a la disminución de 10.1% en el consumo de cemento (completando un año consecutivo en negativo) y de 2.2 en el avance de obra pública (por tercera vez en los últimos seis meses). De esta forma, la actividad constructora experimentaría una baja de 8.8% entre enero y agosto del presente año y de 4.0% en el periodo anual setiembre 2022 – agosto 2023. El BCRP ha ajustado hacia la baja su pronóstico sobre el desempeño de la construcción al cierre del 2023, pasando del 0.0% estimado en su reporte de inflación de junio a -3.7% en el de setiembre. En agosto, el MEF actualizó el Marco Macroeconómico Multianual 2023-2026, en el que proyectó una contracción de 3.4% en el sector construcción para el 2023, corrigiendo su
pronóstico de un leve incremento de 0.5% registrado en su informe del mes de abril. Estas tasas son muy cercanas al -3.3% que las empresas del sector construcción, entrevistadas por CAPECO para su IEC 68, esperan para su nivel de operaciones al cierre del presente año. A ello se agrega que cuatro consultoras privadas también coinciden en que el PBI de la construcción disminuirá, registrándose un rango de proyecciones que va de -1.7% a -6.7%, siendo el promedio de -3.9%. “Para cumplir con la estimación del BCRP, la producción sectorial debería incrementarse en 4.5% durante los últimos cuatro meses del año”, alerta Valdivia en el último IEC de CAPECO. En cuanto al desempeño de la actividad constructora durante 2024, el instituto emisor ha mantenido su estimado de junio (subida de 3.2%), mientras que el MEF redujo en medio punto porcentual su proyección de abril, situándola ahora en 3.0%.
Por otro lado, el sector inmobiliario también se contrae y la minería tendrá dos años a la baja. “Como el IEC viene registrando desde hace varios meses, las expectativas para el presente año se han venido deteriorando en los distintos segmentos del sector construcción”, asegura CAPECO. En cuanto a vivienda, el desembolso de créditos hipotecarios entre agosto 2022 y julio 2023 se contrajo 24.1% respecto al periodo anual inmediatamente anterior, situándose en 34,600 préstamos. CAPECO informa que apenas el 32.2% de los créditos financiados con recursos de Mivivienda S.A. sirvieron para adquirir viviendas fuera de Lima Metropolitana en los siete primeros meses del año. “La menor proporción de los últimos trece años. El 78.0% de los préstamos concedidos con dinero de Mivivienda se concentró en los bancos, la participación más alta desde el 2012” expresó Valdivia. Con referencia al empleo, alrededor de 370 mil personas se encontraban laborando en el sector construcción de Lima Metropolitana durante el trimestre móvil junio – julio – agosto, lo que implica una disminución de 13.7% respecto al año previo, aunque respecto al trimestre móvil precedente se ha experimentado una subida de 4.9%. La tendencia del precio del ladrillo de arcilla también confirma la contracción de la construcción y el empleo informal. “En agosto de este año, este índice experimentó un decrecimiento de 11.1% en comparación con igual mes del 2022 y de 13.6% respecto de noviembre del 2021”, explica Guido Valdivia
La vivienda social amenazada
En su anterior edición del IEC, a propósito del llamado relanzamiento de Mivivienda, CAPECO efectuó un análisis detallado de una serie de iniciativas que esta entidad se proponía implementar y que afectaban sensiblemente el funcionamiento del mercado residencial, en particular en el segmento de vivienda de interés social. Entre esas iniciativas se mencionaron, la decisión de que Mivivienda deje de financiar la adquisición de viviendas con precios entre 343,900 y 464,200 nuevos soles (el llamado Rango 5) y eliminar el subsidio de 3,500 soles a aquellas cuyos precios oscilan entre 232,200 y 343,900 soles (Rango 4). CAPECO señalaba que se trataba de medidas inoportunas “debido a que se ponen en marcha en el momento en que Mivivienda ha alcanzado una significativa presencia en la atención de estos segmentos del mercado”, precipitadas en razón de que “se han implementado abruptamente, sin considerar los proyectos que se encontraban en curso y sin dar tiempo a promotores e instituciones financieras a prepararse a estos cambios” y contraproducentes porque, “dada la concentración de oferta en estos segmentos, lo más probable es que se reduzcan las ventas en esos rangos pero no se coloquen viviendas en los segmentos vulnerables a los que se desea atender”. “En el pasado (concretamente en el año 2017), se intentó implementar
medidas similares y los resultados fueron catastróficos para la vivienda social”, aseguró el director ejecutivo del gremio.
“A estos problemas, se ha agregado uno cuarto que es tan o más importante”, asegura CAPECO. Se trata de la decisión de no asignar recursos para financiar el Bono del Buen Pagador – BBP que se emplea en el crédito Mivivienda en el proyecto de Presupuesto General de la República – PGR para el 2024. En los dos últimos años, en el presupuesto de apertura se consignaron 75 millones de soles para el BBP, pero estos presupuestos fueron incrementados en 231.9% en el 2022 y en 127.0% en el 2023 porque las metas inicialmente de colocación de este producto fueron largamente superadas. “Al no considerar ni un sol en el proyecto de PGR para el crédito Mivivienda se da una pésima señal a los promotores inmobiliarios y a las instituciones financieras que participan de este programa, respecto a su continuidad y a la prioridad que le otorga el actual gobierno”, alerta Valdivia.
Para el gremio, esta incertidumbre puede afectar la percepción del mercado de valores sobre los flujos futuros de Mivivienda, lo que explica la carta que ha dirigido la entidad a la SMV calificando esta situación como un “hecho de importancia” y comprometiéndose a “colaborar y proporcionar la información a los sectores pertinentes de cara a que se asigne el presupuesto para el Bono del Buen Pagador”. “Pero probablemente lo más dañino de todos estos asuntos es que genera desconfianza y desaliento entre los ciudadanos que apuestan por una solución formal a sus necesidades habitacionales, muchos de los cuales deben comprometerse a programas de ahorro previo para acceder a un crédito hipotecario que, por lo menos desde hace varios meses, no está disponible para ellos”, indica el director de CAPECO.
“Es urgente que el Ministerio de Vivienda ejerza con firmeza sus competencias en materia de vivienda y desarrollo urbano, para asegurar que exista una oferta de vivienda social. De lo contrario, continuará el debilitamiento de una política pública que ha superado las limitaciones institucionales y presenta los niveles más altos de ejecución, de retorno de las inversiones y de impacto en la inversión y el empleo, y que es en la actualidad casi el único componente de la actividad constructora que presenta posibilidades de una recuperación rápida y extendida”, asevera CAPECO.
Para finaliza su informe, CAPECO asegura que la actividad constructora y la inversión experimentarán una importante caída en el 2023 y podrían experimentar una leve recuperación en el 2024. Sin embargo, la magnitud de estos comportamientos dependerá fundamentalmente de dos factores. Primero, de la intensidad del Fenómeno El Niño – FEN y de su fecha de inicio. En segundo lugar, la performance de la construcción en el corto plazo se verá afectada sensiblemente por el desempeño de la actividad inmobiliaria, en particular de la vivienda social, que en el 2022 alcanzó cifras récord y que hoy se encuentra casi paralizada por cuestiones ajenas a la dinámica del mercado.



Notas de Prensa
Cierre tributario: 5 puntos que las empresas deberían revisar para evitar inconsistencias ante SUNAT

Facturas electrónicas, ventas, compras, gastos y registros contables son algunos de los aspectos que las empresas deberían contrastar antes del cierre del ejercicio para detectar diferencias y reducir contingencias tributarias.
Antes de cerrar el ejercicio, las empresas tienen una última oportunidad para detectar diferencias entre sus operaciones, comprobantes electrónicos y registros contables. Una factura pendiente de registrar, una nota de crédito que no fue considerada o un gasto sin documentación suficiente pueden generar inconsistencias que requieran regularización posterior.
La revisión cobra especial importancia a medida que la información tributaria se encuentra cada vez más digitalizada. Para las empresas, esto implica no solo cumplir con la emisión y registro de sus operaciones, sino también mantener consistencia entre la información comercial, contable y documental que sustenta sus actividades. “El cierre de año permite hacer algo que durante la operación cotidiana suele postergarse: mirar la información de manera integral. Cuando una empresa contrasta lo que vendió, compró y gastó con lo que efectivamente registró, puede encontrar diferencias que de otro modo podrían pasar desapercibidas”, señala Rigoberto Caballero, country manager de Defontana Perú.
En ese sentido, el experto de Defontana Perú, menciona cinco puntos que las empresas deberían revisar antes de cerrar el año:
1. Facturas electrónicas emitidas y recibidas. El primer paso es verificar que los comprobantes correspondan a las operaciones realizadas durante el año. Esto incluye revisar facturas, notas de crédito, notas de débito y anulaciones para detectar documentos pendientes, diferencias o regularizaciones. También es importante comprobar que todas las ventas hayan sido correctamente facturadas y que las facturas recibidas estén debidamente registradas.
2. Ventas, compras y registros contables. Las empresas deberían contrastar sus ventas y compras con los registros contables para verificar que los comprobantes y montos coincidan. Este control cobra especial relevancia con el SIRE, que genera propuestas del Registro de Ventas e Ingresos y del Registro de Compras a partir de los comprobantes electrónicos, las cuales deben ser revisadas y, de ser necesario, complementadas o reemplazadas por el contribuyente.
“La automatización facilita el procesamiento de la información, pero su valor está en permitir detectar diferencias y hacer seguimiento a su regularización. La trazabilidad debe ser parte del control cotidiano, no solo del cierre”, explica Caballero. Contar con información integrada de ventas, compras y contabilidad facilita este cruce y reduce la necesidad de consolidar datos de distintos archivos o sistemas.
3. Compras y gastos pendientes de registrar. Antes del cierre también es conveniente identificar facturas recibidas que todavía no hayan sido registradas, gastos pendientes de contabilización u operaciones que requieran algún ajuste. La revisión debería considerar especialmente las operaciones de los últimos meses del año, cuando pueden acumularse documentos que todavía se encuentran en proceso de aprobación, registro o conciliación. Detectar estos pendientes permite determinar qué operaciones corresponden al ejercicio que termina y cuáles requieren una acción antes de iniciar el siguiente periodo.
4. Documentación que sustenta las operaciones. Las empresas deberían verificar que sus principales operaciones cuenten con documentación que acredite su origen y sustento, como órdenes de compra, contratos, comprobantes o constancias de pago. Mantener estos documentos organizados facilita la trazabilidad y permite responder con mayor rapidez ante una eventual consulta o requerimiento de SUNAT, que contempla obligaciones relacionadas con la conservación de libros, registros y documentación sustentatoria.
5. Diferencias detectadas y responsables de regularización. Toda diferencia identificada debería quedar registrada, con un responsable y una acción definida para su regularización. Así se evita que los pendientes queden sin seguimiento o pasen al siguiente ejercicio. “Encontrar una diferencia no es necesariamente el problema; lo importante es detectarla a tiempo y saber quién debe resolverla. El cierre debería terminar con pendientes claros, responsables y fechas de atención”, sostiene Caballero.
En este proceso, contar con información integrada de facturación, ventas, compras y contabilidad facilita el seguimiento y reduce la dependencia de archivos dispersos. De esta manera, el cierre puede convertirse en una instancia preventiva para fortalecer el control de la información antes de iniciar un nuevo ejercicio.

· Identificar las principales fuentes de emisiones y evaluar la viabilidad de cada proyecto permite convertir los compromisos ambientales en acciones con presupuesto y resultados medibles.
En junio de este año, el Ministerio del Ambiente informó que 1.750 organizaciones públicas y privadas habían medido su huella de carbono mediante la plataforma Huella de Carbono Perú y que 142 habían reducido sus emisiones. Estas cifras corresponden a diferentes etapas de gestión y plantean un desafío para las empresas: utilizar la información sobre su impacto ambiental para definir acciones concretas de reducción.
La preparación de los presupuestos de 2027 abre una oportunidad para incorporar esas acciones a la planificación del negocio. Para hacerlo, es necesario identificar qué procesos generan más emisiones, qué mejoras pueden implementarse y cuáles requieren inversiones que deben programarse con anticipación.
“Un plan de descarbonización debe ayudar a decidir dónde invertir primero. Cada proyecto necesita una evaluación de su potencial de reducción de emisiones, sus costos y las condiciones que requiere para funcionar. Esto permite establecer prioridades que respondan tanto a los objetivos ambientales como a las necesidades de la operación”, señala César de Armero Dubois, Country Manager de Schneider Electric para Perú y Bolivia.
Para orientar esta planificación, Schneider Electric propone considerar cinco decisiones:
· Identificar dónde se generan las principales emisiones. Elaborar un inventario permite reconocer el impacto de los combustibles utilizados, la electricidad adquirida y las actividades relevantes de la cadena de valor. Definir un año base y reunir datos consistentes ayuda a concentrar los esfuerzos en las fuentes más significativas y establecer un punto de referencia para evaluar los avances.
· Evaluar qué procesos pueden electrificarse. Revisar los equipos que utilizan combustibles permite identificar dónde podrían incorporarse alternativas eléctricas. Antes de decidir, se debe analizar la capacidad de la infraestructura, la eficiencia de los equipos, los costos de operación y las condiciones de instalación. La reducción de emisiones dependerá también de las características de la electricidad que los abastezca.
· Revisar las opciones de energía renovable. Cada empresa puede evaluar alternativas de generación en sus instalaciones o de adquisición de electricidad renovable, según su consumo y las condiciones disponibles. Además del costo, es necesario revisar las condiciones contractuales y la documentación que acredita su origen. La contabilización de sus beneficios ambientales debe seguir criterios que eviten atribuir el mismo beneficio a más de un consumidor.
· Ordenar las inversiones según su impacto y viabilidad. Comparar la inversión inicial, los costos de mantenimiento, los ahorros estimados y la reducción esperada de emisiones ayuda a seleccionar los proyectos. También conviene identificar mejoras de eficiencia en los equipos existentes y aprovechar las paradas de mantenimiento para
ejecutar intervenciones. La programación debe considerar las necesidades de continuidad operativa y los recursos disponibles.
· Definir responsables, plazos e indicadores. Cada iniciativa necesita un responsable, presupuesto y un cronograma de ejecución. Para medir sus resultados, conviene revisar las emisiones totales y, cuando corresponda, las emisiones por unidad producida. Esto ayuda a distinguir una mejora de eficiencia de una reducción asociada a una menor actividad. Utilizar criterios consistentes permite comparar los resultados a lo largo del tiempo.
La planificación debe traducirse en una cartera de proyectos con prioridades y recursos definidos. Involucrar desde el inicio a las áreas de operaciones, mantenimiento, finanzas y sostenibilidad permite evaluar las decisiones de manera conjunta y dar seguimiento a su ejecución durante 2027.
Notas de Prensa
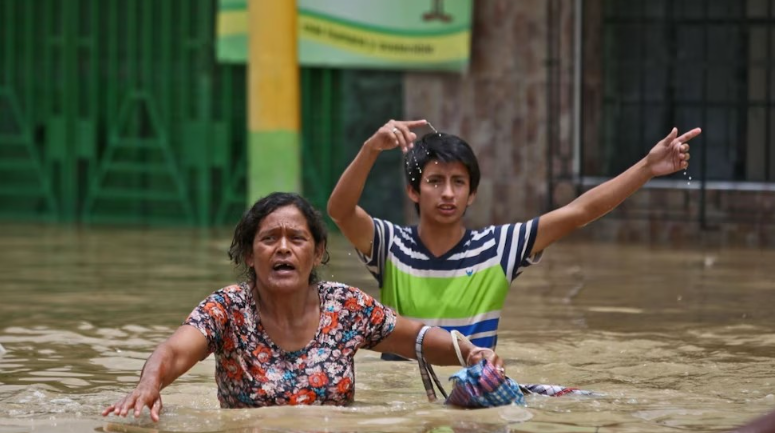
Fenómeno El Niño: Lima y el norte concentran el 92,8% de la deuda expuesta a zonas de amenaza crítica por inundaciones
- Un análisis de Equifax identifica diferencias en la concentración de deuda y usuarios expuestos entre ambas zonas
- En el norte, uno de cada cuatro usuarios bancarizados reside en áreas de amenaza crítica
Lima y el norte del Perú concentran el 92,8% de la deuda ubicada en zonas de amenaza muy alta e inminente ante posibles inundaciones asociadas al Fenómeno El Niño. Así lo revela un análisis geoespacial de Equifax – Infocorp, que identifica diferencias en la distribución de las obligaciones financieras y los usuarios expuestos entre ambas zonas.
Para desarrollar el estudio, Equifax combinó información hidrológica, topográfica e histórica con datos de ubicación residencial y del Reporte de Crédito Consolidado (RCC). Bajo un escenario climático extraordinario, el análisis identificó que más del 11% de la deuda total evaluada y más del 13% de los usuarios crediticios de los departamentos estudiados se encuentran en zonas de amenaza crítica.
“Una cartera crediticia puede mostrar un buen comportamiento de pago y, aun así, estar expuesta a riesgos que no se reflejan en el historial de sus clientes. Al incorporar información geográfica al análisis financiero, podemos identificar dónde una emergencia climática podría afectar simultáneamente a personas y negocios. Contar con esa perspectiva permite anticipar decisiones y evaluar medidas para proteger la continuidad de las operaciones”, explicó Carolina Arias, gerente de Data & Analítica de Equifax – Infocorp.
Lima concentra el 62,2% de la deuda expuesta
Lima reúne el 62,2% del monto total de deuda expuesta a niveles de amenaza muy alta e inminente en las zonas costeras evaluadas por Equifax. Asimismo, concentra el 49,3% de las personas identificadas en el análisis crediticio y el 46,9% de los productos financieros registrados en estas mismas áreas. Esto muestra que su participación en el monto de deuda expuesta es mayor que en el número de usuarios.
En el norte, integrado por Tumbes, Piura, Lambayeque, La Libertad y Áncash, la relación es inversa. Esta zona concentra el 30,6% de la deuda expuesta y el 38,5% de las personas identificadas en áreas críticas. Así, mientras Lima tiene un mayor peso en el monto de deuda, en el norte la participación de usuarios supera su proporción de la cartera expuesta.
Además, uno de cada cuatro usuarios bancarizados del norte (25,2%) reside en zonas de amenaza muy alta o inminente por inundaciones. Este indicador resulta relevante para las entidades financieras y microfinancieras con presencia en la región, ya que una eventual emergencia podría afectar los ingresos de parte de esta población y generar dificultades de pago entre quienes mantienen obligaciones crediticias.
Por su parte, el sur concentra el 7,2% del monto de deuda expuesta y el 12,2% de las personas identificadas en las categorías de mayor amenaza.
“Los resultados muestran diferencias importantes en la exposición financiera de cada zona. En Lima se concentra una mayor proporción del monto de deuda, mientras que en el norte destaca la cantidad de usuarios ubicados en áreas críticas en relación con su participación en la cartera expuesta. Para las entidades financieras, esta información permite distinguir dónde se concentran los mayores montos de deuda y dónde podría ser necesario reforzar el seguimiento de los clientes ante una emergencia”, añadió Carolina Arias.
Lima registra la mayor proporción de territorio bajo amenaza crítica
El análisis territorial de Equifax revela que el 6,70% de la superficie evaluada de Lima se encuentra en niveles de amenaza muy alta e inminente por inundaciones. De esta proporción, 5,09 puntos porcentuales corresponden al nivel de mayor severidad. En el norte, las áreas clasificadas en ambas categorías representan el 5,24% del territorio analizado, mientras que en el sur alcanzan el 1,66%.
La magnitud de una posible afectación económica dependerá de la concentración de viviendas, negocios e infraestructura en las áreas identificadas, más allá de la proporción de territorio que representan. Una inundación podría afectar establecimientos, interrumpir rutas de abastecimiento o paralizar las operaciones de proveedores y clientes, incluso cuando no toda una región resulte afectada.
Para las entidades financieras, identificar estas áreas permite conocer dónde se concentran los clientes y activos expuestos, complementar sus evaluaciones crediticias y priorizar acciones preventivas.
Más de 1,6 millones de adultos viven en zonas de amenaza crítica
El estudio identifica a 1.620.777 personas mayores de edad que residen en zonas de amenaza muy alta e inminente por inundaciones, de las cuales el 61% está bancarizado.
Lima concentra el 53% de los adultos expuestos, seguida del norte con el 36% y del sur con el 11%. En el norte, Lambayeque y Piura registran los mayores volúmenes de población en áreas críticas, mientras que Ica destaca en el sur.
Una eventual inundación podría afectar viviendas, negocios y fuentes de empleo, reduciendo temporalmente los ingresos de los hogares y su capacidad para cumplir con sus obligaciones financieras. Sin embargo, la exposición a una amenaza no implica necesariamente un incremento de la morosidad, pues el impacto dependerá de los daños efectivos y de la situación económica de cada deudor.
El efecto en cadena de una emergencia climática
Una inundación puede afectar establecimientos y centros de distribución, interrumpir rutas de abastecimiento y comprometer las operaciones de proveedores y clientes, incluso cuando las instalaciones principales de una compañía no resulten dañadas.
Estas interrupciones pueden extender sus consecuencias a empresas ubicadas fuera de las áreas directamente afectadas, especialmente cuando dependen de proveedores, rutas de transporte o mercados regionales vulnerables. Identificar estas relaciones y evaluar alternativas de abastecimiento permite preparar medidas de contingencia y reducir la exposición operativa ante posibles emergencias climáticas.
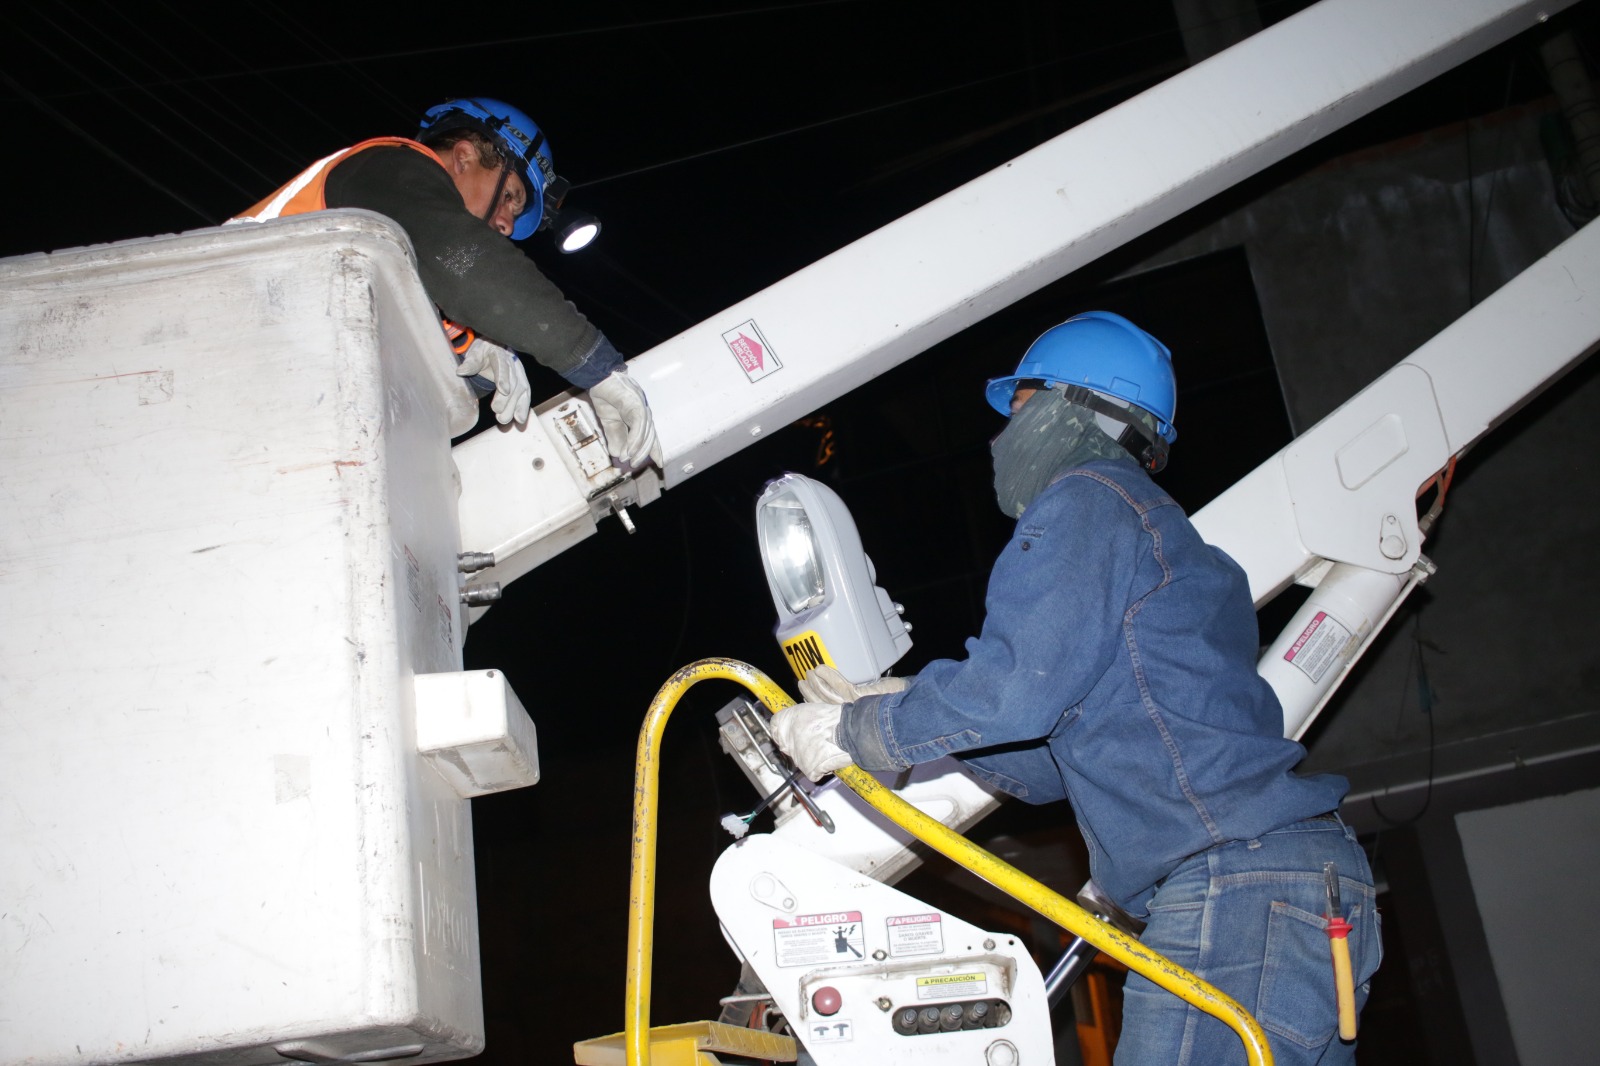
Osinergmin supervisa restablecimiento del servicio eléctrico en regiones afectadas por sismo de magnitud 6.7
ATU proyecta modernizar el transporte de carga en Lima y Callao con plan logístico al 2046
Callao: avenida Faucett tendrá cierres nocturnos por trabajos del Metro de Lima hasta diciembre

Alza del GLP continúa: balón de gas aumenta S/ 2.50 cada semana y llega hasta S/ 70 en Lima
Quavii inaugura la primera estación de GNV en Cajamarca

Cálidda pide ampliar por diez años su concesión para masificar el gas natural en siete regiones del Perú


-
 Transporte5 días ago
Paro de transportistas registra baja participación en Huancayo durante su primera jornada
-
 Gas Natural5 días ago
ProInversión impulsará la reactivación del megaproyecto SITGAS para abastecer de gas natural al sur del Perú
-
 Notas de Prensa5 días ago
Cáncer de próstata: ¿cuándo y qué exámenes deben realizarse los hombres?
-
 Notas de Prensa5 días ago
Hitachi Energy y Celonis amplían su colaboración para acelerar la excelencia operativa impulsada por la IA
-
 Notas de Prensa5 días ago
Inchcape lanza New Energy Plus para acercar los vehículos de nuevas energías a más peruanos
-
 Notas de Prensa5 días ago
Los envíos de los audífonos inalámbricos de Huawei han superado los 100 millones de unidades
-
 Notas de Prensa5 días ago
NIIF 18 transformará la forma en que las empresas reportan su desempeño financiero a partir de 2027
-
 Notas de Prensa5 días ago
Xiaomi presenta Xiaomi 18 Pro Max y Xiaomi 18 Pro con experiencias premium de gama alta