
Notas de Prensa
Construcción empieza el 2025 creciendo y aumentan expectativas positivas de empresas

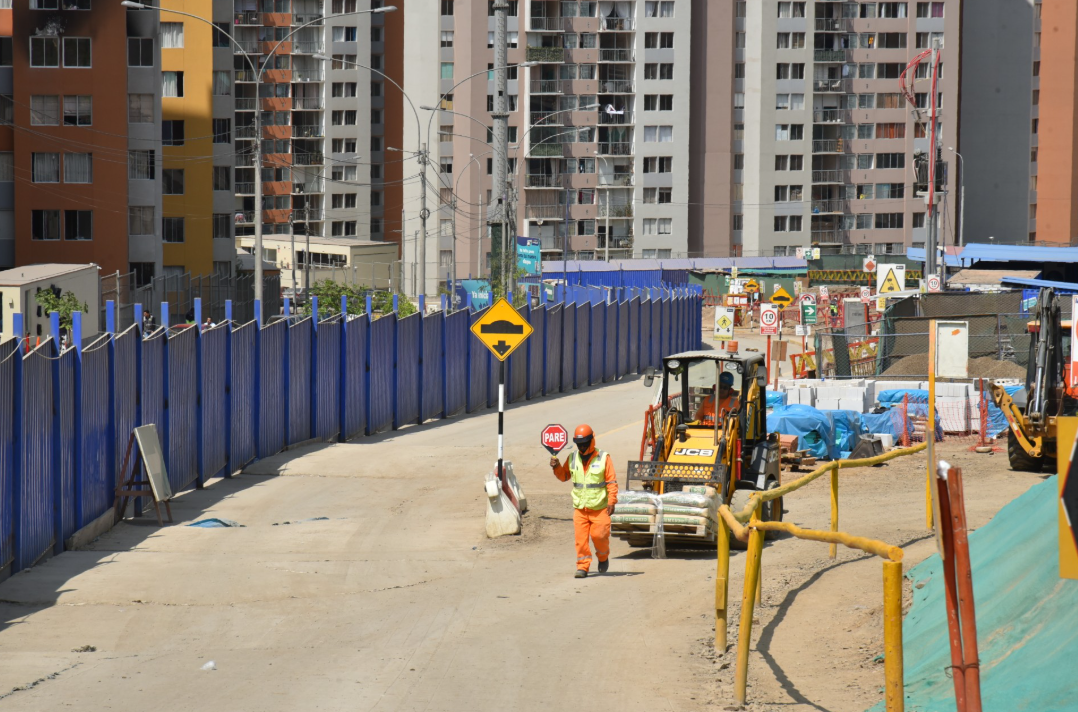

- La construcción inicia 2025 con un crecimiento importante del 17.9%, el mejor resultado de enero en 7 años, motivado por un altísimo crecimiento de la obra pública, y a pesar de que el consumo de cemento cae un 2.4%.
- Empresarios de la construcción estiman que sus operaciones crecerán 4.9% en 2025, pronóstico que puede frustrarse, si es que no reduce la inseguridad y se intensifican las lluvias de verano. CAPECO exige una estrategia integral para ambos problemas.
- Gravedad de lamentables hechos en Trujillo y Chancay demanda una investigación profunda para determinar responsabilidades, pero también una revisión del modelo de gestión de infraestructuras considerando todo su ciclo de vida y no sólo la contratación. Para CAPECO, la digitalización de procesos es una herramienta clave para que ese cambio sea exitoso.
- Venta de vivienda creció un 23.3% en Lima Metropolitana al cierre de 2024, impulsada sobre todo por el segmento de vivienda social. El 2025 podría ser otro año de crecimiento, pero si el Ministerio de Vivienda retira beneficios de parámetros urbanísticos a viviendas dentro del “rango 5” de Mivivienda, el mercado podría contraerse fuertemente.
- Sindicato de Construcción Civil y Asociación Regional CAPECO de Lambayeque suscriben Pacto para construir una región más competitiva e inclusiva.
La Cámara Peruana de la Construcción (CAPECO) presentó la edición 86 del Informe Económico de la Construcción (IEC), en el cual se abordaron diversos aspectos clave del sector. El informe incluye un análisis detallado del panorama actual y futuro del sector. En esta ocasión, el informe se centra en el inicio prometedor del 2025, con un crecimiento del 17.9% en enero, impulsado por la obra pública.
El IEC profundiza en los desafíos que enfrenta el país ante la recurrencia de desastres naturales, proponiendo una estrategia integral que va más allá de la respuesta inmediata, enfocándose en la planificación y la sostenibilidad. Además, se analizan las lecciones aprendidas de incidentes recientes en infraestructuras clave, subrayando la necesidad de fortalecer los mecanismos de control y supervisión, y de priorizar la operación y mantenimiento de las obras.
En cuanto al mercado residencial en Lima Metropolitana, el informe da cuenta de los resultados de la reciente actualización de la Plataforma del Mercado de Edificaciones Urbanas de CAPECO, entre los que destaca el dinamismo alcanzado en el 2024, con un crecimiento del 23.3% en la venta de viviendas, impulsado por la vivienda social, pero el gremio alerta sobre decisiones administrativas que pueden revertir esta tendencia positiva en 2025.
- Desempeño de la construcción y expectativas empresariales al inicio del 2025
El sector construcción peruano ha iniciado el 2025 con un fuerte impulso, registrando un crecimiento del 17.9% en enero. Este notable desempeño, el mejor en el último septenio para el primer mes del año, se ve impulsado, en gran medida, por un “rebote” estadístico en el avance de la obra pública. Sin embargo, este panorama presenta matices importantes.
A pesar del crecimiento general del sector, el consumo de cemento experimentó una caída del 2.4% en enero, su peor resultado de los últimos siete meses. Esta contracción refleja una realidad compleja: el avance de la inversión pública es más financiero que físico, lo que se explica principalmente por el aumento en las obras paralizadas (más de 43 mil millones de soles a setiembre). Además, influyen factores como el menor dinamismo de la inversión minera y el hecho de que las importantes adjudicaciones de proyectos de Asociaciones Público-Privadas (APP) se encuentran en una etapa inicial de ejecución. Asimismo, una porción significativa de las ventas de viviendas proviene de proyectos que, en los últimos dos años, acumularon un importante stock.
No obstante, se anticipa que estos componentes de la inversión privada podrían recobrar dinamismo en 2025. Esta proyección optimista se refleja en las expectativas de los empresarios de la construcción entrevistados por CAPECO para la presente edición del IEC, que proyectan un crecimiento del 4.9% en sus operaciones para el presente año. Esta proyección coincide con la revisión al alza del Ministerio de Economía y Finanzas (MEF) sobre el crecimiento del PBI nacional, que pasó de 3.1% a 4.0%. El MEF prevé un impulso derivado de la desregulación, la recuperación de la inversión y del consumo privados y la continuación del aumento de las exportaciones, así como la estabilización de precios, y siempre que las condiciones climáticas sean favorables y se produzcan avances en la lucha contra la criminalidad.
El balance del sector construcción es positivo, a pesar de haber sido el único sector en contraerse en diciembre pasado. Al cierre de 2024, el sector registró un crecimiento del 3.6%, ubicándose como el octavo sector de mayor crecimiento, superado por actividades como la pesca, el transporte y la agropecuaria.
2. Desafíos del clima para un país en emergencia permanente
Las recientes lluvias de verano han evidenciado, una vez más, la vulnerabilidad de la infraestructura y las comunicaciones en el territorio peruano, subrayando la urgencia de una respuesta integral y proactiva ante la recurrencia de los desastres naturales, que no pueden seguir atendiéndose con acciones reactivas, improvisadas una vez que éstos ocurren. No basta con la reparación de viviendas y la restitución de infraestructuras; es imperativo adoptar una estrategia que trascienda la mera reacción y se integre a las políticas de desarrollo económico e inclusión social.
Esta estrategia debe priorizar el bienestar social, impulsar el crecimiento económico y garantizar la sostenibilidad ambiental. Un elemento clave es la reducción de la informalidad, un factor que genera precariedad, frena la productividad y agrava los problemas ambientales. La incapacidad del Estado para abordar eficazmente la informalidad es, en gran medida, responsable de su persistencia.
La estrategia integral que CAPECO propone, tiene los siguientes componentes:
- Planificación urbana y territorial: Basada en la gestión de riesgos y la generación de oportunidades de desarrollo económico e integración social, tanto en áreas urbanas como rurales.
- Gestión eficiente de infraestructuras: Con énfasis en agua, desagüe y drenaje pluvial, bajo un modelo de sostenibilidad que priorice la transparencia en la contratación y ejecución de obras, así como la recuperación de inversiones.
- Optimización de la ocupación del suelo: A través de intervenciones que reduzcan riesgos y consideren las expectativas de las familias, el incremento del capital inmobiliario y la sostenibilidad de las actividades productivas rurales.
- Nuevo modelo de gestión del agua: Adaptado a las diferentes actividades económicas y a las necesidades de la población, con medidas sostenibles de mitigación de desastres.
- Atención oportuna de emergencias: Mediante el uso intensivo de tecnologías de la información y la comunicación, y la participación activa de empresas privadas y organizaciones comunitarias.
Esta visión integral busca no solo optimizar la respuesta ante los desastres naturales, sino generar una oportunidad para construir un país más resiliente, competitivo e inclusivo.
3. Lecciones de Chancay y Trujillo: De la contratación de obras a la gestión de infraestructuras
La lamentable pérdida de vidas como consecuencia el desplome del Puente Chancay y el colapso del techo de un centro comercial en Trujillo exige una investigación seria e independiente de las razones que motivaron estas falencias, que revelarían debilidades en la gestión de infraestructuras y edificaciones en nuestro país. El hecho de que estas obras se ejecutaron dentro del marco de la formalidad, facilitará la trazabilidad de los procesos técnico – administrativos que se siguieron para el diseño, la construcción, la supervisión, la operación y el mantenimiento de estas obras, permitiendo la identificación de responsabilidades.
Hay que señalar que en el Perú existen normativas técnicas y administrativas específicas, cuya aplicación está a cargo de entidades reguladoras o supervisoras tanto para la construcción o concesión de infraestructuras como para la supervisión obligatoria de edificaciones.
Pero también es preciso comprender que no existe ningún procedimiento de control que otorgue la seguridad absoluta de que una infraestructura o una edificación no presentará fallas en su diseño, construcción u operación. Un sistema de control debe aspirar a: (i) identificar los riesgos y vulnerabilidades; (ii) adoptar procesos que reduzcan estos riesgos al mínimo deseable; (iii) establecer mecanismos de atención oportuna cuando ocurran afectaciones; (iv) identificar la causas y los responsables de estas afectaciones; (v) activar los mecanismos ya previstos de resarcimiento a los afectados; (vi) ajustar el sistema, para seguir reduciendo riesgos y vulnerabilidades. Se trata de implementar un proceso circular de mejora del sistema de control.
Es en este marco que se debe efectuar la investigación de los hechos ocurridos en Chancay y en Trujillo, la revisión de los procedimientos de ejecución, control y sanción dentro de la gestión de infraestructuras, y la determinación de la experiencia y capacidad de los profesionales que participan en todas las etapas de este proceso. En esta última función, los colegios de arquitectos deben asumir un rol mucho más activo, porque tienen el mandato legal de supervisar el correcto ejercicio de esas profesiones.
Además, la implementación de la digitalización de los procedimientos de licencias de obras y de la metodología BIM (Building Information Modeling) para la gestión de infraestructuras y edificaciones durante todo su ciclo de vida, es indispensable y urgente. Esta digitalización debe ser liderada por el gobierno central, a través del Ministerio de Vivienda para el procedimiento de licencias y control de proyectos privados, y el OSCE para las obras públicas.
En resumen, queda claro que limitar el control a la contratación y ejecución de obras no es suficiente. CAPECO ha enfatizado repetidamente la necesidad de un seguimiento integral a lo largo de todo el ciclo de vida de una infraestructura o edificación, desde la planificación y priorización hasta la operación y mantenimiento.
La operación y el mantenimiento de infraestructuras son aspectos críticos que a menudo se descuidan. La poca importancia que se concede a estos aspectos se refleja en que los procedimientos de evaluación de inversión pública (antes SNIP hoy Invierte.pe) se concentran en la preinversión (nunca se evalúa la eficiencia de las infraestructuras durante las etapas de operación y mantenimiento); la casi nula incidencia del comportamiento de una obra en la operación en los criterios de selección de contratistas; la insuficiencia de los presupuestos que se asignan para la operación y mantenimiento (pese a que implican hasta un 80% de toda la inversión); y el poco control que se tiene en verificación de capacidades de las entidades públicas supervisoras, reguladoras u operadoras.
Es urgente evaluar la conveniencia de constituir entidades especializadas para hacerse cargo de la operación y el mantenimiento de infraestructuras y edificaciones públicas. La experiencia exitosa del proyecto Legado en la gestión de grandes instalaciones deportivas así lo demuestra, por lo que resulta lamentable que en lugar de ser fortalecida para que pueda hacerse cargo, progresivamente, de toda la infraestructura deportiva relevante del país, el gobierno nacional ha decidido su disolución y el traslado de sus funciones al Instituto Peruano del Deporte – IPD, que ha demostrado una gran ineficiencia en el cuidado de dichas instalaciones, y que debería más bien enfocarse en funciones normativas y de fortalecimiento de las actividades deportivas, amateur y de alta competencia. En el caso de las reguladoras, debe considerarse la tercerización de tareas especializadas; mientras que, en las obras pequeñas, la participación de colegios profesionales podría mejorar la eficiencia y la calidad del control.
4. Mercado residencial: ¿Qué hacer para mantener la dinámica del 2024?
El mercado de vivienda en Lima Metropolitana ha experimentado un crecimiento significativo en 2024, impulsado principalmente por el segmento de vivienda social, en particular en el segmento Mivivienda, de acuerdo con la reciente información de la Plataforma del Mercado de Edificaciones Urbanas de CAPECO. La oferta habitacional en este segmento registró un aumento récord del 15.5% en el último año, mientras que la vivienda no social decreció un 7.4% y Techo Propio sufrió una caída del 50%, su peor desempeño desde 2014.
Las ventas de viviendas aumentaron un 23.3% en 2024, el mejor resultado en los últimos once años y el cuarto mejor en los veintinueve años que CAPECO lleva realizando esta investigación. El segmento Mivivienda lideró este crecimiento con un aumento del 31.0% en las ventas, seguido por la vivienda no social con un crecimiento del 15.5%, su mejor resultado en los últimos tres años.
En cuanto a la distribución geográfica, Miraflores superó a Jesús María en ventas, impulsado por el fallo del Tribunal Constitucional que permitió el desarrollo de viviendas sociales en el distrito. Otros distritos con un crecimiento significativo en ventas fueron Pueblo Libre (+53.5%), Cercado de Lima (+50.9%), Lince (37.6%) y Jesús María (+32.3%).
El mercado de vivienda en Lima Metropolitana se ha venido diversificando progresivamente por un cambio en la dinámica demográfica y de los hábitos de vida de la población, en particular en los estratos socioeconómicos medios y altos. El surgimiento de un segmento de gente joven que no quiere formar familia en corto plazo, ha generado que un 17.9% de la oferta actual este concentrada en viviendas de hasta 50 m2, aunque sólo una mínima proporción de viviendas de menos de 30 m2. La incidencia del sector socioeconómico medio en esta nueva tendencia se aprecia en que el 93.5% de las viviendas de hasta 50 m2 corresponden a Vivienda de Interés Social (VIS), con una concentración significativa en Lima Moderna y, en menor medida, en Lima Top.
Los precios por m2 crecieron por debajo de la inflación en 2024, lo que explica que el mercado de vivienda se encuentre en equilibrio, es decir en una relación oferta/venta cercana a 2. De otro lado, La altura promedio de los edificios continúa en aumento en todos los sectores urbanos de la capital, excepto en El Callao. En Lima Centro se encuentran los proyectos más altos de Lima Metropolitana.
El rango 5 del programa Mivivienda (viviendas con precios entre 355 mil y 474 mil soles) concentró el 57.8% de la oferta en los últimos dos años y el 29.6% de la oferta total de vivienda en Lima Metropolitana, con un crecimiento trimestral del 3.9% desde enero – marzo de 2023.
La relevancia de este rango en el mercado residencial es una demostración del éxito de la política habitacional que se aplica en nuestro país desde el 2002. Hasta hace poco, el Estado financiaba los créditos que se otorgaban para adquirir viviendas dentro de este rango; pero luego Mivivienda se retiró del fondeo y solo otorgaba una cobertura de riesgo por impago (una especie de seguro hipotecario).
Hoy, los créditos son otorgados con recursos de las propias instituciones financieras y el uso de la cobertura es mínimo. El único beneficio que se otorga dentro de este rango es la menor área de los departamentos (lo que calza con lo que requieren los demandantes jóvenes) y la mayor edificabilidad (lo que permite ofrecer viviendas a precios asequibles para estos demandantes). Pese a ello, existe la posibilidad de que este beneficio sea retirado en los nuevos cambios normativos propuestos por el Ministerio de Vivienda. Sería un error porque se dejaría fuera del mercado a un segmento creciente de la población y porque muchos proyectos dejarían de ser rentables, lo que afectaría sensiblemente la venta de viviendas, al punto de provocar una reversión de la tendencia al alza que se espera continuar en 2025.
También es importante que la mejora de los estándares de diseño de viviendas en el rango Techo Propio que está impulsando el Ministerio, se haga: (i) ajustando los precios de venta en función del incremento de costos que dicha mejora trae consigo; (ii) incrementando el monto de los subsidios, para evitar que el ajuste de precios implique un aumento en las cuotas mensuales del crédito, lo que sacaría a muchos demandantes del mercado; (iii) disponiendo el ajuste anual de precios de vivienda y valores de los subsidios, en función de la variación de costos de construcción, ingresos familiares y tasas de interés, de manera tal que se asegure la sostenibilidad de oferta y demanda en el largo plazo.
Por último, la reciente ordenanza de la Municipalidad de Miraflores “adecuándose” a la sentencia del Tribunal Constitucional que declara inconstitucional la paralización de obras antes de que el Ministerio de Vivienda se pronuncie en segunda instancia sobre los informes de los Revisores Urbanos, reflejaría que el conflicto por la aprobación de estos proyectos no ha terminado. Es necesario que el Ministerio agilice sus procesos de revisión de informes y de emisión de opiniones vinculantes. CAPECO ha propuesto que esta tarea sea encargada a un Comité de Expertos, que emita resoluciones administrativas, que se sustenten en procedimientos que permitan contrastar las posiciones de las partes y que pueda establecer precedentes de obligatorio cumplimiento.
5. Pacto por la construcción de una región Lambayeque más competitiva e inclusiva
El Sindicato de la región Lambayeque afiliado a la Federación de Trabajadores en Construcción Civil del Perú – FTCCP y la Asociación Regional CAPECO Lambayeque suscribieron un Pacto para la construcción de una región Lambayeque más competitiva e inclusiva. Esta iniciativa plantea doce objetivos estratégicos y busca establecer un marco de colaboración entre el sector público, el sector privado y la sociedad civil para impulsar proyectos estratégicos que fortalezcan la infraestructura, mejoren la calidad de vida de la población y promuevan un crecimiento económico sostenible y equitativo. Lambayeque, reconocida como la séptima región más competitiva del Perú y la primera del norte del país en 2023, enfrenta el desafío de traducir esta ventaja competitiva en un instrumento para alcanzar el desarrollo sostenible e inclusivo de la región. Para ello, es fundamental impulsar una agenda de política pública que promueva tanto la competitividad del aparato productivo regional como la generación de empleo formal y la atención de las brechas sociales que afectan a una parte significativa de su población.
A pesar de sus fortalezas, Lambayeque presenta debilidades en indicadores clave como el PBI per cápita, la ejecución del presupuesto público, el estado de sus redes viales, la calidad de los servicios de agua, educación y salud, la producción formal de vivienda social y la lucha contra el crimen organizado. Además, la vulnerabilidad del territorio regional ante fenómenos naturales recurrentes y emergencias sanitarias como la pandemia de COVID-19, sumada a las debilidades en la gestión pública para atender estas situaciones, exigen una acción urgente y coordinada.
Para superar estos desafíos y desbloquear el potencial de desarrollo sostenible de Lambayeque, es imprescindible impulsar la actividad constructora regional. El sector construcción, por su impacto directo en el desarrollo territorial, la infraestructura, la vivienda, los servicios públicos y la generación de empleo, se erige como un motor clave para la transformación de la región.
Cabe señalar que, este es un logro, a escala regional, derivado del trabajo conjunto desarrollado por CAPECO y la FTCCP a nivel nacional que en 2022 suscribieron un Pacto por la Construcción de un Perú Mejor, con diez objetivos estratégicos y más de 60 iniciativas de política pública para transformar la industria de la construcción en nuestro país. Con miras al inicio de la campaña electoral presidencial, ambas entidades se proponen repetir estos acuerdos en todas las regiones del país y contribuir a que estos esfuerzos de consenso de la agenda política se extiendan a otros sectores económicos.


Notas de Prensa
América Latina y el Caribe busca convertir su riqueza mineral y el ahorro energético en motores de desarrollo
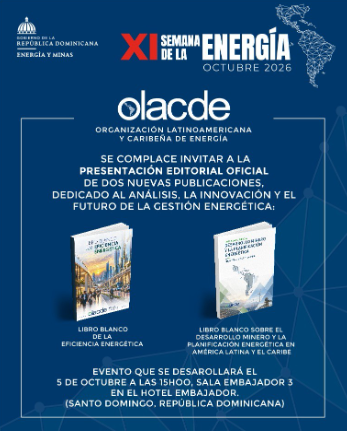

Dos nuevos libros blancos de OLACDE examinan una oportunidad de USD 35.000 millones en minerales críticos y el potencial de la eficiencia energética para reducir costos y mejorar la competitividad.
América Latina y el Caribe concentra alrededor del 60 % de las reservas mundiales de litio y más del 30 % de las de cobre, pero avanza en eficiencia energética a menos de la mitad del ritmo global. ¿Cómo aprovechar esa riqueza y utilizar mejor la energía?, son los desafíos que abordan dos nuevos libros blancos de la Organización Latinoamericana y Caribeña de Energía (OLACDE), cuya presentación se realizará junto con el Ministerio de Energía y Minas de la República Dominicana, en el marco de la XI Semana de la Energía.
El Libro Blanco sobre el Desarrollo Minero y la Planificación Energética en América Latina y el Caribe analiza cómo transformar los recursos minerales y una generación eléctrica cercana al 70 % renovable en proyectos competitivos, sostenibles y con mayor valor agregado. Si la región amplía significativamente su capacidad de refinación y procesamiento, el valor económico de los minerales críticos producidos podría pasar de USD 185.000 millones a USD 220.000 millones en 2035: una oportunidad de USD 35.000 millones que exige coordinar inversiones, infraestructura y planificación energética.
El Libro Blanco de la Eficiencia Energética advierte que la región mejoró su eficiencia apenas un 0,54 % anual entre 2000 y 2023, frente al 1,37 % mundial. Solo ocho de los 27 países miembros de OLACDE cuentan con una meta numérica identificable públicamente y cinco disponen de un balance de energía útil reciente. Las oportunidades de ahorro son concretas: la industria consume más del 28 % de la energía final regional, y 66 experiencias con ISO 50001 evitaron más de USD 70 millones en gastos energéticos.
Ambas publicaciones ofrecen herramientas para orientar políticas públicas y decisiones de inversión en un momento de transformación de los mercados energéticos y minerales. La presentación tendrá lugar el lunes 5 de octubre, a las 15:00, hora de República Dominicana, en la Sala Embajador 3 del Hotel El Embajador, en Santo Domingo, y podrá seguirse en vivo a través del canal de YouTube de OLACDE https://www.youtube.com/watch?v=RleYqJsw6X4.
Notas de Prensa
BAIC acelera su despliegue nacional y abre en Chimbote su segunda tienda inaugurada en el Perú
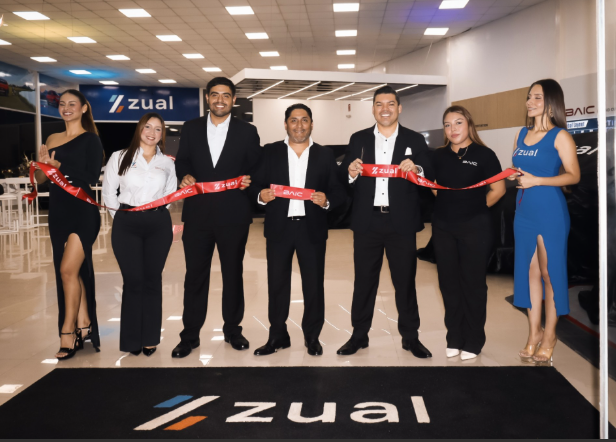
La marca llegó a Áncash de la mano de Zual Cars con un showroom bajo su nuevo estándar global de imagen. BAIC proyecta cerrar el primer trimestre de 2027 con 21 puntos de venta a nivel nacional, en una de las plazas de mayor crecimiento del país.
BAIC inauguró oficialmente su tienda en Chimbote junto a su concesionario Zual Cars, en lo que constituye la segunda inauguración oficial de la marca en el país tras Trujillo. La apertura forma parte de un plan de expansión que busca llevar a BAIC a 21 puntos de venta a nivel nacional durante el primer trimestre de 2027, uno de los despliegues de red más acelerados del mercado automotor peruano reciente.
La decisión de abrir en Áncash responde a una lectura precisa del mercado. Entre enero y agosto de 2026, el mercado peruano de vehículos livianos alcanzó un récord histórico de 167,244 unidades, con un crecimiento de 39.5% frente al mismo periodo del año anterior. Chimbote superó ampliamente ese ritmo, creciendo 50.6%, lo que la ubica entre las plazas de provincia de mayor dinamismo del país.
“Chimbote no es una plaza secundaria: crece once puntos por encima del mercado nacional”, señaló José Martín Castro, Gerente Comercial y Desarrollo de Red del Grupo Automotriz Magna. “Tiene una economía potente y diversificada entre industria, pesca, agroindustria, minería y comercio, con un cliente que trabaja duro y exige un vehículo a la altura. Nuestra estrategia no es llegar a Lima y luego, eventualmente, a provincias. Es llegar a ambas al mismo tiempo, y los números del norte nos dan la razón.”
Una red construida para crecer, no para improvisar
BAIC inició operaciones comerciales en el Perú con 9 puntos de venta, cerrará 2026 con 12 y alcanzará 21 durante el primer trimestre de 2027. El criterio de expansión combina territorios comerciales claramente definidos, socios con trayectoria local comprobada y crecimiento simultáneo de la capacidad de posventa, para que cada apertura llegue acompañada de taller, repuestos y personal certificado por la marca.
En esa lógica se enmarca la alianza con Zual Cars, grupo con un profundo conocimiento del mercado de Áncash y del comportamiento del cliente de la región.
Un showroom bajo el nuevo estándar global de BAIC
La tienda de Chimbote fue construida bajo la identidad visual global de la marca, el mismo estándar que BAIC aplica en sus mercados internacionales. El espacio está organizado en zonas de experiencia que incluyen un panel de cultura de marca, un panel tecnológico y un área de asesoría y negociación, además de la señalética oficial de BAIC en fachada.
El objetivo es que el cliente de Chimbote reciba exactamente la misma experiencia de marca que en cualquier showroom BAIC del mundo: mismos materiales, misma arquitectura de espacio, mismo estándar de atención. En un mercado donde la oferta de marcas nuevas se multiplica, la consistencia de la experiencia es un diferenciador que la marca asume como no negociable.
Dos líneas, dos formas de moverse
El portafolio de BAIC en el Perú está deliberadamente estructurado en dos grandes líneas.
La Línea Urbana, integrada por el sedán U5 Plus y las SUVs de la línea X (X35 y X55), está orientada al cliente que se mueve en ciudad y busca diseño, confort, conectividad y un nivel de equipamiento superior al de su rango de precio.
La Línea Aventurera, encabezada por la familia BJ, representa el ADN off-road auténtico de la marca. En Chimbote estará disponible el BJ30 en sus versiones a gasolina e híbrida, pensado para quien combina la ciudad con rutas exigentes, campo y proyectos productivos.
“No queremos ser una marca de un solo modelo. Queremos que cada cliente encuentre su BAIC, ya sea para moverse por la ciudad todos los días o para salir de ella cada fin de semana”, agregó Castro.
Un respaldo que se mide en años, no en promesas
Todos los vehículos BAIC cuentan con una garantía de hasta 7 años o 200,000 kilómetros, una de las coberturas más amplias del mercado peruano, y con BAIC Assistance 24/7, servicio de asistencia permanente ante cualquier eventualidad en carretera.
“Una garantía de 7 años solo se puede ofrecer cuando se tiene certeza del producto y una red capaz de sostenerla en el tiempo. Ese es el compromiso que asumimos con cada cliente que confía en la marca”, afirmó el ejecutivo.
Con Chimbote, BAIC continúa consolidando una propuesta que combina producto, tecnología, respaldo y una red diseñada para acompañar al cliente a lo largo de todo el país. Porque detrás de cada modelo y cada nueva apertura, la invitación de la marca sigue siendo la misma: Mira la vida desde arriba.

El sector creció 6.41% frente al mismo periodo de 2025, un ritmo 2.1 veces mayor al crecimiento de la economía nacional, según la Cámara Peruana de Venta Directa (CAPEVEDI), que este año celebra 25 años de trayectoria en el país.
El mercado de venta directa continúa mostrando una evolución positiva en el país. Entre enero y junio de 2026, este alcanzó ventas por S/ 2,723.8 millones, 6.41% más que en el mismo semestre de 2025, según informó la Cámara Peruana de Venta Directa (CAPEVEDI).
Con este resultado, esta actividad logró crecer 2,1 veces más que la economía nacional (cuyo PBI avanzó 3,05 % en el mismo periodo) y representar aproximadamente el 7,8 % del PBI del sector comercio.
“El crecimiento registrado durante la primera mitad del 2026 refuerza una tendencia y refleja la capacidad que mantiene la venta directa para adaptarse a las necesidades de los consumidores y generar oportunidades para miles de empresarios independientes. Este resultado adquiere además un significado especial para nosotros, porque en setiembre cumplimos 25 años de trayectoria impulsando el desarrollo responsable de la venta directa en el país, promoviendo la ética comercial, el intercambio de buenas prácticas y la colaboración entre las empresas asociadas”, señaló Luis Correa, Presidente del Consejo Directivo de la CAPEVEDI.
La evolución también muestra una tendencia positiva de mediano y largo plazo. Al comparar el primer semestre de 2026 con el mismo periodo de 2019, antes de la pandemia, la venta directa acumula un crecimiento de 17.3%. Tras los impactos de la crisis sanitaria, el sector no solo recuperó terreno, sino que mantiene un saldo positivo que se ha acelerado durante los últimos años.
Detrás de este buen comportamiento se encuentra una estrategia de expansión y adaptación de las empresas, basada en la diversificación del portafolio y la respuesta a nuevos hábitos de consumo. A ello se suma la integración de herramientas digitales con el modelo tradicional de venta directa, lo que ha permitido ampliar el alcance, mejorar la eficiencia y fortalecer los servicios. Este desempeño también contribuye a la competitividad, el dinamismo y la estabilidad del comercio peruano, al tiempo que genera oportunidades para nuevos emprendedores, indicó Correa.
Indicadores del sector
La presencia regional continúa siendo una de las características más importantes de este modelo. Durante el primer semestre de 2026, el 60% de la facturación se generó en regiones y el 40% en Lima, evidenciando la capilaridad de la venta directa en el país.
Por categorías, cosméticos concentró el 60.5% de las ventas, seguido por los productos nutricionales, con 19.8%. En cuanto al crecimiento interanual, bienestar corporal registró el mayor avance, con 28.2%; seguido por productos nutricionales, con 14.9%; cosméticos, con 8%; y ropa, con 3.1%.
El crecimiento del sector también tiene un componente humano relevante. Hasta junio de este año se registraron 567,135 empresarios independientes activos a nivel nacional, 1.17% más que en el mismo periodo de 2025. Como referencia de escala, esta cifra equivale al 9.79% de la población ocupada de Lima Metropolitana, es decir, a casi 1 de cada 10 personas ocupadas en la capital.
Las mujeres mantienen un rol protagónico en la venta directa: representan el 86% de los empresarios independientes del sector y constituyen un aporte importante a los ingresos familiares. Además, más de la mitad de los empresarios independientes se encuentra entre los 25 y 55 años. Para estos perfiles, la venta directa ofrece flexibilidad y oportunidades para generar ingresos, al tiempo que contribuye al liderazgo femenino, la inclusión y el bienestar familiar.
Principales desafíos
De cara a los próximos años, Luis Correa sostuvo que el sector tiene entre sus principales desafíos continuar avanzando en digitalización, manteniendo el equilibrio con la venta directa tradicional; reducir barreras burocráticas que faciliten la actividad de los empresarios independientes; y fortalecer el posicionamiento del gremio y el liderazgo de las empresas que lo integran.
En ese contexto, la CAPEVEDI reafirma su compromiso de seguir promoviendo el crecimiento de la venta directa, el emprendimiento, la formalidad y la ética, así como de mantener una conversación permanente que permita identificar prioridades compartidas y responder a las necesidades del mercado. Este año, la Cámara cumple 25 años contribuyendo al desarrollo de las familias peruanas.
Petroperú detecta octava conexión clandestina en el Oleoducto Norperuano
FENPETROL expresa preocupación por anuncios de ProInversión sobre activos de Petroperú y pide priorizar la recuperación de la empresa
MTC anuncia desvío vehicular en la avenida Faucett por obras de la Línea 4
Petroperú consigue primer financiamiento de US$ 475 millones de JP Morgan y Citibank para sostener sus operaciones
Gulf inicia operaciones en Perú con tres estaciones de servicio en Andahuaylas
Tarifas eléctricas del SEIN se mantienen sin cambios durante setiembre


-

 Combustible5 días ago
Fiscalía investiga presuntos vínculos entre PetroPerú y Gunvor por posible caso de corrupción
-
 Combustible5 días ago
Indecopi reforzaría vigilancia del mercado de combustibles ante posible declaratoria de emergencia
-
 Combustible6 días ago
Petroperú alista desde octubre la participación privada en siete bloques patrimoniales: Talara quedará para 2027
-
 GLP4 días ago
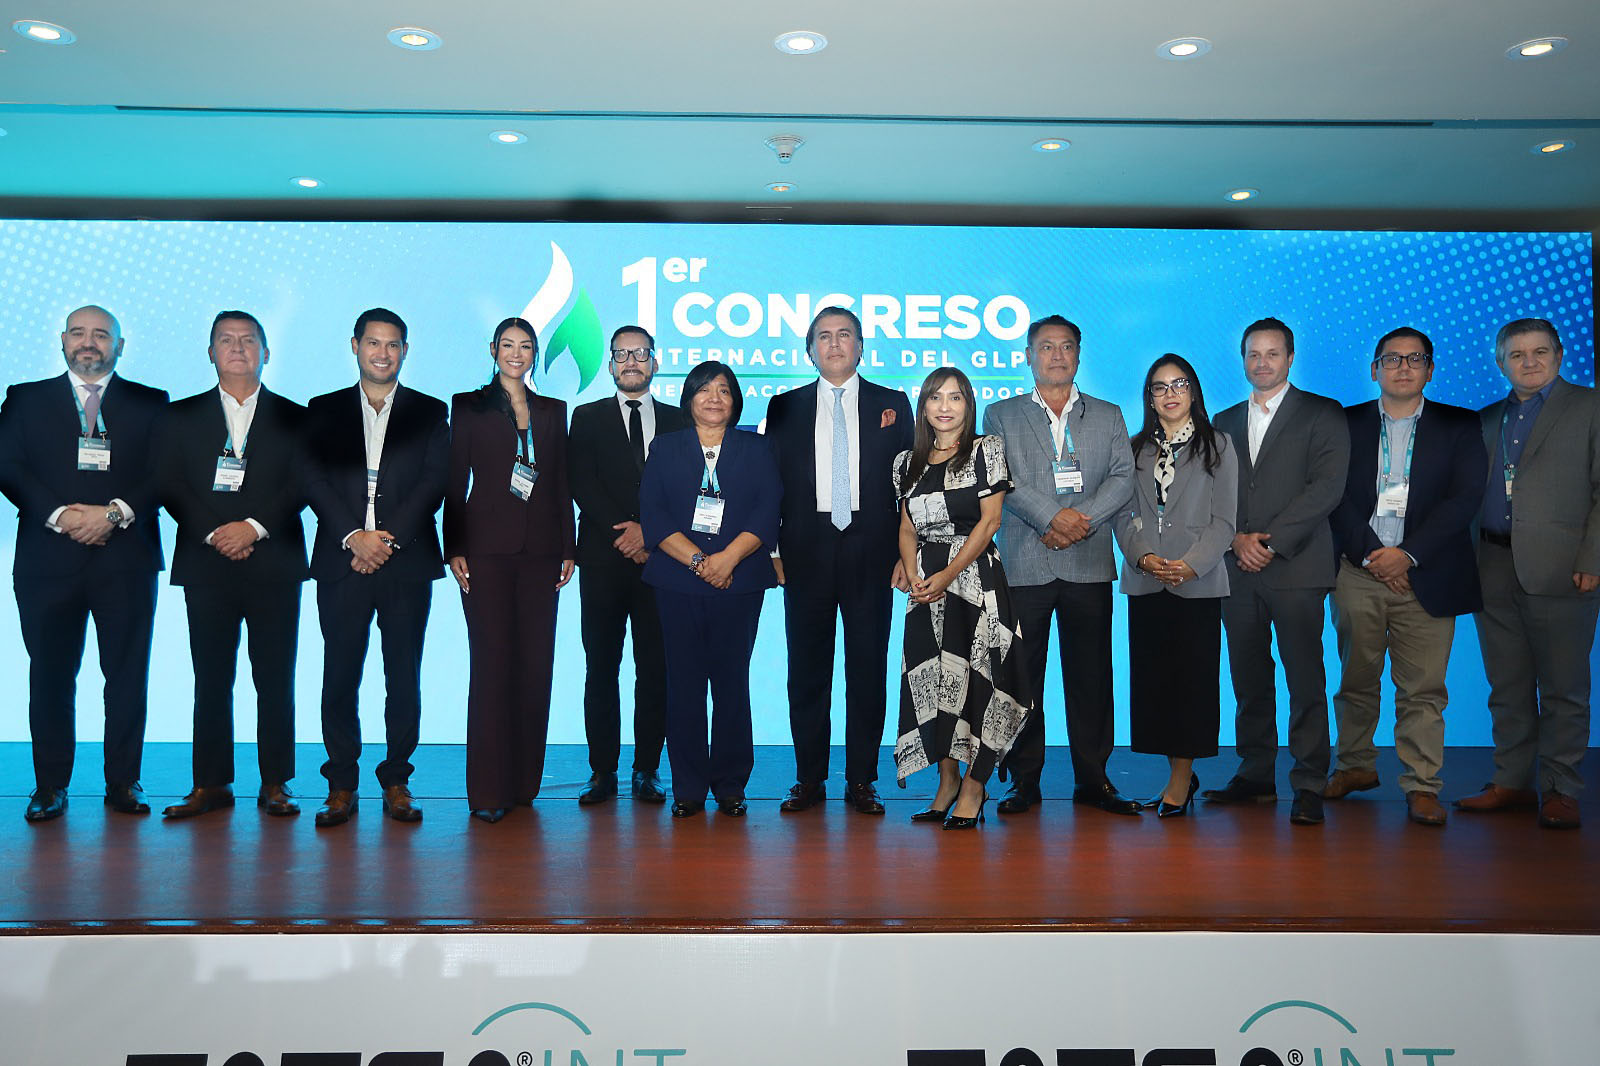
Congreso Internacional del GLP advierte retos para el abastecimiento que exige desarrollar mayor almacenamiento para fortalecer la seguridad energética
-
 Combustible5 días ago
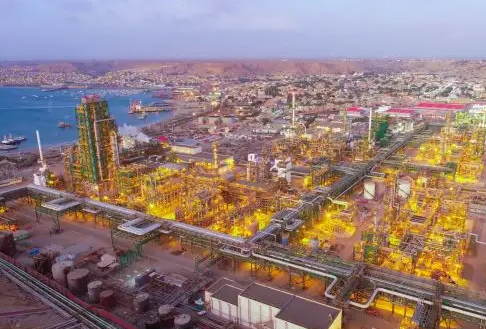
Petroperú acelera recuperación operativa para fortalecer el abastecimiento de combustibles
-
 Combustible5 días ago
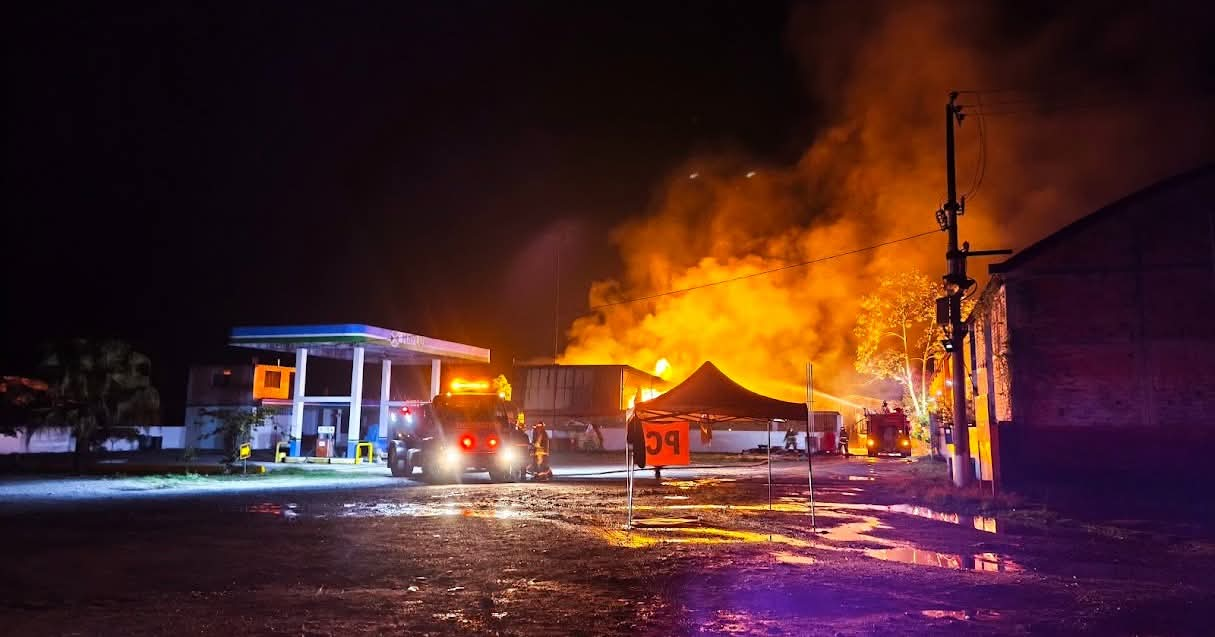
Bomberos controlan incendio de dos camiones cisterna con diésel en San Martín
-
 Notas de Prensa4 días ago
Anden amplía su estrategia inmobiliaria con Máximo y M² Partners
-
 Notas de Prensa5 días ago
Día Mundial del Corazón: ¿cómo un smartwatch puede salvarte la vida?