
Notas de Prensa
Construcción empieza el 2025 creciendo y aumentan expectativas positivas de empresas


- La construcción inicia 2025 con un crecimiento importante del 17.9%, el mejor resultado de enero en 7 años, motivado por un altísimo crecimiento de la obra pública, y a pesar de que el consumo de cemento cae un 2.4%.
- Empresarios de la construcción estiman que sus operaciones crecerán 4.9% en 2025, pronóstico que puede frustrarse, si es que no reduce la inseguridad y se intensifican las lluvias de verano. CAPECO exige una estrategia integral para ambos problemas.
- Gravedad de lamentables hechos en Trujillo y Chancay demanda una investigación profunda para determinar responsabilidades, pero también una revisión del modelo de gestión de infraestructuras considerando todo su ciclo de vida y no sólo la contratación. Para CAPECO, la digitalización de procesos es una herramienta clave para que ese cambio sea exitoso.
- Venta de vivienda creció un 23.3% en Lima Metropolitana al cierre de 2024, impulsada sobre todo por el segmento de vivienda social. El 2025 podría ser otro año de crecimiento, pero si el Ministerio de Vivienda retira beneficios de parámetros urbanísticos a viviendas dentro del “rango 5” de Mivivienda, el mercado podría contraerse fuertemente.
- Sindicato de Construcción Civil y Asociación Regional CAPECO de Lambayeque suscriben Pacto para construir una región más competitiva e inclusiva.
La Cámara Peruana de la Construcción (CAPECO) presentó la edición 86 del Informe Económico de la Construcción (IEC), en el cual se abordaron diversos aspectos clave del sector. El informe incluye un análisis detallado del panorama actual y futuro del sector. En esta ocasión, el informe se centra en el inicio prometedor del 2025, con un crecimiento del 17.9% en enero, impulsado por la obra pública.
El IEC profundiza en los desafíos que enfrenta el país ante la recurrencia de desastres naturales, proponiendo una estrategia integral que va más allá de la respuesta inmediata, enfocándose en la planificación y la sostenibilidad. Además, se analizan las lecciones aprendidas de incidentes recientes en infraestructuras clave, subrayando la necesidad de fortalecer los mecanismos de control y supervisión, y de priorizar la operación y mantenimiento de las obras.
En cuanto al mercado residencial en Lima Metropolitana, el informe da cuenta de los resultados de la reciente actualización de la Plataforma del Mercado de Edificaciones Urbanas de CAPECO, entre los que destaca el dinamismo alcanzado en el 2024, con un crecimiento del 23.3% en la venta de viviendas, impulsado por la vivienda social, pero el gremio alerta sobre decisiones administrativas que pueden revertir esta tendencia positiva en 2025.
- Desempeño de la construcción y expectativas empresariales al inicio del 2025
El sector construcción peruano ha iniciado el 2025 con un fuerte impulso, registrando un crecimiento del 17.9% en enero. Este notable desempeño, el mejor en el último septenio para el primer mes del año, se ve impulsado, en gran medida, por un “rebote” estadístico en el avance de la obra pública. Sin embargo, este panorama presenta matices importantes.
A pesar del crecimiento general del sector, el consumo de cemento experimentó una caída del 2.4% en enero, su peor resultado de los últimos siete meses. Esta contracción refleja una realidad compleja: el avance de la inversión pública es más financiero que físico, lo que se explica principalmente por el aumento en las obras paralizadas (más de 43 mil millones de soles a setiembre). Además, influyen factores como el menor dinamismo de la inversión minera y el hecho de que las importantes adjudicaciones de proyectos de Asociaciones Público-Privadas (APP) se encuentran en una etapa inicial de ejecución. Asimismo, una porción significativa de las ventas de viviendas proviene de proyectos que, en los últimos dos años, acumularon un importante stock.
No obstante, se anticipa que estos componentes de la inversión privada podrían recobrar dinamismo en 2025. Esta proyección optimista se refleja en las expectativas de los empresarios de la construcción entrevistados por CAPECO para la presente edición del IEC, que proyectan un crecimiento del 4.9% en sus operaciones para el presente año. Esta proyección coincide con la revisión al alza del Ministerio de Economía y Finanzas (MEF) sobre el crecimiento del PBI nacional, que pasó de 3.1% a 4.0%. El MEF prevé un impulso derivado de la desregulación, la recuperación de la inversión y del consumo privados y la continuación del aumento de las exportaciones, así como la estabilización de precios, y siempre que las condiciones climáticas sean favorables y se produzcan avances en la lucha contra la criminalidad.
El balance del sector construcción es positivo, a pesar de haber sido el único sector en contraerse en diciembre pasado. Al cierre de 2024, el sector registró un crecimiento del 3.6%, ubicándose como el octavo sector de mayor crecimiento, superado por actividades como la pesca, el transporte y la agropecuaria.
2. Desafíos del clima para un país en emergencia permanente
Las recientes lluvias de verano han evidenciado, una vez más, la vulnerabilidad de la infraestructura y las comunicaciones en el territorio peruano, subrayando la urgencia de una respuesta integral y proactiva ante la recurrencia de los desastres naturales, que no pueden seguir atendiéndose con acciones reactivas, improvisadas una vez que éstos ocurren. No basta con la reparación de viviendas y la restitución de infraestructuras; es imperativo adoptar una estrategia que trascienda la mera reacción y se integre a las políticas de desarrollo económico e inclusión social.
Esta estrategia debe priorizar el bienestar social, impulsar el crecimiento económico y garantizar la sostenibilidad ambiental. Un elemento clave es la reducción de la informalidad, un factor que genera precariedad, frena la productividad y agrava los problemas ambientales. La incapacidad del Estado para abordar eficazmente la informalidad es, en gran medida, responsable de su persistencia.
La estrategia integral que CAPECO propone, tiene los siguientes componentes:
- Planificación urbana y territorial: Basada en la gestión de riesgos y la generación de oportunidades de desarrollo económico e integración social, tanto en áreas urbanas como rurales.
- Gestión eficiente de infraestructuras: Con énfasis en agua, desagüe y drenaje pluvial, bajo un modelo de sostenibilidad que priorice la transparencia en la contratación y ejecución de obras, así como la recuperación de inversiones.
- Optimización de la ocupación del suelo: A través de intervenciones que reduzcan riesgos y consideren las expectativas de las familias, el incremento del capital inmobiliario y la sostenibilidad de las actividades productivas rurales.
- Nuevo modelo de gestión del agua: Adaptado a las diferentes actividades económicas y a las necesidades de la población, con medidas sostenibles de mitigación de desastres.
- Atención oportuna de emergencias: Mediante el uso intensivo de tecnologías de la información y la comunicación, y la participación activa de empresas privadas y organizaciones comunitarias.
Esta visión integral busca no solo optimizar la respuesta ante los desastres naturales, sino generar una oportunidad para construir un país más resiliente, competitivo e inclusivo.
3. Lecciones de Chancay y Trujillo: De la contratación de obras a la gestión de infraestructuras
La lamentable pérdida de vidas como consecuencia el desplome del Puente Chancay y el colapso del techo de un centro comercial en Trujillo exige una investigación seria e independiente de las razones que motivaron estas falencias, que revelarían debilidades en la gestión de infraestructuras y edificaciones en nuestro país. El hecho de que estas obras se ejecutaron dentro del marco de la formalidad, facilitará la trazabilidad de los procesos técnico – administrativos que se siguieron para el diseño, la construcción, la supervisión, la operación y el mantenimiento de estas obras, permitiendo la identificación de responsabilidades.
Hay que señalar que en el Perú existen normativas técnicas y administrativas específicas, cuya aplicación está a cargo de entidades reguladoras o supervisoras tanto para la construcción o concesión de infraestructuras como para la supervisión obligatoria de edificaciones.
Pero también es preciso comprender que no existe ningún procedimiento de control que otorgue la seguridad absoluta de que una infraestructura o una edificación no presentará fallas en su diseño, construcción u operación. Un sistema de control debe aspirar a: (i) identificar los riesgos y vulnerabilidades; (ii) adoptar procesos que reduzcan estos riesgos al mínimo deseable; (iii) establecer mecanismos de atención oportuna cuando ocurran afectaciones; (iv) identificar la causas y los responsables de estas afectaciones; (v) activar los mecanismos ya previstos de resarcimiento a los afectados; (vi) ajustar el sistema, para seguir reduciendo riesgos y vulnerabilidades. Se trata de implementar un proceso circular de mejora del sistema de control.
Es en este marco que se debe efectuar la investigación de los hechos ocurridos en Chancay y en Trujillo, la revisión de los procedimientos de ejecución, control y sanción dentro de la gestión de infraestructuras, y la determinación de la experiencia y capacidad de los profesionales que participan en todas las etapas de este proceso. En esta última función, los colegios de arquitectos deben asumir un rol mucho más activo, porque tienen el mandato legal de supervisar el correcto ejercicio de esas profesiones.
Además, la implementación de la digitalización de los procedimientos de licencias de obras y de la metodología BIM (Building Information Modeling) para la gestión de infraestructuras y edificaciones durante todo su ciclo de vida, es indispensable y urgente. Esta digitalización debe ser liderada por el gobierno central, a través del Ministerio de Vivienda para el procedimiento de licencias y control de proyectos privados, y el OSCE para las obras públicas.
En resumen, queda claro que limitar el control a la contratación y ejecución de obras no es suficiente. CAPECO ha enfatizado repetidamente la necesidad de un seguimiento integral a lo largo de todo el ciclo de vida de una infraestructura o edificación, desde la planificación y priorización hasta la operación y mantenimiento.
La operación y el mantenimiento de infraestructuras son aspectos críticos que a menudo se descuidan. La poca importancia que se concede a estos aspectos se refleja en que los procedimientos de evaluación de inversión pública (antes SNIP hoy Invierte.pe) se concentran en la preinversión (nunca se evalúa la eficiencia de las infraestructuras durante las etapas de operación y mantenimiento); la casi nula incidencia del comportamiento de una obra en la operación en los criterios de selección de contratistas; la insuficiencia de los presupuestos que se asignan para la operación y mantenimiento (pese a que implican hasta un 80% de toda la inversión); y el poco control que se tiene en verificación de capacidades de las entidades públicas supervisoras, reguladoras u operadoras.
Es urgente evaluar la conveniencia de constituir entidades especializadas para hacerse cargo de la operación y el mantenimiento de infraestructuras y edificaciones públicas. La experiencia exitosa del proyecto Legado en la gestión de grandes instalaciones deportivas así lo demuestra, por lo que resulta lamentable que en lugar de ser fortalecida para que pueda hacerse cargo, progresivamente, de toda la infraestructura deportiva relevante del país, el gobierno nacional ha decidido su disolución y el traslado de sus funciones al Instituto Peruano del Deporte – IPD, que ha demostrado una gran ineficiencia en el cuidado de dichas instalaciones, y que debería más bien enfocarse en funciones normativas y de fortalecimiento de las actividades deportivas, amateur y de alta competencia. En el caso de las reguladoras, debe considerarse la tercerización de tareas especializadas; mientras que, en las obras pequeñas, la participación de colegios profesionales podría mejorar la eficiencia y la calidad del control.
4. Mercado residencial: ¿Qué hacer para mantener la dinámica del 2024?
El mercado de vivienda en Lima Metropolitana ha experimentado un crecimiento significativo en 2024, impulsado principalmente por el segmento de vivienda social, en particular en el segmento Mivivienda, de acuerdo con la reciente información de la Plataforma del Mercado de Edificaciones Urbanas de CAPECO. La oferta habitacional en este segmento registró un aumento récord del 15.5% en el último año, mientras que la vivienda no social decreció un 7.4% y Techo Propio sufrió una caída del 50%, su peor desempeño desde 2014.
Las ventas de viviendas aumentaron un 23.3% en 2024, el mejor resultado en los últimos once años y el cuarto mejor en los veintinueve años que CAPECO lleva realizando esta investigación. El segmento Mivivienda lideró este crecimiento con un aumento del 31.0% en las ventas, seguido por la vivienda no social con un crecimiento del 15.5%, su mejor resultado en los últimos tres años.
En cuanto a la distribución geográfica, Miraflores superó a Jesús María en ventas, impulsado por el fallo del Tribunal Constitucional que permitió el desarrollo de viviendas sociales en el distrito. Otros distritos con un crecimiento significativo en ventas fueron Pueblo Libre (+53.5%), Cercado de Lima (+50.9%), Lince (37.6%) y Jesús María (+32.3%).
El mercado de vivienda en Lima Metropolitana se ha venido diversificando progresivamente por un cambio en la dinámica demográfica y de los hábitos de vida de la población, en particular en los estratos socioeconómicos medios y altos. El surgimiento de un segmento de gente joven que no quiere formar familia en corto plazo, ha generado que un 17.9% de la oferta actual este concentrada en viviendas de hasta 50 m2, aunque sólo una mínima proporción de viviendas de menos de 30 m2. La incidencia del sector socioeconómico medio en esta nueva tendencia se aprecia en que el 93.5% de las viviendas de hasta 50 m2 corresponden a Vivienda de Interés Social (VIS), con una concentración significativa en Lima Moderna y, en menor medida, en Lima Top.
Los precios por m2 crecieron por debajo de la inflación en 2024, lo que explica que el mercado de vivienda se encuentre en equilibrio, es decir en una relación oferta/venta cercana a 2. De otro lado, La altura promedio de los edificios continúa en aumento en todos los sectores urbanos de la capital, excepto en El Callao. En Lima Centro se encuentran los proyectos más altos de Lima Metropolitana.
El rango 5 del programa Mivivienda (viviendas con precios entre 355 mil y 474 mil soles) concentró el 57.8% de la oferta en los últimos dos años y el 29.6% de la oferta total de vivienda en Lima Metropolitana, con un crecimiento trimestral del 3.9% desde enero – marzo de 2023.
La relevancia de este rango en el mercado residencial es una demostración del éxito de la política habitacional que se aplica en nuestro país desde el 2002. Hasta hace poco, el Estado financiaba los créditos que se otorgaban para adquirir viviendas dentro de este rango; pero luego Mivivienda se retiró del fondeo y solo otorgaba una cobertura de riesgo por impago (una especie de seguro hipotecario).
Hoy, los créditos son otorgados con recursos de las propias instituciones financieras y el uso de la cobertura es mínimo. El único beneficio que se otorga dentro de este rango es la menor área de los departamentos (lo que calza con lo que requieren los demandantes jóvenes) y la mayor edificabilidad (lo que permite ofrecer viviendas a precios asequibles para estos demandantes). Pese a ello, existe la posibilidad de que este beneficio sea retirado en los nuevos cambios normativos propuestos por el Ministerio de Vivienda. Sería un error porque se dejaría fuera del mercado a un segmento creciente de la población y porque muchos proyectos dejarían de ser rentables, lo que afectaría sensiblemente la venta de viviendas, al punto de provocar una reversión de la tendencia al alza que se espera continuar en 2025.
También es importante que la mejora de los estándares de diseño de viviendas en el rango Techo Propio que está impulsando el Ministerio, se haga: (i) ajustando los precios de venta en función del incremento de costos que dicha mejora trae consigo; (ii) incrementando el monto de los subsidios, para evitar que el ajuste de precios implique un aumento en las cuotas mensuales del crédito, lo que sacaría a muchos demandantes del mercado; (iii) disponiendo el ajuste anual de precios de vivienda y valores de los subsidios, en función de la variación de costos de construcción, ingresos familiares y tasas de interés, de manera tal que se asegure la sostenibilidad de oferta y demanda en el largo plazo.
Por último, la reciente ordenanza de la Municipalidad de Miraflores “adecuándose” a la sentencia del Tribunal Constitucional que declara inconstitucional la paralización de obras antes de que el Ministerio de Vivienda se pronuncie en segunda instancia sobre los informes de los Revisores Urbanos, reflejaría que el conflicto por la aprobación de estos proyectos no ha terminado. Es necesario que el Ministerio agilice sus procesos de revisión de informes y de emisión de opiniones vinculantes. CAPECO ha propuesto que esta tarea sea encargada a un Comité de Expertos, que emita resoluciones administrativas, que se sustenten en procedimientos que permitan contrastar las posiciones de las partes y que pueda establecer precedentes de obligatorio cumplimiento.
5. Pacto por la construcción de una región Lambayeque más competitiva e inclusiva
El Sindicato de la región Lambayeque afiliado a la Federación de Trabajadores en Construcción Civil del Perú – FTCCP y la Asociación Regional CAPECO Lambayeque suscribieron un Pacto para la construcción de una región Lambayeque más competitiva e inclusiva. Esta iniciativa plantea doce objetivos estratégicos y busca establecer un marco de colaboración entre el sector público, el sector privado y la sociedad civil para impulsar proyectos estratégicos que fortalezcan la infraestructura, mejoren la calidad de vida de la población y promuevan un crecimiento económico sostenible y equitativo. Lambayeque, reconocida como la séptima región más competitiva del Perú y la primera del norte del país en 2023, enfrenta el desafío de traducir esta ventaja competitiva en un instrumento para alcanzar el desarrollo sostenible e inclusivo de la región. Para ello, es fundamental impulsar una agenda de política pública que promueva tanto la competitividad del aparato productivo regional como la generación de empleo formal y la atención de las brechas sociales que afectan a una parte significativa de su población.
A pesar de sus fortalezas, Lambayeque presenta debilidades en indicadores clave como el PBI per cápita, la ejecución del presupuesto público, el estado de sus redes viales, la calidad de los servicios de agua, educación y salud, la producción formal de vivienda social y la lucha contra el crimen organizado. Además, la vulnerabilidad del territorio regional ante fenómenos naturales recurrentes y emergencias sanitarias como la pandemia de COVID-19, sumada a las debilidades en la gestión pública para atender estas situaciones, exigen una acción urgente y coordinada.
Para superar estos desafíos y desbloquear el potencial de desarrollo sostenible de Lambayeque, es imprescindible impulsar la actividad constructora regional. El sector construcción, por su impacto directo en el desarrollo territorial, la infraestructura, la vivienda, los servicios públicos y la generación de empleo, se erige como un motor clave para la transformación de la región.
Cabe señalar que, este es un logro, a escala regional, derivado del trabajo conjunto desarrollado por CAPECO y la FTCCP a nivel nacional que en 2022 suscribieron un Pacto por la Construcción de un Perú Mejor, con diez objetivos estratégicos y más de 60 iniciativas de política pública para transformar la industria de la construcción en nuestro país. Con miras al inicio de la campaña electoral presidencial, ambas entidades se proponen repetir estos acuerdos en todas las regiones del país y contribuir a que estos esfuerzos de consenso de la agenda política se extiendan a otros sectores económicos.


Notas de Prensa
Cierre tributario: 5 puntos que las empresas deberían revisar para evitar inconsistencias ante SUNAT

Facturas electrónicas, ventas, compras, gastos y registros contables son algunos de los aspectos que las empresas deberían contrastar antes del cierre del ejercicio para detectar diferencias y reducir contingencias tributarias.
Antes de cerrar el ejercicio, las empresas tienen una última oportunidad para detectar diferencias entre sus operaciones, comprobantes electrónicos y registros contables. Una factura pendiente de registrar, una nota de crédito que no fue considerada o un gasto sin documentación suficiente pueden generar inconsistencias que requieran regularización posterior.
La revisión cobra especial importancia a medida que la información tributaria se encuentra cada vez más digitalizada. Para las empresas, esto implica no solo cumplir con la emisión y registro de sus operaciones, sino también mantener consistencia entre la información comercial, contable y documental que sustenta sus actividades. “El cierre de año permite hacer algo que durante la operación cotidiana suele postergarse: mirar la información de manera integral. Cuando una empresa contrasta lo que vendió, compró y gastó con lo que efectivamente registró, puede encontrar diferencias que de otro modo podrían pasar desapercibidas”, señala Rigoberto Caballero, country manager de Defontana Perú.
En ese sentido, el experto de Defontana Perú, menciona cinco puntos que las empresas deberían revisar antes de cerrar el año:
1. Facturas electrónicas emitidas y recibidas. El primer paso es verificar que los comprobantes correspondan a las operaciones realizadas durante el año. Esto incluye revisar facturas, notas de crédito, notas de débito y anulaciones para detectar documentos pendientes, diferencias o regularizaciones. También es importante comprobar que todas las ventas hayan sido correctamente facturadas y que las facturas recibidas estén debidamente registradas.
2. Ventas, compras y registros contables. Las empresas deberían contrastar sus ventas y compras con los registros contables para verificar que los comprobantes y montos coincidan. Este control cobra especial relevancia con el SIRE, que genera propuestas del Registro de Ventas e Ingresos y del Registro de Compras a partir de los comprobantes electrónicos, las cuales deben ser revisadas y, de ser necesario, complementadas o reemplazadas por el contribuyente.
“La automatización facilita el procesamiento de la información, pero su valor está en permitir detectar diferencias y hacer seguimiento a su regularización. La trazabilidad debe ser parte del control cotidiano, no solo del cierre”, explica Caballero. Contar con información integrada de ventas, compras y contabilidad facilita este cruce y reduce la necesidad de consolidar datos de distintos archivos o sistemas.
3. Compras y gastos pendientes de registrar. Antes del cierre también es conveniente identificar facturas recibidas que todavía no hayan sido registradas, gastos pendientes de contabilización u operaciones que requieran algún ajuste. La revisión debería considerar especialmente las operaciones de los últimos meses del año, cuando pueden acumularse documentos que todavía se encuentran en proceso de aprobación, registro o conciliación. Detectar estos pendientes permite determinar qué operaciones corresponden al ejercicio que termina y cuáles requieren una acción antes de iniciar el siguiente periodo.
4. Documentación que sustenta las operaciones. Las empresas deberían verificar que sus principales operaciones cuenten con documentación que acredite su origen y sustento, como órdenes de compra, contratos, comprobantes o constancias de pago. Mantener estos documentos organizados facilita la trazabilidad y permite responder con mayor rapidez ante una eventual consulta o requerimiento de SUNAT, que contempla obligaciones relacionadas con la conservación de libros, registros y documentación sustentatoria.
5. Diferencias detectadas y responsables de regularización. Toda diferencia identificada debería quedar registrada, con un responsable y una acción definida para su regularización. Así se evita que los pendientes queden sin seguimiento o pasen al siguiente ejercicio. “Encontrar una diferencia no es necesariamente el problema; lo importante es detectarla a tiempo y saber quién debe resolverla. El cierre debería terminar con pendientes claros, responsables y fechas de atención”, sostiene Caballero.
En este proceso, contar con información integrada de facturación, ventas, compras y contabilidad facilita el seguimiento y reduce la dependencia de archivos dispersos. De esta manera, el cierre puede convertirse en una instancia preventiva para fortalecer el control de la información antes de iniciar un nuevo ejercicio.

· Identificar las principales fuentes de emisiones y evaluar la viabilidad de cada proyecto permite convertir los compromisos ambientales en acciones con presupuesto y resultados medibles.
En junio de este año, el Ministerio del Ambiente informó que 1.750 organizaciones públicas y privadas habían medido su huella de carbono mediante la plataforma Huella de Carbono Perú y que 142 habían reducido sus emisiones. Estas cifras corresponden a diferentes etapas de gestión y plantean un desafío para las empresas: utilizar la información sobre su impacto ambiental para definir acciones concretas de reducción.
La preparación de los presupuestos de 2027 abre una oportunidad para incorporar esas acciones a la planificación del negocio. Para hacerlo, es necesario identificar qué procesos generan más emisiones, qué mejoras pueden implementarse y cuáles requieren inversiones que deben programarse con anticipación.
“Un plan de descarbonización debe ayudar a decidir dónde invertir primero. Cada proyecto necesita una evaluación de su potencial de reducción de emisiones, sus costos y las condiciones que requiere para funcionar. Esto permite establecer prioridades que respondan tanto a los objetivos ambientales como a las necesidades de la operación”, señala César de Armero Dubois, Country Manager de Schneider Electric para Perú y Bolivia.
Para orientar esta planificación, Schneider Electric propone considerar cinco decisiones:
· Identificar dónde se generan las principales emisiones. Elaborar un inventario permite reconocer el impacto de los combustibles utilizados, la electricidad adquirida y las actividades relevantes de la cadena de valor. Definir un año base y reunir datos consistentes ayuda a concentrar los esfuerzos en las fuentes más significativas y establecer un punto de referencia para evaluar los avances.
· Evaluar qué procesos pueden electrificarse. Revisar los equipos que utilizan combustibles permite identificar dónde podrían incorporarse alternativas eléctricas. Antes de decidir, se debe analizar la capacidad de la infraestructura, la eficiencia de los equipos, los costos de operación y las condiciones de instalación. La reducción de emisiones dependerá también de las características de la electricidad que los abastezca.
· Revisar las opciones de energía renovable. Cada empresa puede evaluar alternativas de generación en sus instalaciones o de adquisición de electricidad renovable, según su consumo y las condiciones disponibles. Además del costo, es necesario revisar las condiciones contractuales y la documentación que acredita su origen. La contabilización de sus beneficios ambientales debe seguir criterios que eviten atribuir el mismo beneficio a más de un consumidor.
· Ordenar las inversiones según su impacto y viabilidad. Comparar la inversión inicial, los costos de mantenimiento, los ahorros estimados y la reducción esperada de emisiones ayuda a seleccionar los proyectos. También conviene identificar mejoras de eficiencia en los equipos existentes y aprovechar las paradas de mantenimiento para
ejecutar intervenciones. La programación debe considerar las necesidades de continuidad operativa y los recursos disponibles.
· Definir responsables, plazos e indicadores. Cada iniciativa necesita un responsable, presupuesto y un cronograma de ejecución. Para medir sus resultados, conviene revisar las emisiones totales y, cuando corresponda, las emisiones por unidad producida. Esto ayuda a distinguir una mejora de eficiencia de una reducción asociada a una menor actividad. Utilizar criterios consistentes permite comparar los resultados a lo largo del tiempo.
La planificación debe traducirse en una cartera de proyectos con prioridades y recursos definidos. Involucrar desde el inicio a las áreas de operaciones, mantenimiento, finanzas y sostenibilidad permite evaluar las decisiones de manera conjunta y dar seguimiento a su ejecución durante 2027.
Notas de Prensa
Fenómeno El Niño: Lima y el norte concentran el 92,8% de la deuda expuesta a zonas de amenaza crítica por inundaciones
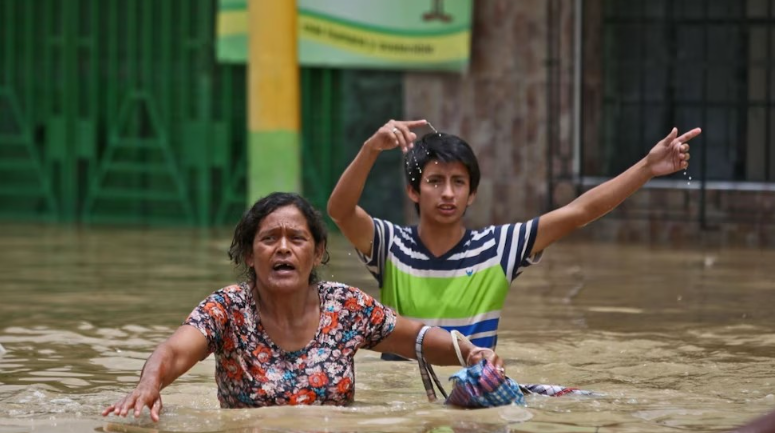
- Un análisis de Equifax identifica diferencias en la concentración de deuda y usuarios expuestos entre ambas zonas
- En el norte, uno de cada cuatro usuarios bancarizados reside en áreas de amenaza crítica
Lima y el norte del Perú concentran el 92,8% de la deuda ubicada en zonas de amenaza muy alta e inminente ante posibles inundaciones asociadas al Fenómeno El Niño. Así lo revela un análisis geoespacial de Equifax – Infocorp, que identifica diferencias en la distribución de las obligaciones financieras y los usuarios expuestos entre ambas zonas.
Para desarrollar el estudio, Equifax combinó información hidrológica, topográfica e histórica con datos de ubicación residencial y del Reporte de Crédito Consolidado (RCC). Bajo un escenario climático extraordinario, el análisis identificó que más del 11% de la deuda total evaluada y más del 13% de los usuarios crediticios de los departamentos estudiados se encuentran en zonas de amenaza crítica.
“Una cartera crediticia puede mostrar un buen comportamiento de pago y, aun así, estar expuesta a riesgos que no se reflejan en el historial de sus clientes. Al incorporar información geográfica al análisis financiero, podemos identificar dónde una emergencia climática podría afectar simultáneamente a personas y negocios. Contar con esa perspectiva permite anticipar decisiones y evaluar medidas para proteger la continuidad de las operaciones”, explicó Carolina Arias, gerente de Data & Analítica de Equifax – Infocorp.
Lima concentra el 62,2% de la deuda expuesta
Lima reúne el 62,2% del monto total de deuda expuesta a niveles de amenaza muy alta e inminente en las zonas costeras evaluadas por Equifax. Asimismo, concentra el 49,3% de las personas identificadas en el análisis crediticio y el 46,9% de los productos financieros registrados en estas mismas áreas. Esto muestra que su participación en el monto de deuda expuesta es mayor que en el número de usuarios.
En el norte, integrado por Tumbes, Piura, Lambayeque, La Libertad y Áncash, la relación es inversa. Esta zona concentra el 30,6% de la deuda expuesta y el 38,5% de las personas identificadas en áreas críticas. Así, mientras Lima tiene un mayor peso en el monto de deuda, en el norte la participación de usuarios supera su proporción de la cartera expuesta.
Además, uno de cada cuatro usuarios bancarizados del norte (25,2%) reside en zonas de amenaza muy alta o inminente por inundaciones. Este indicador resulta relevante para las entidades financieras y microfinancieras con presencia en la región, ya que una eventual emergencia podría afectar los ingresos de parte de esta población y generar dificultades de pago entre quienes mantienen obligaciones crediticias.
Por su parte, el sur concentra el 7,2% del monto de deuda expuesta y el 12,2% de las personas identificadas en las categorías de mayor amenaza.
“Los resultados muestran diferencias importantes en la exposición financiera de cada zona. En Lima se concentra una mayor proporción del monto de deuda, mientras que en el norte destaca la cantidad de usuarios ubicados en áreas críticas en relación con su participación en la cartera expuesta. Para las entidades financieras, esta información permite distinguir dónde se concentran los mayores montos de deuda y dónde podría ser necesario reforzar el seguimiento de los clientes ante una emergencia”, añadió Carolina Arias.
Lima registra la mayor proporción de territorio bajo amenaza crítica
El análisis territorial de Equifax revela que el 6,70% de la superficie evaluada de Lima se encuentra en niveles de amenaza muy alta e inminente por inundaciones. De esta proporción, 5,09 puntos porcentuales corresponden al nivel de mayor severidad. En el norte, las áreas clasificadas en ambas categorías representan el 5,24% del territorio analizado, mientras que en el sur alcanzan el 1,66%.
La magnitud de una posible afectación económica dependerá de la concentración de viviendas, negocios e infraestructura en las áreas identificadas, más allá de la proporción de territorio que representan. Una inundación podría afectar establecimientos, interrumpir rutas de abastecimiento o paralizar las operaciones de proveedores y clientes, incluso cuando no toda una región resulte afectada.
Para las entidades financieras, identificar estas áreas permite conocer dónde se concentran los clientes y activos expuestos, complementar sus evaluaciones crediticias y priorizar acciones preventivas.
Más de 1,6 millones de adultos viven en zonas de amenaza crítica
El estudio identifica a 1.620.777 personas mayores de edad que residen en zonas de amenaza muy alta e inminente por inundaciones, de las cuales el 61% está bancarizado.
Lima concentra el 53% de los adultos expuestos, seguida del norte con el 36% y del sur con el 11%. En el norte, Lambayeque y Piura registran los mayores volúmenes de población en áreas críticas, mientras que Ica destaca en el sur.
Una eventual inundación podría afectar viviendas, negocios y fuentes de empleo, reduciendo temporalmente los ingresos de los hogares y su capacidad para cumplir con sus obligaciones financieras. Sin embargo, la exposición a una amenaza no implica necesariamente un incremento de la morosidad, pues el impacto dependerá de los daños efectivos y de la situación económica de cada deudor.
El efecto en cadena de una emergencia climática
Una inundación puede afectar establecimientos y centros de distribución, interrumpir rutas de abastecimiento y comprometer las operaciones de proveedores y clientes, incluso cuando las instalaciones principales de una compañía no resulten dañadas.
Estas interrupciones pueden extender sus consecuencias a empresas ubicadas fuera de las áreas directamente afectadas, especialmente cuando dependen de proveedores, rutas de transporte o mercados regionales vulnerables. Identificar estas relaciones y evaluar alternativas de abastecimiento permite preparar medidas de contingencia y reducir la exposición operativa ante posibles emergencias climáticas.
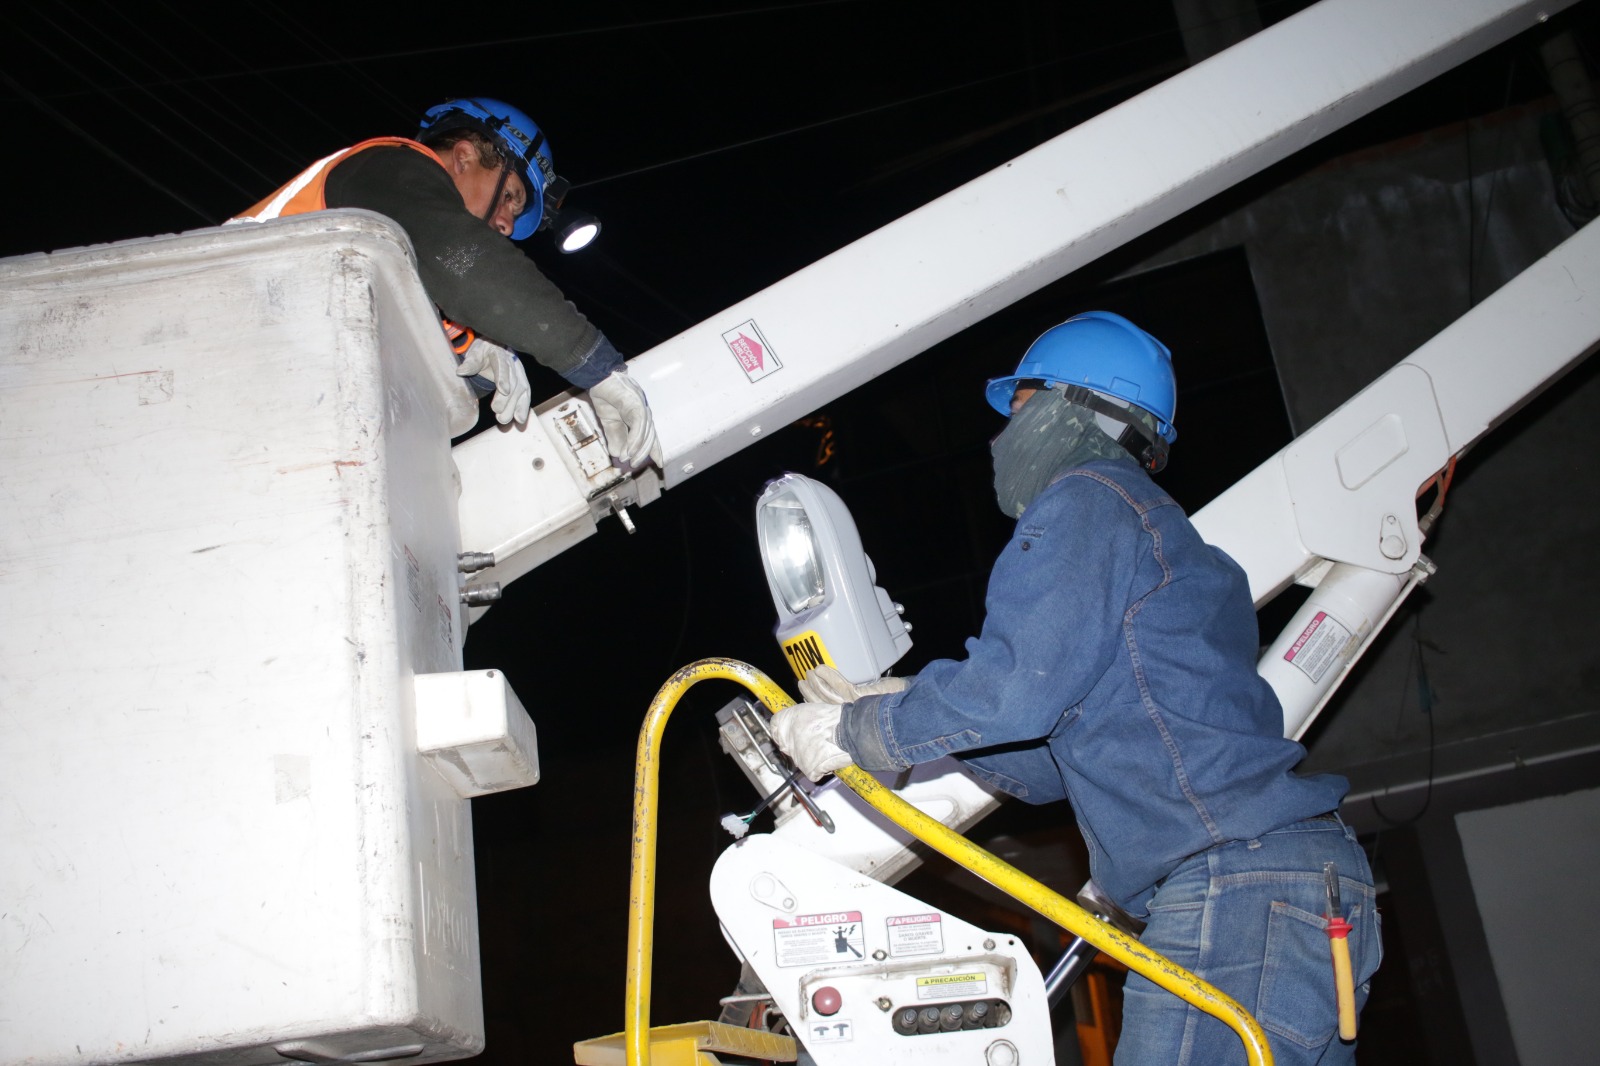
Osinergmin supervisa restablecimiento del servicio eléctrico en regiones afectadas por sismo de magnitud 6.7
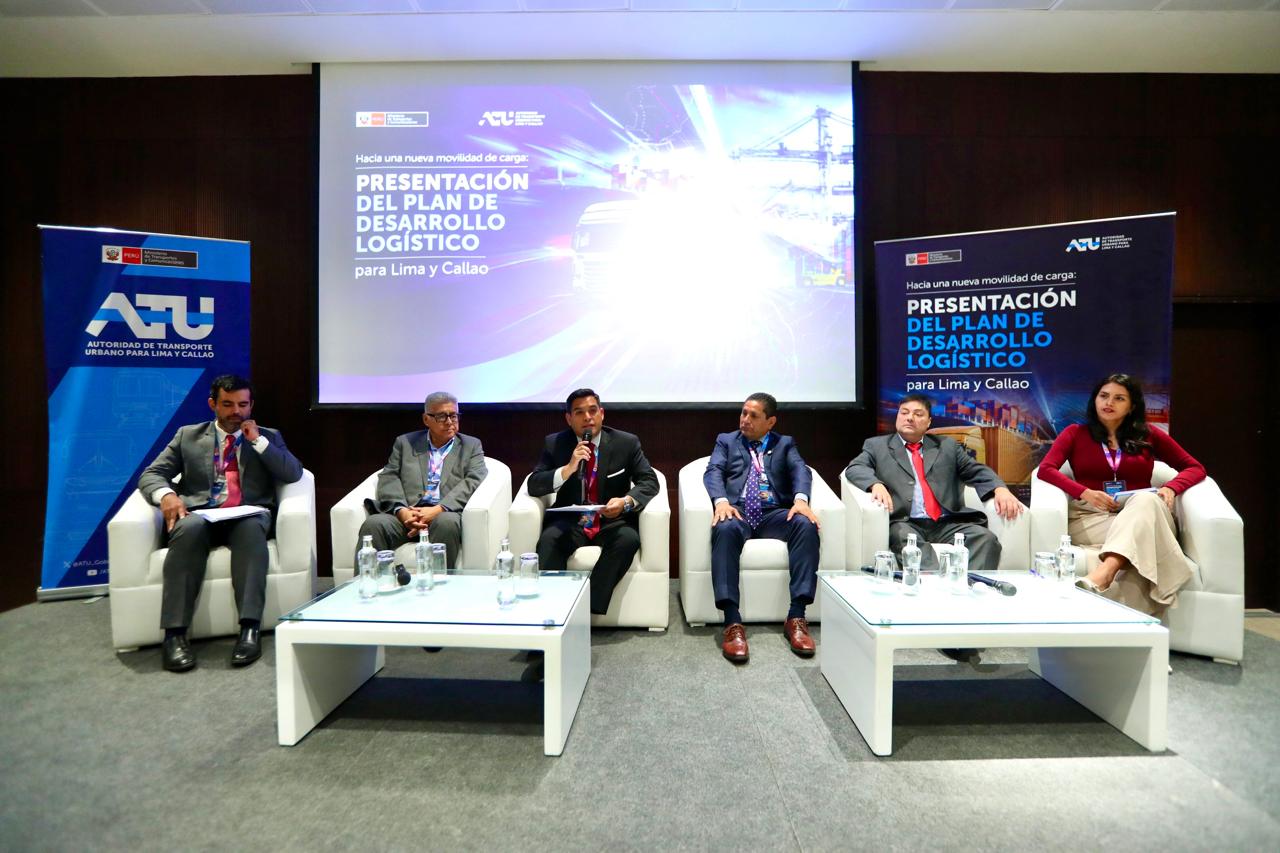
ATU proyecta modernizar el transporte de carga en Lima y Callao con plan logístico al 2046
Callao: avenida Faucett tendrá cierres nocturnos por trabajos del Metro de Lima hasta diciembre

Alza del GLP continúa: balón de gas aumenta S/ 2.50 cada semana y llega hasta S/ 70 en Lima
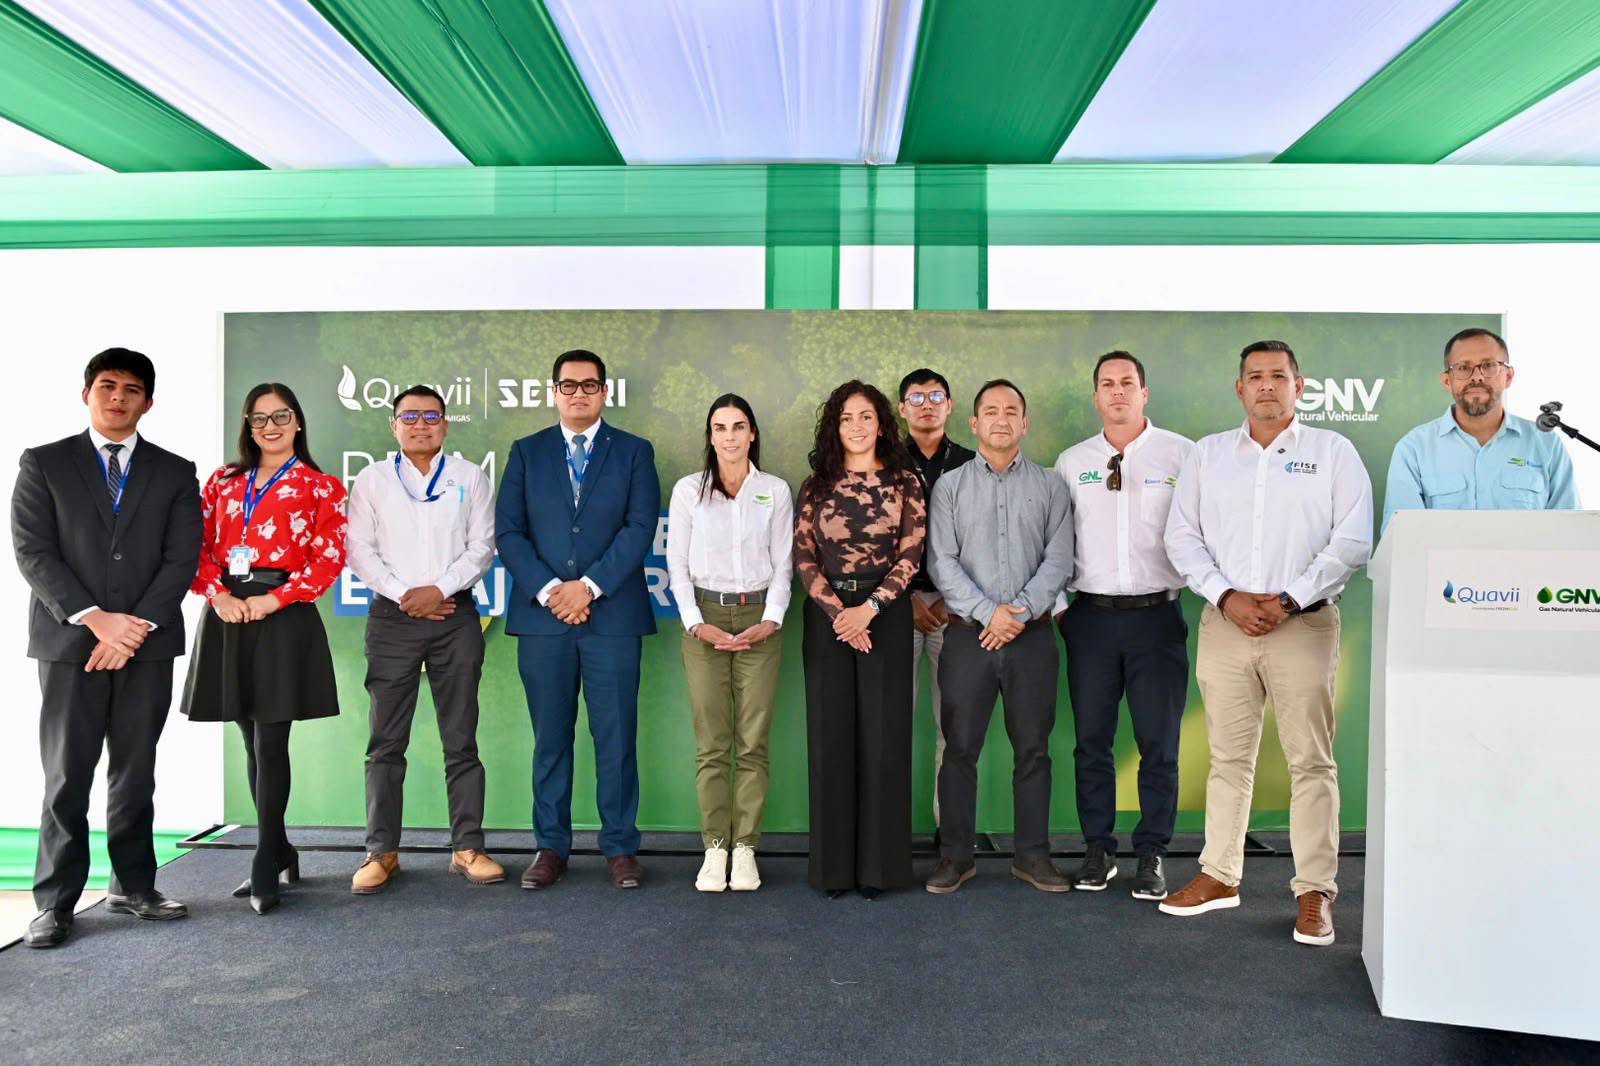
Quavii inaugura la primera estación de GNV en Cajamarca

Cálidda pide ampliar por diez años su concesión para masificar el gas natural en siete regiones del Perú


-
 Transporte5 días ago
Paro de transportistas registra baja participación en Huancayo durante su primera jornada
-
 Gas Natural5 días ago
ProInversión impulsará la reactivación del megaproyecto SITGAS para abastecer de gas natural al sur del Perú
-
 Notas de Prensa5 días ago
Hitachi Energy y Celonis amplían su colaboración para acelerar la excelencia operativa impulsada por la IA
-
 Notas de Prensa5 días ago
Inchcape lanza New Energy Plus para acercar los vehículos de nuevas energías a más peruanos
-
 Notas de Prensa5 días ago
Cáncer de próstata: ¿cuándo y qué exámenes deben realizarse los hombres?
-
 Notas de Prensa5 días ago
NIIF 18 transformará la forma en que las empresas reportan su desempeño financiero a partir de 2027
-
 Notas de Prensa5 días ago
Los envíos de los audífonos inalámbricos de Huawei han superado los 100 millones de unidades
-
 Notas de Prensa5 días ago
Xiaomi presenta Xiaomi 18 Pro Max y Xiaomi 18 Pro con experiencias premium de gama alta