
Notas de Prensa
Siemens obtiene resultados récord en 2023


· Los ingresos en el año fiscal 2023 crecieron un 11% sobre una base comparable hasta 77.800 millones de euros (Ejercicio 2022: 72.000 millones).
· La unidad de negocio industrial obtuvo un nuevo máximo histórico: 11.400 millllones de euros (Ejercicio 2022: 10.300 millones); el margen de rentabilidad de este negocio subió al 15,4% (Ejercicio 2022: 15,1%).
Siemens continuó con éxito su trayectoria de crecimiento rentable con múltiples nuevos registros en el año fiscal 2023 (finalizado el 30 de septiembre de este año). En un histórico rendimiento del negocio operativo, los ingresos experimentaron un incremento del 11% en comparación con el período anterior, excluyendo los impactos de conversión de divisas y los efectos de cartera. Este aumento alcanzó el límite superior de las expectativas revisadas de la compañía, que se situaban entre el 9% y el 11%. El beneficio y la rentabilidad del Negocio Industrial alcanzaron nuevos niveles récord, al igual que el beneficio neto. Los accionistas también se beneficiarán del desempeño sobresaliente de la empresa. El Consejo de Supervisión y el Consejo de Administración propusieron aumentar el dividendo de 4,25 euros en el ejercicio 2022 a 4,70 euros por acción.
«El año fiscal 2023 fue un año de múltiples récords: en nuestro negocio industrial, las ganancias y el margen de beneficio alcanzaron los niveles más altos de su historia, y casi duplicamos nuestro margen neto de ingresos. Me gustaría dar las gracias a todos nuestros empleados en todo el mundo por su tremenda contribución a estos resultados sobresalientes. Nuestra estrategia es avanzar y continuamos acelerando las transformaciones digitales y de sostenibilidad de nuestros clientes», dijo Roland Busch, presidente y CEO de Siemens AG.
«En el año fiscal 2023, Siemens continuó su camino de crecimiento y, por primera vez, superó los 10.000 millones de euros en flujo de caja libre», dijo Ralf P. Thomas, director financiero de Siemens AG. «Nuestros accionistas se beneficiarán de este éxito con una propuesta de aumento
del dividendo a 4,70 euros, la rentabilidad por dividendo correspondiente del 3,5% y nuestro programa ampliado de recompra de acciones».
Los ingresos netos casi se duplican: el flujo de caja libre alcanza un máximo histórico
Los pedidos crecieron un 7% comparado con el año fiscal 2022. Por su parte, el negocio digital continuó creciendo y subió alrededor de un 12%, hasta los 7.300 millones de euros (año fiscal 2022: 6.500 millones de euros), lo que permite a Siemens superar considerablemente su tasa de crecimiento anunciada de un crecimiento medio anual del 10% en el año fiscal 2023. Así, el beneficio del negocio industrial aumentó un 11%, hasta los 11.400 millones de euros (año fiscal 2022: 10.300 millones de euros), el margen de negocio industrial mejoró hasta el 15,4% (año fiscal 2022: 15,1%) y el beneficio neto se situó en 8.500 millones de euros (ejercicio 2022: 4.400 millones de euros). Los tres resultados son máximos históricos en la historia de la compañía.
El flujo de caja libre a nivel de Grupo de operaciones continuas y discontinuadas alcanzó un máximo histórico, totalizando 10.000 millones de euros por primera vez (año fiscal 2022: 8.200 millones de euros). El negocio industrial también alcanzó un nuevo máximo de 10.400 millones de euros en flujo de caja (ejercicio 2022: 9.700 millones de euros).
Potente final en el cuarto trimestre con récords en negocios industriales
En el cuarto trimestre de 2023, los pedidos crecieron un 6% en términos comparables, hasta los 21.800 millones de euros, con volúmenes de grandes pedidos en Mobility combinados con un crecimiento en Siemens Healthineers y Smart Infrastructure. Los ingresos también aumentaron un 10% sobre una base comparable, hasta los 21.400 millones de euros (4T 2022: 20.600 millones de euros).
Los ingresos se situaron en un nivel récord en todas las empresas industriales, siendo Smart Infrastructure la mayor contribución al crecimiento. El beneficio del negocio industrial creció un 7% hasta los 3.400 millones de euros y alcanzó el nivel trimestral más alto de la historia, con aumentos significativos de Digital Industries y Smart Infrastructure. El margen de beneficio alcanzó el 16,5%.
Los ingresos netos ascendieron a 1.900 millones de euros, frente a los 2.900 millones de euros del mismo trimestre del año anterior, que se había beneficiado de una ganancia antes de impuestos de 1.100 millones de euros por la venta del negocio de correos y paquetería.
Perspectivas para el año fiscal 2024
Las perspectivas del Grupo Siemens para el año fiscal 2024 se basan en el supuesto de que las tensiones geopolíticas no aumenten más. Bajo esta condición, la compañía espera que el negocio continúe su trayectoria rentable.
Para el Grupo Siemens, el crecimiento de los ingresos comparables, neto de conversión de divisas y efectos de cartera, se sitúa en el rango del 4% al 8% y una relación book to value esperada superior a 1.
Digital Industries espera para el año fiscal 2024 un desarrollo de ingresos comparables del 0% al 3%. Esto se basa en la suposición de que, tras la reducción de existencias por parte de clientes, la demanda global en los negocios de automatización, especialmente en China, repunte en la segunda mitad del año fiscal. Se espera que el margen de beneficio se sitúe entre el 20% y el 23%.
Smart Infrastructure espera para el año fiscal 2024 un crecimiento de los ingresos comparables del 7% al 10%. Se espera que el margen de beneficio sea del 15% al 17%.
Mobility espera para el año fiscal 2024 un crecimiento de los ingresos comparables del 8% al 11% y se espera que el margen de beneficio sea del 8% al 10%.
Se estima que este crecimiento rentable del Negocio Industrial impulse un aumento del BPA básico a partir del beneficio neto antes de la contabilidad de asignación de precios de compra (BPA antes de PPA), excluyendo la inversión en Siemens Energy, a un rango de €10.40 a €11.00 en año fiscal 2024, frente al BPA pre PPA, excluyendo la inversión en Siemens Energy, de 9,93 euros en el año fiscal 2023. Esta perspectiva excluye las cargas de los asuntos legales y regulatorios.



Notas de Prensa
SGS registra un crecimiento orgánico del 9% en América Latina durante el primer semestre de 2026

SGS reportó ventas por 351 millones de francos suizos en el área de Pruebas e Inspección en América Latina durante el primer semestre de 2026, lo que representa un crecimiento orgánico del 9% en comparación con el mismo período del año anterior. Este desempeño posicionó a la región como la segunda de mayor crecimiento dentro de la división de Pruebas e Inspección del grupo a nivel mundial. Además, América Latina representa actualmente aproximadamente el 10,7% de las ventas de la división de Pruebas e Inspección de SGS, lo que refuerza su importancia dentro de la estrategia general de crecimiento de la empresa.
El desempeño de la región refleja la creciente demanda de servicios de pruebas, inspección y certificación en todos los sectores, los cuales se enfrentan a requisitos normativos cada vez más estrictos, persiguen objetivos de sostenibilidad cada vez más ambiciosos y adoptan nuevas tecnologías para mejorar la productividad y la confiabilidad operativa.
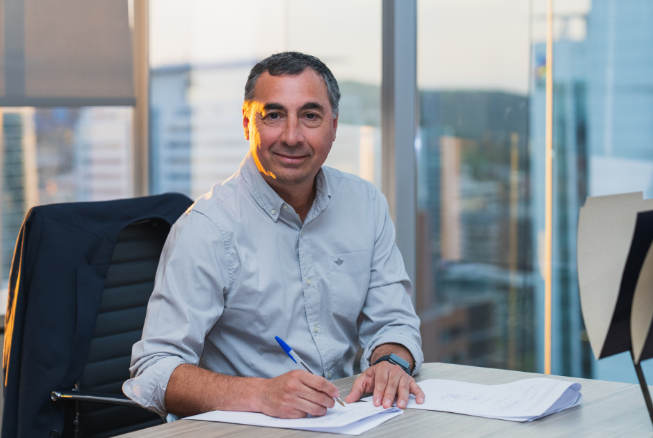
En este contexto, SGS nombró a Mauricio Rocha como nuevo director para América Latina, encargado de liderar la implementación regional de la «Estrategia 27: Acelerar el crecimiento, generar confianza», la hoja de ruta del Grupo para acelerar el crecimiento, mejorar el desempeño y la agilidad, y fortalecer sus perfiles financieros y de ESG.
Rocha cuenta con más de 25 años de experiencia en la dirección de operaciones, negocios y procesos de transformación en la industria minera y el sector de servicios de aseguramiento. Antes de asumir este cargo regional, se desempeñó como director general de SGS Chile y dirigió SGS Minerals, una de las principales plataformas de crecimiento de la empresa.
“Latinoamérica desempeña un papel importante en las ambiciones de crecimiento de SGS y ofrece oportunidades significativas para ampliar el valor que brindamos a nuestros clientes. Nuestra prioridad es ejecutar la estrategia del Grupo con una perspectiva regional, impulsar el desarrollo comercial y apoyar a las industrias para que aborden sus necesidades en materia de productividad, sostenibilidad y confianza”, afirmó Mauricio Rocha, director de SGS para Latam.
Crecimiento centrado en las necesidades de la industria
La agenda regional de SGS se centra en varias megatendencias que están transformando las operaciones industriales. Entre ellas se incluyen los crecientes requisitos ambientales y normativos, la adopción de tecnologías digitales y la reconfiguración de las cadenas de suministro globales.
En el ámbito de la sustentabilidad, sectores como la minería, la energía y la infraestructura deben seguir avanzando en sus compromisos ambientales y de descarbonización sin comprometer la seguridad, la productividad ni la continuidad operativa. En respuesta a ello, SGS ofrece capacidades técnicas y soluciones agrupadas en su plataforma IMPACT NOW y alineadas con su propósito de contribuir a un futuro más sustentable.
La transformación digital representa otra área clave de evolución. La inteligencia artificial, los análisis avanzados y las herramientas digitales ofrecen nuevas oportunidades para optimizar los procesos y fortalecer la toma de decisiones, al tiempo que aumentan la necesidad de seguridad, integridad y trazabilidad de la información. En este contexto, SGS Digital Trust es un pilar fundamental de la propuesta de valor del grupo, ya que ayuda a las organizaciones a adoptar tecnologías y sistemas digitales con confianza.
La evolución de las cadenas de suministro también está creando nuevas oportunidades. El nearshoring está posicionando a los mercados latinoamericanos como destinos atractivos para la inversión y la fabricación, al tiempo que exige a las empresas demostrar el cumplimiento de las normas de calidad, seguridad y desempeño. Los servicios de pruebas, inspección y certificación ayudan a verificar estos requisitos y a generar confianza entre las partes interesadas de la cadena de valor.
Con el nombramiento de Rocha, SGS busca fortalecer la ejecución de su estrategia y aprovechar las oportunidades de crecimiento en todos sus mercados. El enfoque de gestión regional se guiará por los objetivos de la Estrategia 27, con un énfasis en el desarrollo comercial, la creación de valor para el cliente y la confianza como un elemento transversal de sus servicios.
Notas de Prensa
De Chiclayo a París: fotógrafo peruano vuelve a destacar en los HUAWEI XMAGE Awards 2026
- El fotógrafo chiclayano Carloman Macidiano Céspedes Riojas fue seleccionado como finalista en dos categorías de la décima edición de los HUAWEI XMAGE Awards 2026 en París.
- En 2025 obtuvo reconocimientos en dos categorías del mismo concurso, con fotografías inspiradas en escenas de su vida cotidiana.
- La fotografía ha acompañado el recorrido de Macidiano Céspedes desde Chiclayo, su ciudad natal, hasta Buenos Aires, donde actualmente reside. Hoy, su trabajo vuelve a tener presencia internacional, pues el fotógrafo peruano fue seleccionado como finalista en dos categorías de los HUAWEI XMAGE Awards 2026: “Noche” y “Rostros”. Sus imágenes fueron elegidas entre más de 820 mil fotografías que participaron en la décima edición del concurso.
Su interés por la fotografía surgió en Perú, mientras estudiaba Ciencias de la Comunicación. Sin embargo, pasaron diez años antes de que pudiera tener su primera cámara, ya en Argentina. Aunque era un equipo usado y antiguo, se convirtió en el punto de partida de sus primeros viajes y experimentos fotográficos. Comenzó capturando paisajes que le resultaban ajenos y, poco a poco, dirigió la mirada hacia las personas y las historias que encontraba en el camino.
Esta búsqueda también ha sido reconocida en el ámbito internacional. Su obra recibió el segundo lugar en la categoría Stories de los Pride Photo Awards de 2019 y en 2025, obtuvo premios en dos categorías de los HUAWEI XMAGE Awards: Storyboard. Este año, de la mano del HUAWEI P30 Pro, la propuesta de Macidiano destacó por encontrar en las escenas cotidianas una oportunidad para explorar la relación entre los seres humanos, los animales y los espacios que habitan.
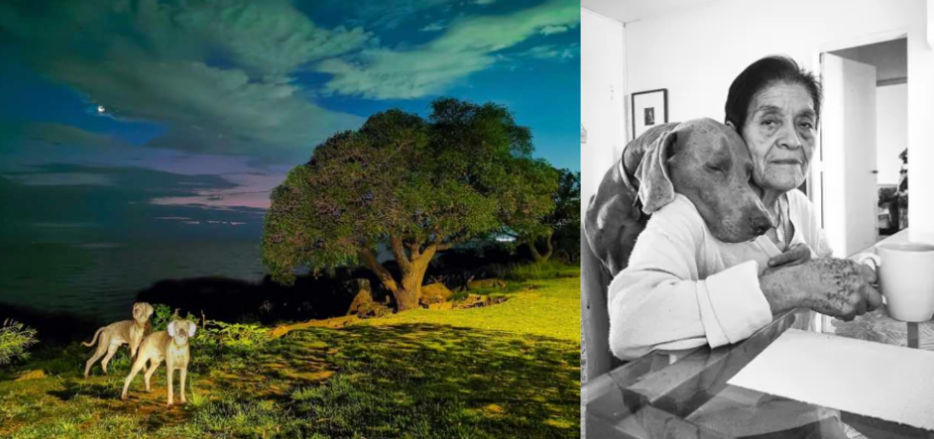
En la categoría “Noche”, presentó una pareja de perros emergiendo sobre un fondo nocturno, en una composición donde la oscuridad y el contraste lumínico aportan una atmósfera de misterio e intimidad. Por su parte, en la categoría “Rostros”, retrató a una mujer mayor disfrutando de una taza de café mientras un perro permanece acomodado sobre su hombro, construyendo una escena de complicidad y ternura. Aunque ambas fotografías responden a lenguajes visuales diferentes, comparten una mirada que reconoce a los animales como protagonistas de las pequeñas historias que transcurren a nuestro alrededor.
Diez años de fotografía móvil en los HUAWEI XMAGE Awards
La edición 2026 conmemora el décimo aniversario de los HUAWEI XMAGE Awards, un concurso internacional que reúne fotografías tomadas con dispositivos móviles. En esta convocatoria participaron más de 820 mil imágenes de distintas partes del mundo.
Como parte de esta edición, el 11 de noviembre se inauguró en el Grand Palais de París la exposición “A Heartwarming World” (Un mundo conmovedor), en colaboración con Paris Photo. La muestra reúne obras de fotógrafos de distintas nacionalidades y se organiza en torno a tres temas: “Ver la naturaleza”, “Ver el mundo” y “Vernos unos a otros”.
Además, presenta la evolución de la iniciativa NEXT-IMAGE hacia HUAWEI XMAGE, a través de una selección de fotografías y materiales que recorren los diez años del concurso y su propuesta de fotografía móvil.
Entre los dispositivos que destacaron por su participación en las propuestas de fotógrafos latinoamericanos se encuentran el HUAWEU Mate 80 Pro, HUAWEI Pura 80 Ultra y se espera que, de cara al siguiente año, se incorporen fotografías registradas con la nueva línea HUAWEI Pura 90 S Series, al ser la primera de HUAWEI con una cámara de 200 MP, zoom óptico de 4 x y nuevas herramientas que pueden aportar mucho al trabajo fotográfico que integran la inteligencia artificial sin comprometer la naturalidad de la imagen.
Notas de Prensa
Cierre tributario: 5 puntos que las empresas deberían revisar para evitar inconsistencias ante SUNAT

Facturas electrónicas, ventas, compras, gastos y registros contables son algunos de los aspectos que las empresas deberían contrastar antes del cierre del ejercicio para detectar diferencias y reducir contingencias tributarias.
Antes de cerrar el ejercicio, las empresas tienen una última oportunidad para detectar diferencias entre sus operaciones, comprobantes electrónicos y registros contables. Una factura pendiente de registrar, una nota de crédito que no fue considerada o un gasto sin documentación suficiente pueden generar inconsistencias que requieran regularización posterior.
La revisión cobra especial importancia a medida que la información tributaria se encuentra cada vez más digitalizada. Para las empresas, esto implica no solo cumplir con la emisión y registro de sus operaciones, sino también mantener consistencia entre la información comercial, contable y documental que sustenta sus actividades. “El cierre de año permite hacer algo que durante la operación cotidiana suele postergarse: mirar la información de manera integral. Cuando una empresa contrasta lo que vendió, compró y gastó con lo que efectivamente registró, puede encontrar diferencias que de otro modo podrían pasar desapercibidas”, señala Rigoberto Caballero, country manager de Defontana Perú.
En ese sentido, el experto de Defontana Perú, menciona cinco puntos que las empresas deberían revisar antes de cerrar el año:
1. Facturas electrónicas emitidas y recibidas. El primer paso es verificar que los comprobantes correspondan a las operaciones realizadas durante el año. Esto incluye revisar facturas, notas de crédito, notas de débito y anulaciones para detectar documentos pendientes, diferencias o regularizaciones. También es importante comprobar que todas las ventas hayan sido correctamente facturadas y que las facturas recibidas estén debidamente registradas.
2. Ventas, compras y registros contables. Las empresas deberían contrastar sus ventas y compras con los registros contables para verificar que los comprobantes y montos coincidan. Este control cobra especial relevancia con el SIRE, que genera propuestas del Registro de Ventas e Ingresos y del Registro de Compras a partir de los comprobantes electrónicos, las cuales deben ser revisadas y, de ser necesario, complementadas o reemplazadas por el contribuyente.
“La automatización facilita el procesamiento de la información, pero su valor está en permitir detectar diferencias y hacer seguimiento a su regularización. La trazabilidad debe ser parte del control cotidiano, no solo del cierre”, explica Caballero. Contar con información integrada de ventas, compras y contabilidad facilita este cruce y reduce la necesidad de consolidar datos de distintos archivos o sistemas.
3. Compras y gastos pendientes de registrar. Antes del cierre también es conveniente identificar facturas recibidas que todavía no hayan sido registradas, gastos pendientes de contabilización u operaciones que requieran algún ajuste. La revisión debería considerar especialmente las operaciones de los últimos meses del año, cuando pueden acumularse documentos que todavía se encuentran en proceso de aprobación, registro o conciliación. Detectar estos pendientes permite determinar qué operaciones corresponden al ejercicio que termina y cuáles requieren una acción antes de iniciar el siguiente periodo.
4. Documentación que sustenta las operaciones. Las empresas deberían verificar que sus principales operaciones cuenten con documentación que acredite su origen y sustento, como órdenes de compra, contratos, comprobantes o constancias de pago. Mantener estos documentos organizados facilita la trazabilidad y permite responder con mayor rapidez ante una eventual consulta o requerimiento de SUNAT, que contempla obligaciones relacionadas con la conservación de libros, registros y documentación sustentatoria.
5. Diferencias detectadas y responsables de regularización. Toda diferencia identificada debería quedar registrada, con un responsable y una acción definida para su regularización. Así se evita que los pendientes queden sin seguimiento o pasen al siguiente ejercicio. “Encontrar una diferencia no es necesariamente el problema; lo importante es detectarla a tiempo y saber quién debe resolverla. El cierre debería terminar con pendientes claros, responsables y fechas de atención”, sostiene Caballero.
En este proceso, contar con información integrada de facturación, ventas, compras y contabilidad facilita el seguimiento y reduce la dependencia de archivos dispersos. De esta manera, el cierre puede convertirse en una instancia preventiva para fortalecer el control de la información antes de iniciar un nuevo ejercicio.
SGS registra un crecimiento orgánico del 9% en América Latina durante el primer semestre de 2026
De Chiclayo a París: fotógrafo peruano vuelve a destacar en los HUAWEI XMAGE Awards 2026
Combustibles en Perú registran caídas de hasta 16%, pero siguen por encima de los precios previos al conflicto en Irán

Alza del GLP continúa: balón de gas aumenta S/ 2.50 cada semana y llega hasta S/ 70 en Lima
Quavii inaugura la primera estación de GNV en Cajamarca

Cálidda pide ampliar por diez años su concesión para masificar el gas natural en siete regiones del Perú


-
 Transporte5 días ago
Paro de transportistas registra baja participación en Huancayo durante su primera jornada
-
 Gas Natural5 días ago
ProInversión impulsará la reactivación del megaproyecto SITGAS para abastecer de gas natural al sur del Perú
-
 Notas de Prensa5 días ago
Cáncer de próstata: ¿cuándo y qué exámenes deben realizarse los hombres?
-
 Notas de Prensa5 días ago
Hitachi Energy y Celonis amplían su colaboración para acelerar la excelencia operativa impulsada por la IA
-
 Notas de Prensa5 días ago
Inchcape lanza New Energy Plus para acercar los vehículos de nuevas energías a más peruanos
-
 Notas de Prensa5 días ago
Los envíos de los audífonos inalámbricos de Huawei han superado los 100 millones de unidades
-
 Notas de Prensa5 días ago
NIIF 18 transformará la forma en que las empresas reportan su desempeño financiero a partir de 2027
-
 GLP5 días ago
¿Pensando en pasar tu carro a GLP? Cuatro preguntas que debes hacerte antes de tomar la decisión