

Internacionales
Ya es hora de empezar a pensar en el petróleo en 2019


La razón es el alza del precio del petróleo que ha llevado al referencial West Texas Intermediate (WTI) por encima de los US$ 60 el barril; al Brent a ubicarse en torno a los US$ 70; y a las proyecciones de los analistas a la enrarecida área de los US$ 80. Centrándose en el WTI, ha habido un gran cambio en la curva de los futuros en los últimos seis meses:
El mes pasado escribí en esta columna sobre el aumento de las coberturas de las empresas de exploración y producción de América del Norte durante el tercer trimestre de 2017. A fines de junio, 53 empresas analizadas por Bloomberg New Energy Finance habían cubierto en conjunto alrededor de 636,000 barriles por día, o un 12%, de su producción esperada de petróleo para 2018. Tres meses más tarde, eso había aumentado a más de 1.5 millones de barriles por día, o un 29%, con la cobertura cargada al primer semestre de 2018 en particular.
Sin embargo, la cobertura para 2019 aún era relativamente escasa: a fines de septiembre, solo 200,000 barriles por día, alrededor del 3%, de la producción esperada de petróleo tenía cobertura, según la base de datos de BNEF. Eso no es inusual; realmente uno no esperaría que las compañías de exploración y producción estuvieran cubriendo gran cantidad de producción 18 meses o más en el futuro.
No obstante, ahora que el día de Año Nuevo de 2019 está a menos de 12 meses, las compañías de exploración y producción bien podrían estar considerando cerrar coberturas para el próximo año, especialmente a la luz de esa reciente alza.
Las permutas para 2019 ahora rondan los US$ 57.50 el barril, casi US$8 más por barril que su negociación en el tercer trimestre, y casi la mitad de esa ganancia se produjo solo en el último mes.
Esos ocho dólares son significativos y equivalen al costo promedio de infraestructura y gastos corporativos generales por barril para los 30 principales productores en la cuenca del Pérmico, según una presentación realizada en noviembre por el vicepresidente de análisis de Rystad Energy, Artem Abramov. El ejecutivo estableció el costo promedio del ciclo completo en alrededor de US$54 por barril.
Mientras tanto, los precios promedio alcanzados por operadores de la cuenca del Pérmico a través de coberturas en el tercer trimestre fueron de US$49 para 2018 y de alrededor de US$52 para 2019. También se debe notar que los actuales precios de las permutas son más altos que a fines de 2016 y principios de 2017, cuando las empresas de exploración y producción se apresuraron a cubrir la producción del año pasado en el periodo de celebración inicial después de que la OPEP anunciara por primera vez los recortes de la oferta.
El resultado es que US$ 57.50 representa un punto atractivo para que las compañías de exploración y producción comiencen ya a cerrar coberturas para 2019.
Hay algunas pistas que sugieren que esto está sucediendo. La posición corta neta de los operadores de permutas en opciones y futuros del crudo WTI -una representación de la cobertura de exploración y producción- se ha expandido en un volumen teórico de 250 millones de barriles desde el final del tercer trimestre, y esa tendencia continúa en 2018.
Mientras tanto, el economista de energía Phil Verleger señaló en un informe reciente que el interés abierto en los tres principales contratos de futuros del crudo que expiran en más de un año asciende a 1 millón de contratos (unos 1.000 millones de barriles), frente a los solo 800,000 contratos de hace un año. La implicancia es que los productores están cerrando coberturas para la producción de 2019 más agresivamente de lo que lo estaban haciendo para 2018 hace un año.
Verleger estima que esto se traduce en un aumento de la producción de petróleo de Estados Unidos de al menos 600,000 barriles por día en 2019, lo que es ligeramente más alto que la proyección inicial de la Administración de Información de Energía, publicada a principios de esta semana.
No tendremos el panorama completo hasta que los resultados del cuarto y del primer trimestre hayan pasado, aproximadamente a principios de mayo. Parece probable que las compañías de exploración y producción habrán aprovechado la oportunidad para eliminar algunos riesgos para 2019. Si resulta que no lo hicieron, entonces eso implicaría algunos raciocinios bastante alcistas sobre el mercado del petróleo el próximo año.



- América Latina y el Caribe produjo 318 millones de barriles de crudo y 21,7 mil millones de m3 de gas natural en abril de 2026.
- Más del 70% del gas se consumió en el mercado regional, protegiendo a la región de las disrupciones comerciales e incertidumbres en Oriente Medio.
- El nuevo Reporte Mensual de Petróleo y Gas Natural de OLACDE evidencia una integración comercial intrarregional aún asimétrica.
América Latina y el Caribe mantiene el impulso en su sector de hidrocarburos. Durante abril de 2026, la región alcanzó una producción de 318 millones de barriles de petróleo (Mbbl), lo que representa un crecimiento del 10% en comparación con el mismo mes del año anterior.
El más reciente Reporte mensual de petróleo y gas natural de la Organización Latinoamericana y Caribeña de Energía (OLACDE) revela un mercado en crecimiento con el protagonismo de Brasil, México y Venezuela que lideraron la extracción petrolera, concentrando conjuntamente el 70% del total regional.
Comercio exterior: dependencia de mercados externos
En materia de comercio exterior, los datos muestran que el mercado regional cubre el 54% del valor de las importaciones de petróleo de la zona, mientras que el grueso de la producción exportable (79%) se dirige hacia grandes centros de consumo global, manteniendo un 21% en el circuito de intercambio intrarregional.
Autonomía del mercado de gas natural frente al contexto internacional
Producción local y abastecimiento interno
La producción de gas natural en la región alcanzó los 21,7 mil millones de m³, lo que representa un aumento interanual del 8,5%. Este crecimiento apoya la seguridad energética, ya que más del 70% de todo el gas producido en América Latina y el Caribe se consume dentro de sus propios países de la región.
El 80% de esta oferta regional se concentra en cinco países:
- Argentina: 22%
- Trinidad y Tobago: 22%
- Brasil: 14%
- Bolivia: 12%
- México: 10%
El mercado de importaciones
Sin embargo, para cubrir el volumen adicional que la región no alcanza a producir por sí misma, los países deben recurrir a las compras internacionales. En este rubro, el 65% del gas importado proviene de proveedores fuera del continente, mientras que solo el 35% restante se compra a países vecinos de la misma región.
El reporte de OLACDE concluye que, si bien la región cuenta con una base sólida de producción capaz de autoabastecer sus necesidades de gas, la integración comercial sigue siendo desigual. Frente a un panorama global de incertidumbre geopolítica, acelerar las interconexiones, la infraestructura transfronteriza y los acuerdos comerciales intrarregionales resulta crucial para consolidar la seguridad energética del continente.
GLP
Colombia: GASNOVA rechaza restricciones al GLP y cuestiona planteamientos de VANTI sobre el abastecimiento energético

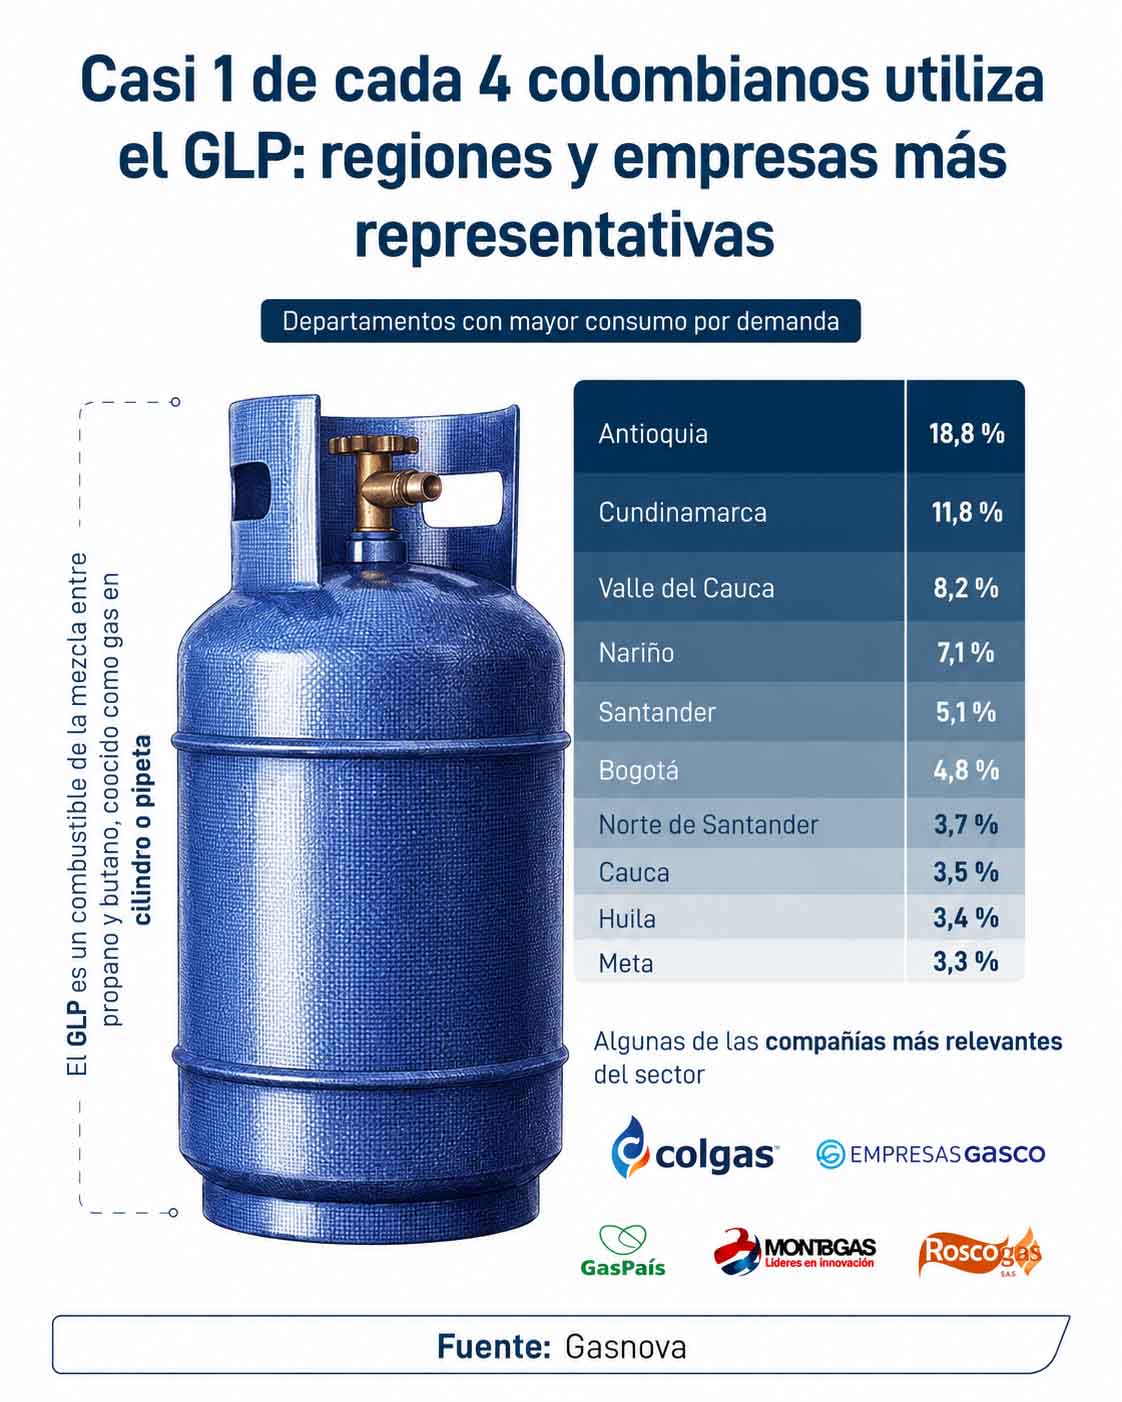
Alejandro Martínez Villegas, presidente de GASNOVA, aclaró de manera enfática que no existe ninguna regulación que obligue a las compañías distribuidoras a destinar la oferta de GLP de Ecopetrol, exclusivamente al sector residencial. “De hecho, la oferta actual de ECOPETROL con precio regulado solamente alcanza para atender la mitad de la demanda de los hogares, una cifra que continuará disminuyendo drásticamente el próximo año. El resto de las necesidades se atiende con GLP importado.Es desafortunado que, frente a los retos de abastecimiento que tiene el país, se busque restringir la libre competencia acudiendo al regulador para proteger artificialmente el mercado del gas natural”, precisó.
Preocupan las declaraciones de VANTI carentes de sustento técnico, en la medida en que:
1.- El abastecimiento de gas natural en el corto, mediano y largo plazos no está resuelto del todo. Hay incertidumbres sobre reservas probadas a incorporar (onshore y offshore), curvas de producción, tasas de declinación, la oportunidad y real ejecución de los proyectos de importación de gas natural, entre otros.
2.- No es prudente dar un parte de tranquilidad al país en el sentido de que está asegurado el abastecimiento de gas natural durante el fenómeno de El Niño, salvo contingencias.
3.- Este tipo de afirmaciones mandan señales equívocas que pueden inducir a error en la toma de decisiones para garantizar la seguridad energética del país.
4.- La industria sí ha tenido carencia de suministro de gas natural en firme. La falta de dicha firmeza y el mejoramiento de la competitividad del GLP, debido a los incrementos en los precios del gas natural, explican la decisión de la industria de pasarse al GLP.
5.- Es desafortunado que se pretenda restringir la competencia entre el GLP y el gas natural, acudiendo a la expectativa de que la CREG expida regulaciones que la limiten o la prohíban, con el ánimo de proteger el mercado del gas natural.
6.- El real desbalance entre los dos energéticos, que es de vieja data, radica en que el sector del gas natural opera bajo condiciones de monopolio, y tiene subsidios al consumo en todo el país, mientras que el GLP solo tiene en los estratos 1 y 2 de 6 departamentos. Por ejemplo, Chocó no tienen acceso a subsidios al consumo de GLP.
De otra parte, GASNOVA explicó que la industria del GLP se anticipó a la actual situación de abastecimiento, con inversiones privadas frente a la caída sostenida de la oferta nacional de este combustible. Los distribuidores del GLP en el país han emprendido importantes inversiones en infraestructura portuaria, así como para el fortalecimiento de la logística del transporte por carretera y tren (piloto Chiriguaná – La Dorada).
Gracias a esta oportuna planeación logística y financiera de los distribuidores, el sector cuenta con la capacidad para traer el producto desde el exterior. Se estima que, a comienzos de 2027, más del 70% del consumo nacional provendrá de importaciones, asegurando el suministro sin depender de la oferta decreciente de los campos productores del país. El Gas Licuado del Petróleo (GLP), reconocido oficialmente por ser un combustible limpio, se ha consolidado como un servicio esencial para 12 millones de personas en el 98% del territorio nacional, brindando seguridad energética cuando más se requiere.
“En momentos de estrés energético el país necesita acudir a todas sus fuentes, diversificando la canasta para garantizar la seguridad en el suministro. El gas natural y el GLP deberían trabajar bajo un escenario de colaboración y complementariedad, para atender los retos de abastecimiento”, afirmó el presidente de GASNOVA.

GLP
Gasnova: Reducir la pobreza energética podría generarle a Colombia un ahorro estimado de US$13.877 millones

El experto internacional peruano Carlo Renato De Los Santos analizó el rol del Estado frente a la pobreza energética y destacó al GLP como una opción costo-eficiente para ampliar el acceso a energía en poblaciones vulnerables.
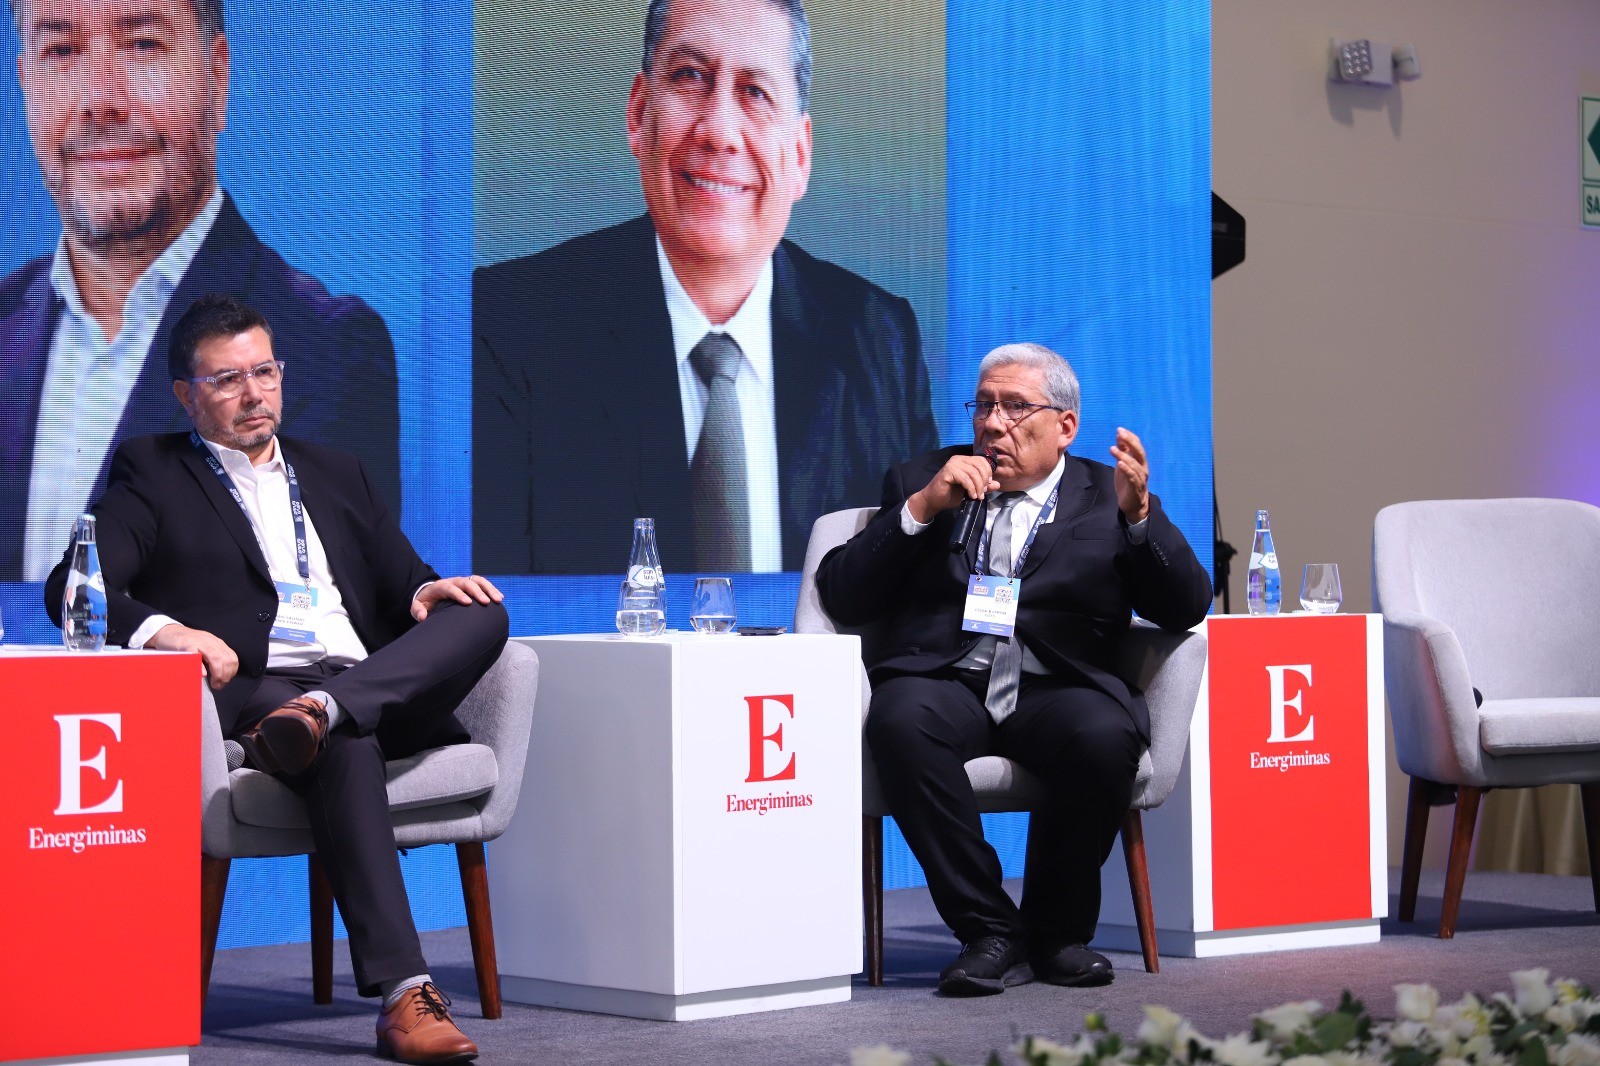
En el marco del 8.º Congreso Internacional del GLP, realizado en el Club El Nogal de Bogotá, el experto internacional peruano Carlo Renato De Los Santos abordó la problemática de la pobreza energética en América Latina y su impacto sobre el desarrollo humano, destacando la necesidad de una intervención articulada entre el Estado y el sector privado.
Durante su exposición, De Los Santos explicó que la pobreza energética es un fenómeno multidimensional que trasciende el acceso a un energético y tiene efectos directos sobre las condiciones de vida, la salud, el desarrollo económico y la productividad de las poblaciones más vulnerables.
GLP presenta mayor costo-eficiencia
Uno de los aspectos centrales de su análisis fue la diferencia en los costos de acceso entre el GLP y el gas natural por redes. Según los datos presentados, conectar a una familia mediante cilindros de GLP representa un costo aproximado de US$295, incluido el consumo anual, mientras que una conexión a una red de gas natural demanda alrededor de US$976.
Esta diferencia, sostuvo, convierte al GLP en una alternativa que permite ampliar la cobertura energética de manera más rápida y con menores requerimientos de inversión, particularmente en zonas donde la infraestructura de redes todavía no está disponible.

Impactos sociales y ambientales
El especialista también destacó los beneficios asociados a la transición del uso de leña hacia el GLP. Además de contribuir a detener la deforestación, este cambio permite reducir la exposición al humo y, con ello, la morbilidad asociada a enfermedades respiratorias.
Otro impacto relevante se produce sobre el tiempo destinado por las mujeres rurales a las labores domésticas. De acuerdo con los datos expuestos, el acceso a GLP puede representar un ahorro de entre tres y cuatro horas diarias de trabajo no remunerado, liberando tiempo para actividades productivas, educativas o de cuidado.
En el caso colombiano, De Los Santos señaló que reducir la pobreza energética podría generar un ahorro estimado de US$13.877 millones, cifra que evidencia el impacto económico que puede tener una política efectiva de acceso a energía moderna.

Focalización y articulación público-privada
Frente a este escenario, el experto planteó que las políticas para combatir la pobreza energética deben sustentarse en una adecuada focalización de los recursos, de modo que los beneficios lleguen efectivamente a las poblaciones que más los necesitan.
“Reducir la pobreza energética requiere una adecuada focalización y, sobre todo, un trabajo articulado entre el Estado y el sector privado”, sostuvo.
De Los Santos remarcó que el GLP constituye una alternativa accesible, eficiente y de rápida implementación, capaz de contribuir a mejorar la calidad de vida de los sectores vulnerables y avanzar en la reducción de las brechas de acceso energético en América Latina.


FENPETROL pide revisión integral técnica de las 1,639 observaciones detectadas en la Refinería Talara

Informe de control detecta 1.639 incumplimientos de Petroperú que ponen en riesgo la operación
Sector eléctrico plantea acelerar cambios regulatorios para garantizar seguridad energética e impulsar renovables

Diésel en Pucallpa llega a S/25 por galón y evidencia fragilidad del abastecimiento en Ucayali

MINEM designa a José Alberto Agurto Saldaña como nuevo Director General de Hidrocarburos

Salió EL GAS NOTICIAS edición 110 con los principales temas que marcan la agenda energética del Perú


-
 Minería4 días ago
REINFO en cuenta regresiva: ¿el Gobierno tiene una ruta clara para la formalización y la lucha contra la minería ilegal?
-
 Hidrocarburos3 días ago
Fondo de Desarrollo de Camisea transfirió S/256 millones a regiones en periodo enero-julio
-
 Energía5 días ago
Producción eléctrica creció 7,83% en julio de 2026, informó el INEI
-
 Combustible6 días ago
Repsol completó con éxito su primera entrega de búnker en el puerto de Chancay
-
 Energía3 días ago
MINEM: Empresas eléctricas del norte y centro del país están preparadas frente a un eventual fenómeno El Niño
-

 Hidrocarburos5 días ago
Producción de hidrocarburos cae 5,10% en julio por menor extracción de petróleo y líquidos de gas natural
-
 Gas Natural6 días ago
Adenda de Cálidda abre debate sobre costos y modelo para ampliar el acceso al gas natural
-
 Notas de Prensa6 días ago
Maquinarias y la Federación Peruana de Tenis firman alianza en apoyo al talento peruano