
Notas de Prensa
Huawei Perú implementa programa de Trade-In para facilitar la actualización de dispositivos inteligentes


Huawei ha lanzado en Perú un programa de Trade-In que ofrece una manera práctica y eficiente para que los usuarios renueven sus smartwatches. Esta iniciativa busca brindar una solución sencilla para aquellos que desean actualizar sus equipos sin complicaciones, maximizando el valor de sus dispositivos actuales.
Este programa permite a los clientes entregar sus relojes inteligentes antiguos y recibir un descuento especial para adquirir las versiones más recientes de los productos Huawei. Esto significa que ahora es más fácil que nunca mantenerse a la vanguardia con la tecnología portátil de Huawei.
¿Cómo funciona el programa Trade-In?
Los usuarios que cuenten con un producto dañado o que su refacción no sea viable, puede optar al programa Trade-In devolviendo su Watch y adquiriendo uno totalmente nuevo a un precio de oferta.
Participan todos los modelos de relojes inteligentes de Huawei, los cuales pueden ser reemplazados por los dos nuevos modelos de la marca con una oferta especial de 30% de descuento hasta el 30 de setiembre.
HUAWEI WATCH FIT 3 en los colores Negro, Verde, Rosado y Blanco a tan solo S/ 399 y HUAWEI WATCH GT 4 en los colores Blanco, Verde y Negro a tan solo S/ 599.
Servicio postal sin costo y atención en línea
Los usuarios pueden escribir al CHAT en Vivo en línea y solicitar el Servicio Postal para el envío de su Watch sin costo, de Lunes a Viernes en el horario de 9 a.m. a 6 p.m.
El programa no solo permite un cambio de dispositivo de manera eficiente, sino que también ofrece promociones, lo que lo convierte en una opción ideal para aquellos que buscan actualizar su tecnología de forma económica y sostenible. El programa de Trade-In está disponible en la página web oficial de Huawei Perú.



Notas de Prensa
Cierre tributario: 5 puntos que las empresas deberían revisar para evitar inconsistencias ante SUNAT

Facturas electrónicas, ventas, compras, gastos y registros contables son algunos de los aspectos que las empresas deberían contrastar antes del cierre del ejercicio para detectar diferencias y reducir contingencias tributarias.
Antes de cerrar el ejercicio, las empresas tienen una última oportunidad para detectar diferencias entre sus operaciones, comprobantes electrónicos y registros contables. Una factura pendiente de registrar, una nota de crédito que no fue considerada o un gasto sin documentación suficiente pueden generar inconsistencias que requieran regularización posterior.
La revisión cobra especial importancia a medida que la información tributaria se encuentra cada vez más digitalizada. Para las empresas, esto implica no solo cumplir con la emisión y registro de sus operaciones, sino también mantener consistencia entre la información comercial, contable y documental que sustenta sus actividades. “El cierre de año permite hacer algo que durante la operación cotidiana suele postergarse: mirar la información de manera integral. Cuando una empresa contrasta lo que vendió, compró y gastó con lo que efectivamente registró, puede encontrar diferencias que de otro modo podrían pasar desapercibidas”, señala Rigoberto Caballero, country manager de Defontana Perú.
En ese sentido, el experto de Defontana Perú, menciona cinco puntos que las empresas deberían revisar antes de cerrar el año:
1. Facturas electrónicas emitidas y recibidas. El primer paso es verificar que los comprobantes correspondan a las operaciones realizadas durante el año. Esto incluye revisar facturas, notas de crédito, notas de débito y anulaciones para detectar documentos pendientes, diferencias o regularizaciones. También es importante comprobar que todas las ventas hayan sido correctamente facturadas y que las facturas recibidas estén debidamente registradas.
2. Ventas, compras y registros contables. Las empresas deberían contrastar sus ventas y compras con los registros contables para verificar que los comprobantes y montos coincidan. Este control cobra especial relevancia con el SIRE, que genera propuestas del Registro de Ventas e Ingresos y del Registro de Compras a partir de los comprobantes electrónicos, las cuales deben ser revisadas y, de ser necesario, complementadas o reemplazadas por el contribuyente.
“La automatización facilita el procesamiento de la información, pero su valor está en permitir detectar diferencias y hacer seguimiento a su regularización. La trazabilidad debe ser parte del control cotidiano, no solo del cierre”, explica Caballero. Contar con información integrada de ventas, compras y contabilidad facilita este cruce y reduce la necesidad de consolidar datos de distintos archivos o sistemas.
3. Compras y gastos pendientes de registrar. Antes del cierre también es conveniente identificar facturas recibidas que todavía no hayan sido registradas, gastos pendientes de contabilización u operaciones que requieran algún ajuste. La revisión debería considerar especialmente las operaciones de los últimos meses del año, cuando pueden acumularse documentos que todavía se encuentran en proceso de aprobación, registro o conciliación. Detectar estos pendientes permite determinar qué operaciones corresponden al ejercicio que termina y cuáles requieren una acción antes de iniciar el siguiente periodo.
4. Documentación que sustenta las operaciones. Las empresas deberían verificar que sus principales operaciones cuenten con documentación que acredite su origen y sustento, como órdenes de compra, contratos, comprobantes o constancias de pago. Mantener estos documentos organizados facilita la trazabilidad y permite responder con mayor rapidez ante una eventual consulta o requerimiento de SUNAT, que contempla obligaciones relacionadas con la conservación de libros, registros y documentación sustentatoria.
5. Diferencias detectadas y responsables de regularización. Toda diferencia identificada debería quedar registrada, con un responsable y una acción definida para su regularización. Así se evita que los pendientes queden sin seguimiento o pasen al siguiente ejercicio. “Encontrar una diferencia no es necesariamente el problema; lo importante es detectarla a tiempo y saber quién debe resolverla. El cierre debería terminar con pendientes claros, responsables y fechas de atención”, sostiene Caballero.
En este proceso, contar con información integrada de facturación, ventas, compras y contabilidad facilita el seguimiento y reduce la dependencia de archivos dispersos. De esta manera, el cierre puede convertirse en una instancia preventiva para fortalecer el control de la información antes de iniciar un nuevo ejercicio.

· Identificar las principales fuentes de emisiones y evaluar la viabilidad de cada proyecto permite convertir los compromisos ambientales en acciones con presupuesto y resultados medibles.
En junio de este año, el Ministerio del Ambiente informó que 1.750 organizaciones públicas y privadas habían medido su huella de carbono mediante la plataforma Huella de Carbono Perú y que 142 habían reducido sus emisiones. Estas cifras corresponden a diferentes etapas de gestión y plantean un desafío para las empresas: utilizar la información sobre su impacto ambiental para definir acciones concretas de reducción.
La preparación de los presupuestos de 2027 abre una oportunidad para incorporar esas acciones a la planificación del negocio. Para hacerlo, es necesario identificar qué procesos generan más emisiones, qué mejoras pueden implementarse y cuáles requieren inversiones que deben programarse con anticipación.
“Un plan de descarbonización debe ayudar a decidir dónde invertir primero. Cada proyecto necesita una evaluación de su potencial de reducción de emisiones, sus costos y las condiciones que requiere para funcionar. Esto permite establecer prioridades que respondan tanto a los objetivos ambientales como a las necesidades de la operación”, señala César de Armero Dubois, Country Manager de Schneider Electric para Perú y Bolivia.
Para orientar esta planificación, Schneider Electric propone considerar cinco decisiones:
· Identificar dónde se generan las principales emisiones. Elaborar un inventario permite reconocer el impacto de los combustibles utilizados, la electricidad adquirida y las actividades relevantes de la cadena de valor. Definir un año base y reunir datos consistentes ayuda a concentrar los esfuerzos en las fuentes más significativas y establecer un punto de referencia para evaluar los avances.
· Evaluar qué procesos pueden electrificarse. Revisar los equipos que utilizan combustibles permite identificar dónde podrían incorporarse alternativas eléctricas. Antes de decidir, se debe analizar la capacidad de la infraestructura, la eficiencia de los equipos, los costos de operación y las condiciones de instalación. La reducción de emisiones dependerá también de las características de la electricidad que los abastezca.
· Revisar las opciones de energía renovable. Cada empresa puede evaluar alternativas de generación en sus instalaciones o de adquisición de electricidad renovable, según su consumo y las condiciones disponibles. Además del costo, es necesario revisar las condiciones contractuales y la documentación que acredita su origen. La contabilización de sus beneficios ambientales debe seguir criterios que eviten atribuir el mismo beneficio a más de un consumidor.
· Ordenar las inversiones según su impacto y viabilidad. Comparar la inversión inicial, los costos de mantenimiento, los ahorros estimados y la reducción esperada de emisiones ayuda a seleccionar los proyectos. También conviene identificar mejoras de eficiencia en los equipos existentes y aprovechar las paradas de mantenimiento para
ejecutar intervenciones. La programación debe considerar las necesidades de continuidad operativa y los recursos disponibles.
· Definir responsables, plazos e indicadores. Cada iniciativa necesita un responsable, presupuesto y un cronograma de ejecución. Para medir sus resultados, conviene revisar las emisiones totales y, cuando corresponda, las emisiones por unidad producida. Esto ayuda a distinguir una mejora de eficiencia de una reducción asociada a una menor actividad. Utilizar criterios consistentes permite comparar los resultados a lo largo del tiempo.
La planificación debe traducirse en una cartera de proyectos con prioridades y recursos definidos. Involucrar desde el inicio a las áreas de operaciones, mantenimiento, finanzas y sostenibilidad permite evaluar las decisiones de manera conjunta y dar seguimiento a su ejecución durante 2027.
Notas de Prensa
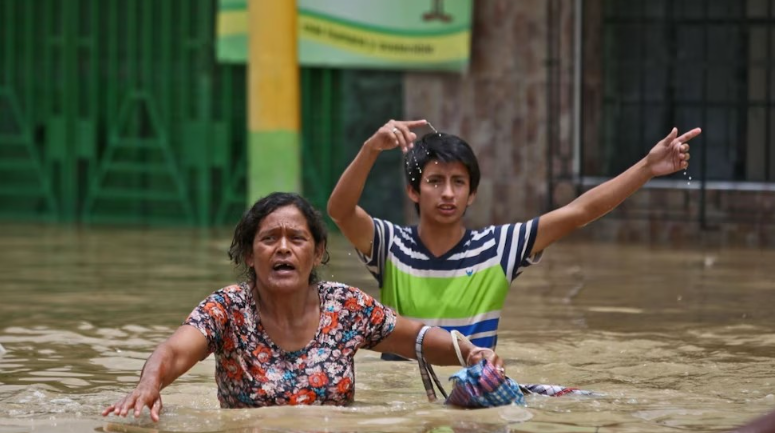
Fenómeno El Niño: Lima y el norte concentran el 92,8% de la deuda expuesta a zonas de amenaza crítica por inundaciones
- Un análisis de Equifax identifica diferencias en la concentración de deuda y usuarios expuestos entre ambas zonas
- En el norte, uno de cada cuatro usuarios bancarizados reside en áreas de amenaza crítica
Lima y el norte del Perú concentran el 92,8% de la deuda ubicada en zonas de amenaza muy alta e inminente ante posibles inundaciones asociadas al Fenómeno El Niño. Así lo revela un análisis geoespacial de Equifax – Infocorp, que identifica diferencias en la distribución de las obligaciones financieras y los usuarios expuestos entre ambas zonas.
Para desarrollar el estudio, Equifax combinó información hidrológica, topográfica e histórica con datos de ubicación residencial y del Reporte de Crédito Consolidado (RCC). Bajo un escenario climático extraordinario, el análisis identificó que más del 11% de la deuda total evaluada y más del 13% de los usuarios crediticios de los departamentos estudiados se encuentran en zonas de amenaza crítica.
“Una cartera crediticia puede mostrar un buen comportamiento de pago y, aun así, estar expuesta a riesgos que no se reflejan en el historial de sus clientes. Al incorporar información geográfica al análisis financiero, podemos identificar dónde una emergencia climática podría afectar simultáneamente a personas y negocios. Contar con esa perspectiva permite anticipar decisiones y evaluar medidas para proteger la continuidad de las operaciones”, explicó Carolina Arias, gerente de Data & Analítica de Equifax – Infocorp.
Lima concentra el 62,2% de la deuda expuesta
Lima reúne el 62,2% del monto total de deuda expuesta a niveles de amenaza muy alta e inminente en las zonas costeras evaluadas por Equifax. Asimismo, concentra el 49,3% de las personas identificadas en el análisis crediticio y el 46,9% de los productos financieros registrados en estas mismas áreas. Esto muestra que su participación en el monto de deuda expuesta es mayor que en el número de usuarios.
En el norte, integrado por Tumbes, Piura, Lambayeque, La Libertad y Áncash, la relación es inversa. Esta zona concentra el 30,6% de la deuda expuesta y el 38,5% de las personas identificadas en áreas críticas. Así, mientras Lima tiene un mayor peso en el monto de deuda, en el norte la participación de usuarios supera su proporción de la cartera expuesta.
Además, uno de cada cuatro usuarios bancarizados del norte (25,2%) reside en zonas de amenaza muy alta o inminente por inundaciones. Este indicador resulta relevante para las entidades financieras y microfinancieras con presencia en la región, ya que una eventual emergencia podría afectar los ingresos de parte de esta población y generar dificultades de pago entre quienes mantienen obligaciones crediticias.
Por su parte, el sur concentra el 7,2% del monto de deuda expuesta y el 12,2% de las personas identificadas en las categorías de mayor amenaza.
“Los resultados muestran diferencias importantes en la exposición financiera de cada zona. En Lima se concentra una mayor proporción del monto de deuda, mientras que en el norte destaca la cantidad de usuarios ubicados en áreas críticas en relación con su participación en la cartera expuesta. Para las entidades financieras, esta información permite distinguir dónde se concentran los mayores montos de deuda y dónde podría ser necesario reforzar el seguimiento de los clientes ante una emergencia”, añadió Carolina Arias.
Lima registra la mayor proporción de territorio bajo amenaza crítica
El análisis territorial de Equifax revela que el 6,70% de la superficie evaluada de Lima se encuentra en niveles de amenaza muy alta e inminente por inundaciones. De esta proporción, 5,09 puntos porcentuales corresponden al nivel de mayor severidad. En el norte, las áreas clasificadas en ambas categorías representan el 5,24% del territorio analizado, mientras que en el sur alcanzan el 1,66%.
La magnitud de una posible afectación económica dependerá de la concentración de viviendas, negocios e infraestructura en las áreas identificadas, más allá de la proporción de territorio que representan. Una inundación podría afectar establecimientos, interrumpir rutas de abastecimiento o paralizar las operaciones de proveedores y clientes, incluso cuando no toda una región resulte afectada.
Para las entidades financieras, identificar estas áreas permite conocer dónde se concentran los clientes y activos expuestos, complementar sus evaluaciones crediticias y priorizar acciones preventivas.
Más de 1,6 millones de adultos viven en zonas de amenaza crítica
El estudio identifica a 1.620.777 personas mayores de edad que residen en zonas de amenaza muy alta e inminente por inundaciones, de las cuales el 61% está bancarizado.
Lima concentra el 53% de los adultos expuestos, seguida del norte con el 36% y del sur con el 11%. En el norte, Lambayeque y Piura registran los mayores volúmenes de población en áreas críticas, mientras que Ica destaca en el sur.
Una eventual inundación podría afectar viviendas, negocios y fuentes de empleo, reduciendo temporalmente los ingresos de los hogares y su capacidad para cumplir con sus obligaciones financieras. Sin embargo, la exposición a una amenaza no implica necesariamente un incremento de la morosidad, pues el impacto dependerá de los daños efectivos y de la situación económica de cada deudor.
El efecto en cadena de una emergencia climática
Una inundación puede afectar establecimientos y centros de distribución, interrumpir rutas de abastecimiento y comprometer las operaciones de proveedores y clientes, incluso cuando las instalaciones principales de una compañía no resulten dañadas.
Estas interrupciones pueden extender sus consecuencias a empresas ubicadas fuera de las áreas directamente afectadas, especialmente cuando dependen de proveedores, rutas de transporte o mercados regionales vulnerables. Identificar estas relaciones y evaluar alternativas de abastecimiento permite preparar medidas de contingencia y reducir la exposición operativa ante posibles emergencias climáticas.
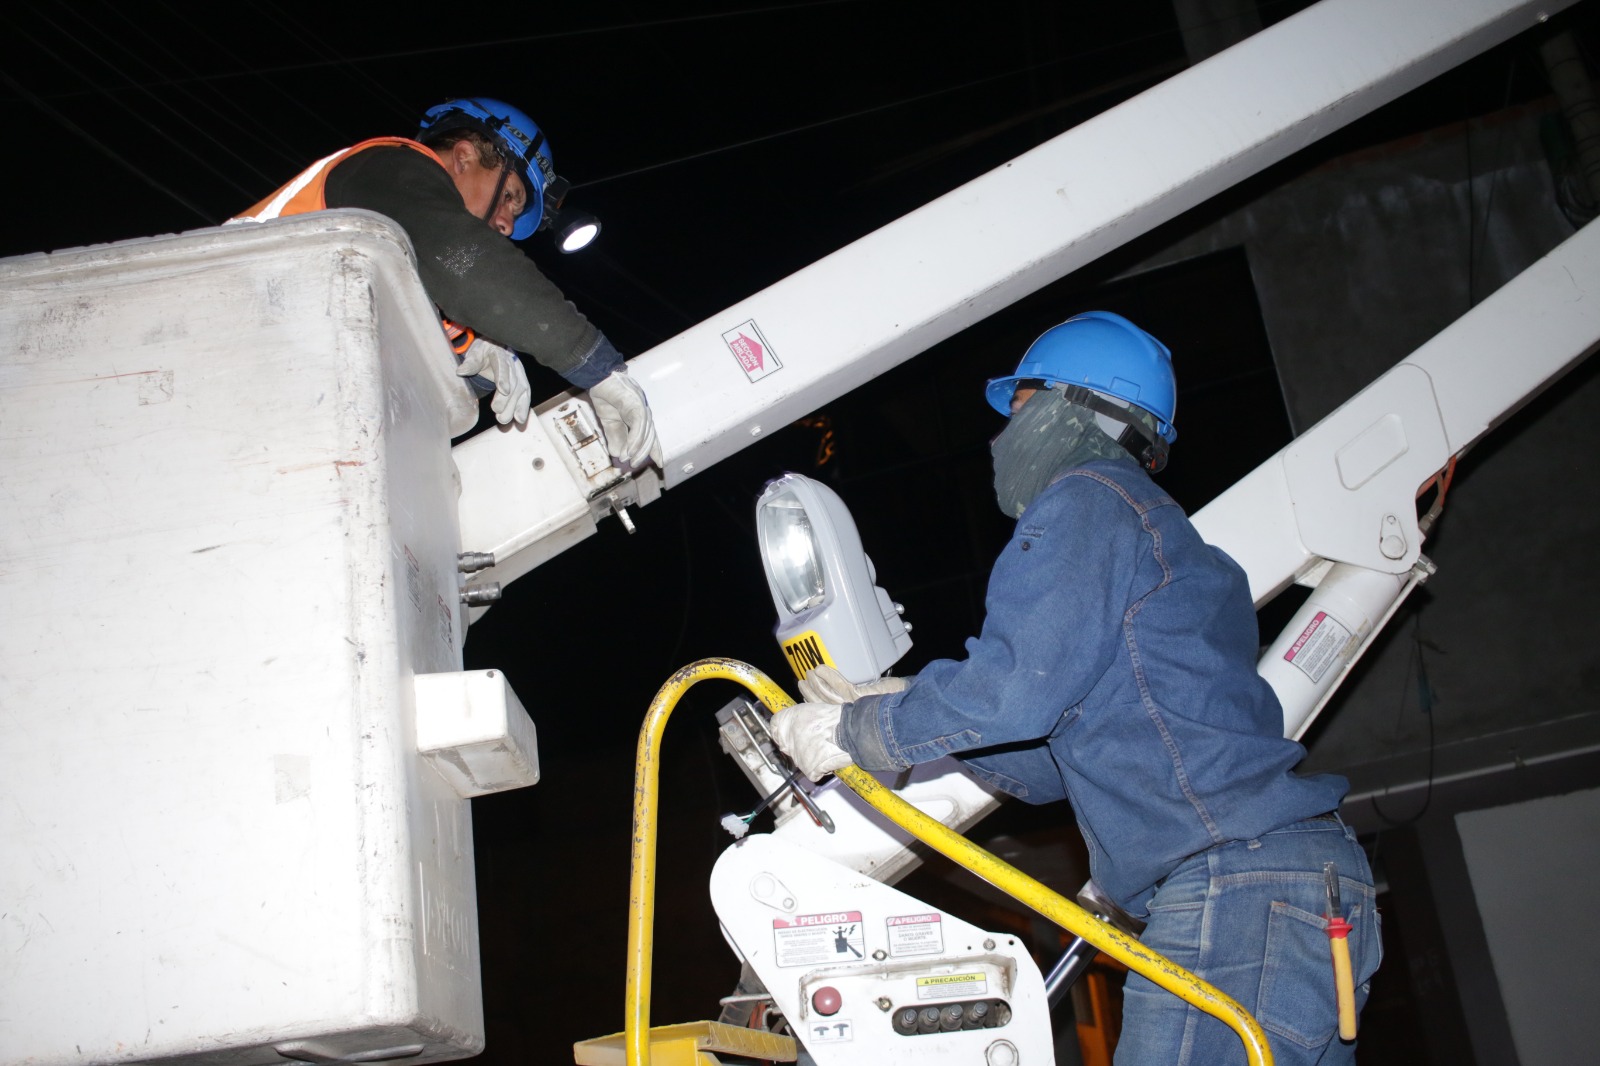
Osinergmin supervisa restablecimiento del servicio eléctrico en regiones afectadas por sismo de magnitud 6.7
ATU proyecta modernizar el transporte de carga en Lima y Callao con plan logístico al 2046
Callao: avenida Faucett tendrá cierres nocturnos por trabajos del Metro de Lima hasta diciembre

Alza del GLP continúa: balón de gas aumenta S/ 2.50 cada semana y llega hasta S/ 70 en Lima
Quavii inaugura la primera estación de GNV en Cajamarca

Cálidda pide ampliar por diez años su concesión para masificar el gas natural en siete regiones del Perú


-
 Transporte5 días ago
Paro de transportistas registra baja participación en Huancayo durante su primera jornada
-
 Gas Natural5 días ago
ProInversión impulsará la reactivación del megaproyecto SITGAS para abastecer de gas natural al sur del Perú
-
 Notas de Prensa5 días ago
Inchcape lanza New Energy Plus para acercar los vehículos de nuevas energías a más peruanos
-
 Notas de Prensa5 días ago
Cáncer de próstata: ¿cuándo y qué exámenes deben realizarse los hombres?
-
 Notas de Prensa5 días ago
Hitachi Energy y Celonis amplían su colaboración para acelerar la excelencia operativa impulsada por la IA
-
 Notas de Prensa5 días ago
NIIF 18 transformará la forma en que las empresas reportan su desempeño financiero a partir de 2027
-
 Notas de Prensa5 días ago
Los envíos de los audífonos inalámbricos de Huawei han superado los 100 millones de unidades
-
 Notas de Prensa5 días ago
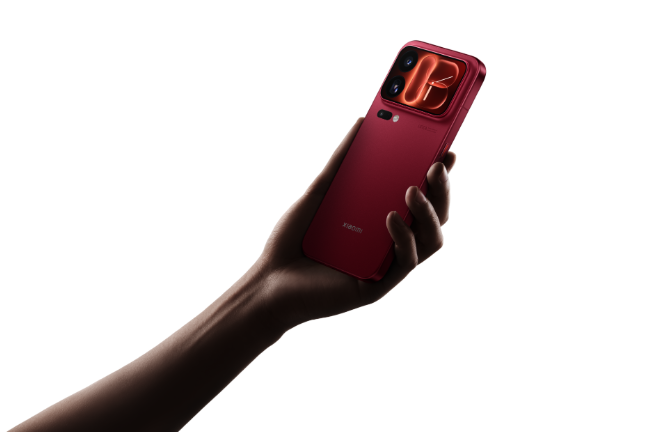
Xiaomi presenta Xiaomi 18 Pro Max y Xiaomi 18 Pro con experiencias premium de gama alta