
Gas Natural
Plantean recuperar activos de Cálidda y licitar nueva concesión para evitar distorsiones tarifarias


La eventual ampliación de la concesión hasta 2043 contempla más de US$550 millones en nuevas inversiones, pero Osinergmin advierte que el esquema propuesto podría volver a reconocer activos cuya recuperación económica debería culminar en 2033. El regulador también cuestiona el valor residual de US$824,2 millones y exige mayores garantías de masificación residencial.
La eventual extensión por diez años de la concesión de distribución de gas natural de Cálidda en Lima y Callao ha abierto una discusión que trasciende la expansión de las redes. El principal interrogante económico es cómo se determinará la remuneración de los activos después de 2033 y qué impacto podría tener ese mecanismo sobre las tarifas que pagan los usuarios.
Según el Informe N.° 413-2026-GRT/OS, elaborado por el Organismo Supervisor de la Inversión en Energía y Minería (Osinergmin) el 23 de junio de 2026, la propuesta de Novena Adenda al contrato contempla extender la concesión hasta 2043. El contrato vigente fue suscrito el 9 de diciembre de 2000 y culmina el 8 de diciembre de 2033.
La propuesta plantea, como contraparte de la ampliación contractual, extender la distribución de gas natural a 15 localidades de siete regiones, con inversiones superiores a US$550 millones. El proyecto considera plantas de regasificación, subestaciones y 3.738,9 kilómetros de redes, además de una meta mínima de 201.411 consumidores conectados. La infraestructura proyectada tendría capacidad potencial para atender a 300.613 usuarios.
Sin embargo, la magnitud de la inversión futura no es el único componente económico en discusión. Para Osinergmin, también debe determinarse qué ocurre con las inversiones realizadas durante los 33 años de la concesión original y si estas pueden seguir formando parte de la estructura de remuneración tarifaria después de 2033.

US$1.832 millones: el valor económico de extender la concesión
Uno de los datos más relevantes del análisis de Osinergmin es el impacto económico estimado de la ampliación contractual.
De acuerdo con el informe citado por Índice.pe, una extensión de diez años generaría una utilidad operativa aproximada de US$1.832 millones, calculada como valor presente neto a 2033.
Este monto permite dimensionar el alcance económico de la negociación. No se trata únicamente de autorizar nuevas obras por US$550 millones, sino de definir las condiciones bajo las cuales el concesionario continuará operando y recuperando inversiones durante una década adicional.
La diferencia entre ambas cifras es significativa: los US$550 millones corresponden a las nuevas inversiones comprometidas, mientras que los US$1.832 millones representan la utilidad operativa estimada para el periodo adicional, expresada a valor presente neto a 2033. Son conceptos económicos distintos y no deben interpretarse como si uno fuera el costo del otro.
Para Osinergmin, precisamente por la magnitud económica de la extensión, resulta necesario determinar si el esquema propuesto garantiza beneficios equivalentes para los consumidores y evita que instalaciones cuya recuperación económica debería haber terminado vuelvan a incorporarse en la remuneración tarifaria.
El punto crítico: qué activos podrán seguir cobrando vía tarifa
La controversia se concentra en el tratamiento económico de la infraestructura existente.
El contrato de Cálidda funciona bajo un esquema BOOT (Build, Own, Operate and Transfer). Este modelo permite al concesionario operar la infraestructura durante un periodo determinado y cobrar tarifas para recuperar las inversiones efectuadas.
Desde la perspectiva de Osinergmin, esta característica es fundamental para determinar qué puede reconocerse después de 2033.
El regulador sostiene que las inversiones realizadas durante los 33 años del contrato deberían haber sido recuperadas al finalizar el periodo contractual. Por ello, mantenerlas nuevamente dentro de la base de remuneración a partir de 2033 podría significar reconocer económicamente una infraestructura que ya habría cumplido su ciclo de recuperación. (Índice.pe)
De allí surge el concepto de “doble remuneración”.
Es importante precisar que esta expresión no significa que la factura del usuario vaya a duplicarse. El término se refiere al riesgo de que una misma inversión sea considerada nuevamente para efectos de remuneración tarifaria después de haber sido amortizada durante el contrato original.
US$824,2 millones: el valor residual cuestionado
Otro de los números centrales de la controversia es el valor residual de los activos de la concesión.
Un cálculo elaborado por EY estimó en aproximadamente US$824,2 millones el supuesto valor residual de la infraestructura al término del contrato original. Osinergmin cuestiona esta metodología porque considera que no sería compatible con las condiciones contractuales ni con el tratamiento contable aplicable.
La discusión tiene una diferencia conceptual importante: el hecho de que una tubería, estación o instalación continúe físicamente operativa después de 2033 no significa necesariamente que el concesionario mantenga el derecho económico de recuperar esa inversión mediante la tarifa.
Para Osinergmin, el derecho económico asociado a la concesión está vinculado al plazo contractual. Por ello, sostiene que ese activo intangible debería llegar a cero al culminar la concesión original, en diciembre de 2033.
En consecuencia, el regulador cuestiona que posteriormente se reconozca un valor residual basado en la vida física o económica de las instalaciones.
El VNR puede cambiar la estructura tarifaria
El Valor Nuevo de Reemplazo (VNR) constituye otro de los elementos que podrían determinar la tarifa futura.
El VNR es utilizado dentro del régimen tarifario para reconocer las inversiones necesarias para la prestación del servicio. Sin embargo, Osinergmin advierte que aplicar automáticamente este mecanismo después de 2033 podría generar dificultades debido a que, bajo el esquema BOOT, las instalaciones existentes deberían revertir al Estado al culminar la concesión.
El regulador plantea, por ello, distintas alternativas.
Una posibilidad sería mantener el reconocimiento mediante VNR para determinadas inversiones nuevas. Otra consistiría en excluir de la base tarifaria aquellas inversiones que ya fueron reconocidas durante el periodo contractual original.
La decisión tiene una consecuencia directa para los consumidores: mientras mayor sea el volumen de activos reconocidos dentro de la base tarifaria, mayor será la relevancia económica de esos activos para determinar la remuneración futura del servicio.
Por eso, Osinergmin considera que después de 2033 no puede simplemente prolongarse el régimen tarifario vigente. Será necesario revisar el VNR, el valor neto contable, las nuevas inversiones, los costos y los criterios de valorización.
US$550 millones para ampliar la red: ¿cuántos usuarios justificarán la inversión?
La segunda gran discusión económica está relacionada con la eficiencia de las nuevas inversiones.
La propuesta de Cálidda contempla más de US$550 millones para extender el servicio hacia siete regiones, con 3.738,9 kilómetros de redes. El objetivo mínimo es conectar a 201.411 consumidores, mientras que la infraestructura podría atender potencialmente a 300.613 usuarios.
Estas cifras permiten establecer una relación aproximada entre infraestructura y usuarios proyectados.
Si se toma como referencia la meta mínima de 201.411 consumidores, los 3.738,9 kilómetros de redes equivaldrían a aproximadamente 18,6 metros de red por consumidor objetivo.
Si se considera, en cambio, la capacidad potencial de 300.613 usuarios, la relación sería de aproximadamente 12,4 metros de red por usuario potencial.
Estos cálculos son aproximaciones aritméticas realizadas a partir de las cifras consignadas en la propuesta y no constituyen un indicador oficial de eficiencia reconocido por Osinergmin. Su utilidad consiste en dimensionar la magnitud física de la expansión frente al número de consumidores que se busca atender.
Además, si se compara la inversión mínima de US$550 millones con la meta de 201.411 consumidores, el monto promedio equivalente sería de aproximadamente US$2.731 por consumidor objetivo.
Frente a los 300.613 usuarios potenciales, el equivalente sería de aproximadamente US$1.829 por usuario potencial.
Nuevamente, estas cifras no representan el costo real de conexión individual, ya que la inversión incluye infraestructura de alcance colectivo como redes, plantas de regasificación y subestaciones. Son únicamente indicadores derivados para dimensionar económicamente la propuesta.
El problema de una red que no alcance suficiente utilización
Osinergmin considera que no basta con construir redes. También debe garantizarse que exista una cantidad suficiente de consumidores que efectivamente utilicen la infraestructura.
El informe observa que el número de potenciales usuarios aparece como una referencia y cuestiona la ausencia de un factor de uso mínimo de la red vinculado a las metas de consumidores.
La preocupación es económica: una red puede construirse y, sin embargo, registrar una utilización inferior a la esperada.
En ese escenario, existe el riesgo de que inversiones de gran magnitud terminen siendo utilizadas por un número reducido de consumidores. Si los costos de esa infraestructura son reconocidos dentro de la tarifa, la carga económica podría distribuirse entre los usuarios del servicio.
Por ello, Osinergmin plantea precisar un número mínimo de usuarios potenciales, establecer que determinados tramos de gasoductos estén destinados a sectores residenciales y definir criterios para la ubicación de las PSR y City Gates.
201.411 conexiones: una meta que deberá ser verificable
La meta de 201.411 consumidores conectados adquiere especial relevancia porque representa uno de los principales compromisos asociados a la extensión de la concesión.
Osinergmin considera que no debería limitarse a comprobar posteriormente si se alcanzó una cifra determinada. También debe contar con capacidad para verificar el avance de las obligaciones durante la ejecución del proyecto.
La razón es sencilla: la inversión y la masificación están directamente relacionadas.
Una expansión de 3.738,9 kilómetros de redes tendría un impacto económico muy diferente si alcanza la meta de 201.411 consumidores o si una parte significativa de la infraestructura permanece subutilizada.
Por ello, el regulador busca que la expansión tenga indicadores verificables que relacionen kilómetros de red, inversiones, conexiones y utilización efectiva.
La fiscalización también está en disputa
La discusión no se limita a las cifras económicas. Osinergmin también cuestiona que la Novena Adenda establezca cuándo y cómo debe realizar sus labores de fiscalización.
La propuesta señalaba que la fiscalización del Plan de Conexiones se realizaría al vencimiento de determinados hitos y bajo la forma prevista en la propia adenda.
Para el regulador, esa disposición podría afectar su autonomía, porque las condiciones de supervisión deben responder a sus competencias legales, estrategias y procedimientos regulatorios, y no quedar determinadas por el contrato.
Esto resulta relevante porque la supervisión será uno de los mecanismos para determinar si los compromisos de expansión efectivamente se cumplen.

¿Qué está realmente en juego?
La eventual extensión de Cálidda presenta dos dimensiones económicas que deben analizarse conjuntamente.
Por un lado, existe una propuesta de más de US$550 millones en nuevas inversiones, 3.738,9 kilómetros de redes, 201.411 conexiones mínimas y capacidad potencial para atender a 300.613 usuarios.
Por otro, Osinergmin identifica un escenario económico de US$1.832 millones de utilidad operativa, expresado en valor presente neto a 2033, y cuestiona el eventual reconocimiento de un valor residual de US$824,2 millones para activos cuya recuperación económica debería analizarse en función del contrato y no únicamente de su vida física.
La diferencia entre estas cifras muestra la magnitud del debate.
El reto no consiste únicamente en determinar si Cálidda debe invertir más y ampliar la cobertura. También será necesario definir qué inversiones pueden ser remuneradas, durante cuánto tiempo, bajo qué metodología y con qué impacto sobre las tarifas.
En ese contexto, el concepto de doble remuneración adquiere relevancia. El cuestionamiento de Osinergmin apunta a evitar que activos cuya recuperación económica debería haber concluido en 2033 vuelvan a generar remuneración tarifaria durante los diez años adicionales.
La discusión también plantea una segunda pregunta: ¿cuánto de la nueva infraestructura beneficiará efectivamente a los hogares y cuánto terminará siendo utilizado por consumidores de mayor demanda?
La respuesta será determinante para establecer si la extensión hasta 2043 logra combinar expansión, masificación y nuevas inversiones sin trasladar a los usuarios costos asociados a infraestructura recuperada o insuficientemente utilizada.
En última instancia, la Novena Adenda no solo definirá el futuro contractual de Cálidda. También podría determinar la estructura económica con la que se calcularán las tarifas del gas natural durante la próxima década. Por ello, la valorización de los activos, el tratamiento del VNR, las nuevas inversiones, las metas de conexiones y la supervisión de los compromisos serán elementos decisivos antes de definir las condiciones de continuidad de la concesión más allá de 2033.
Fuente principal: Índice.pe, “Osinergmin alerta por posible doble remuneración en adenda de Cálidda”, publicado el 9 de septiembre de 2026, sobre la base del Informe N.° 413-2026-GRT/OS de Osinergmin.


Gas Natural
Cusco recibió S/ 27 mil millones por el gas: el desafío de convertir esa riqueza en desarrollo sostenible


La región enfrenta el reto de transformar los ingresos generados por Camisea en infraestructura estratégica, inversión productiva y activos que impulsen su economía más allá de la vida útil de los hidrocarburos.
Desde el inicio de las operaciones del proyecto Camisea, en 2004, la población de Cusco espera que el gas natural llegue de manera masiva a sus hogares y negocios. Sin embargo, después de más de dos décadas, esta demanda continúa pendiente. A la vez, surge otra interrogante fundamental: ¿cómo se han utilizado los recursos económicos que la explotación del gas ha generado para la región?
Según el planteamiento expuesto en el análisis, Cusco ha recibido cerca de S/ 27 mil millones por concepto de canon y sobrecanon desde que comenzó la producción de Camisea. Pese a esta importante cantidad de recursos, todavía resulta difícil identificar una obra que haya transformado de manera decisiva la estructura productiva regional y fortalecido sostenidamente su competitividad.
La región ha ejecutado numerosos proyectos públicos, varios de ellos necesarios para atender las demandas de la población. No obstante, el desafío consiste en lograr que una mayor proporción de esos ingresos se convierta en infraestructura y activos capaces de generar beneficios económicos durante décadas.
Masificar el gas natural sigue siendo una prioridad
Uno de los principales objetivos pendientes es garantizar el acceso al gas natural en Cusco. Durante años, el debate se ha concentrado en elegir entre la construcción de un gasoducto y el abastecimiento mediante camiones cisterna, conocido como gas virtual.
Sin embargo, ambas alternativas podrían complementarse. El suministro por vía terrestre permitiría atender la demanda en el corto plazo, mientras que un gasoducto regional constituiría una solución de mayor alcance a mediano plazo.
La experiencia de otras zonas del país demuestra que es posible avanzar con el abastecimiento mediante transporte terrestre sin esperar a que se construya una red de ductos. En esa línea, una iniciativa de inversión privada que contempla atender a más de 200 mil usuarios en siete regiones representa una referencia para evaluar alternativas de masificación.
No obstante, acercar el gas a los hogares es solo una parte de la tarea. El reto de fondo es aprovechar los ingresos provenientes de Camisea para construir una economía regional más diversificada, competitiva y preparada para el futuro.
De los ingresos del canon a la formación de capital
La diferencia entre recibir recursos y construir riqueza permanente es fundamental. Mientras los ingresos del canon se distribuyen y se gastan, el capital permanece en el tiempo y puede continuar generando valor incluso cuando disminuyen las rentas que permitieron financiarlo.
Durante las últimas dos décadas, una parte importante de los recursos de Cusco se ha canalizado hacia proyectos distribuidos entre el Gobierno Regional y las municipalidades. Aunque estas intervenciones contribuyen a cerrar brechas, la fragmentación de las inversiones puede dificultar la ejecución de obras de gran impacto económico.
Si esta dinámica continúa, la región corre el riesgo de haber recibido miles de millones de soles sin contar, al finalizar la etapa de mayor producción gasífera, con los activos necesarios para sostener su crecimiento.
Por ello, el siguiente paso debería ser destinar una parte de los ingresos extraordinarios a proyectos estratégicos que reduzcan costos logísticos, mejoren la conectividad, eleven la productividad y generen nuevas oportunidades económicas.
Gasoducto Regional, corredores logísticos y túnel La Verónica
Entre las iniciativas que podrían contribuir a este objetivo destacan el Gasoducto Regional del Cusco, los corredores viales hacia los puertos de Matarani y Marcona, y el proyecto del túnel La Verónica.
El gasoducto permitiría acercar una fuente de energía competitiva a los hogares, comercios, talleres e industrias. Los corredores hacia el litoral, por su parte, podrían reducir los costos de transporte y facilitar el acceso de los productores regionales a los mercados nacionales e internacionales.
El túnel La Verónica representa otra alternativa de gran relevancia para la integración territorial. Con una extensión proyectada de aproximadamente 15 kilómetros, se convertiría en el túnel más largo del Perú y permitiría mejorar la conexión entre la zona andina y la provincia de La Convención.
Esta infraestructura facilitaría el traslado de productos como café, cacao y frutas hacia Cusco y otros mercados, reduciendo las dificultades asociadas al recorrido por el abra Málaga.
De acuerdo con la información presentada en el análisis, el Ministerio de Transportes y Comunicaciones estima que la inversión requeriría cerca de S/ 1.350 millones y que el proyecto se encuentra en la etapa de estudios de preinversión.
Más allá de su función vial, La Verónica podría convertirse en una inversión estratégica para incrementar la productividad y fortalecer la integración económica entre los Andes y la Amazonía cusqueña.
La continuidad de las obras frente a los ciclos políticos
Uno de los principales obstáculos para ejecutar proyectos de gran envergadura es la diferencia entre los plazos de la infraestructura pública y los períodos de gobierno.
Las obras estratégicas pueden necesitar varios años para completar sus estudios, asegurar el financiamiento, iniciar su construcción y entrar en funcionamiento. Sin embargo, los incentivos políticos suelen favorecer las intervenciones que pueden inaugurarse dentro de una misma gestión.
Esta situación puede retrasar proyectos que requieren continuidad institucional y compromisos de largo plazo.
En ese contexto, la próxima administración regional tendría la oportunidad de impulsar un cambio de enfoque. No sería indispensable que el gobernador inaugure personalmente una obra como el túnel La Verónica, sino que consiga dejarla financiada, contratada y en ejecución, con mecanismos que aseguren su continuidad.
Para ello, sería necesario establecer acuerdos políticos e institucionales que permitan mantener una cartera de proyectos prioritarios más allá de los cambios de autoridades.
Un fideicomiso para financiar infraestructura estratégica
Una de las propuestas planteadas consiste en crear un fideicomiso de infraestructura que reciba una proporción estable de los ingresos del canon, administre los recursos de manera profesional y financie proyectos previamente seleccionados.
Este instrumento no reemplazaría los estudios técnicos ni garantizaría por sí mismo el éxito de las inversiones. Su principal aporte sería establecer reglas de financiamiento y compromisos que trasciendan los períodos de gobierno.
El mecanismo también permitiría evaluar el uso responsable de una parte de los ingresos futuros para adelantar inversiones que generen beneficios económicos y sociales durante un horizonte prolongado.
El análisis considera que el Gobierno Regional recibe aproximadamente S/ 400 millones anuales por canon gasífero. Bajo un escenario financiero conservador, comprometer una parte de esos ingresos, mantener reservas frente a posibles fluctuaciones y respetar las reglas fiscales permitiría estructurar alrededor de S/ 900 millones en financiamiento durante diez años. Con plazos más amplios, la capacidad podría superar los S/ 1.000 millones.
Estas cifras corresponden a un ejercicio financiero referencial y dependerían de las condiciones de financiamiento, los ingresos efectivos y la viabilidad legal y fiscal del mecanismo.
Si los recursos públicos se utilizaran como cofinanciamiento para asociaciones público-privadas, también podrían atraer capital privado. Bajo el supuesto de que la inversión privada aporte una cantidad similar a la pública, la cartera de proyectos impulsada por el Gobierno Regional podría aproximarse a los S/ 2.000 millones.
Una inversión de esta magnitud tendría efectos durante la construcción, mediante la generación de empleo y la demanda de maquinaria, materiales, transporte, alimentación y servicios. Posteriormente, las obras podrían seguir aportando valor al reducir los costos logísticos y facilitar la actividad económica.
El potencial de las municipalidades
La propuesta también contempla la participación de los gobiernos locales, que reciben una proporción importante del canon gasífero.
Según las cifras presentadas en el análisis, las municipalidades perciben aproximadamente tres cuartas partes de estos recursos, equivalentes a unos S/ 1.200 millones anuales.
Si destinaran una parte de sus ingresos a un esquema coordinado de inversión, la capacidad de financiamiento conjunto podría ampliarse considerablemente. El ejercicio planteado estima que una participación equivalente al 10% de esos recursos permitiría elevar la cartera potencial hasta cerca de S/ 3.200 millones, mientras que una participación del 20% podría llevarla por encima de los S/ 4.400 millones.
En un escenario de esa escala, sería posible evaluar simultáneamente iniciativas de alcance regional, como el túnel La Verónica y el Gasoducto Regional del Cusco.
Sin embargo, estas estimaciones no constituyen financiamiento asegurado. Su materialización requeriría acuerdos entre las entidades involucradas, evaluaciones de rentabilidad, mecanismos de distribución de riesgos y el cumplimiento de las normas presupuestarias y fiscales.
Tampoco se trata de promover endeudamiento indiscriminado. Utilizar recursos futuros para cubrir gastos corrientes solo adelantaría el consumo de ingresos que todavía no se han recibido. En cambio, financiar infraestructura con retornos económicos y sociales debidamente sustentados podría convertir parte de la renta gasífera en capital duradero.
Un Gobierno Regional que movilice inversión
La transformación propuesta exige modificar el papel que desempeña el Gobierno Regional del Cusco.
Tradicionalmente, la gestión regional se ha concentrado en administrar transferencias, ejecutar presupuestos y solicitar recursos adicionales a las entidades nacionales para financiar proyectos de mayor envergadura.
Un nuevo enfoque implicaría convertir al Gobierno Regional en una institución capaz de estructurar inversiones, organizar mecanismos de financiamiento, atraer capital privado y coordinar recursos con las municipalidades.
En ese modelo, el canon funcionaría parcialmente como capital semilla para impulsar proyectos que generen nuevas oportunidades económicas y reduzcan la dependencia de los ingresos provenientes de los hidrocarburos.
El desempeño de la gestión ya no se mediría únicamente por el presupuesto ejecutado o los recursos obtenidos del Gobierno Nacional, sino también por su capacidad para movilizar inversión y dejar infraestructura que continúe produciendo beneficios después de finalizar su mandato.
La experiencia internacional y la importancia de la institucionalidad
Noruega constituye una referencia conocida en la administración de ingresos provenientes de recursos naturales. Tras el descubrimiento de petróleo a finales de la década de 1960, el país desarrolló mecanismos para ahorrar e invertir parte de esa riqueza, con reglas e instituciones orientadas a preservar sus beneficios a largo plazo.
La principal lección para Cusco no sería reproducir exactamente el modelo noruego, sino comprender la importancia de contar con acuerdos duraderos, disciplina financiera y una institucionalidad capaz de evitar que los ingresos extraordinarios se consuman sin dejar activos permanentes.
La creación de un fideicomiso regional podría formar parte de una estrategia de este tipo, siempre que esté respaldada por transparencia, supervisión independiente, evaluaciones rigurosas y mecanismos efectivos de rendición de cuentas.
El objetivo sería asegurar que una parte de la riqueza generada por Camisea se traduzca en infraestructura y capacidades productivas que permanezcan cuando disminuya la renta gasífera.
El legado que Cusco debe construir
El gas natural no constituye una fuente de ingresos inagotable. Por ello, la región necesita aprovechar la etapa actual para fortalecer las condiciones que permitirán sostener su economía en el futuro.
La historia del Cusco ofrece una referencia sobre la importancia de construir pensando en las siguientes generaciones. Caminos, andenes, canales, centros administrativos y otras obras desarrolladas por los incas continúan formando parte del patrimonio regional y contribuyen, directa o indirectamente, a actividades económicas como el turismo.
Parte del valor que Cusco genera hoy proviene de las infraestructuras que sus antepasados construyeron siglos atrás. La pregunta es qué activos dejará la generación actual a quienes vivirán en la región dentro de veinte, treinta o cincuenta años.
El desafío no consiste únicamente en ejecutar presupuestos o inaugurar obras, sino en impulsar inversiones que permitan producir más, conectar mejor los territorios y elevar la calidad de vida de la población.
El próximo gobernador tendrá la oportunidad de promover una transformación institucional: pasar de administrar los ingresos de Camisea a convertirlos en patrimonio económico para el futuro, mediante proyectos estratégicos, financiamiento responsable y acuerdos que trasciendan los períodos políticos.
Si esta visión se concreta, los resultados podrían expresarse en infraestructura que facilite el transporte de productos, energía accesible para hogares y empresas, una mejor conexión con los mercados y una economía regional más diversificada.
Así, cuando las próximas generaciones pregunten qué hizo Cusco con los miles de millones de soles provenientes del gas, la respuesta no tendrá que limitarse a balances presupuestarios o listas de proyectos ejecutados.
Podrá encontrarse en las obras que sigan generando oportunidades, empleo y productividad mucho después de que disminuyan los ingresos de Camisea.
La responsabilidad histórica de Cusco es convertir la riqueza gasífera del presente en infraestructura, capital y desarrollo sostenible para las generaciones futuras.

Gas Natural
Asociación de Consumidores del Gas cuestiona propuesta de TGP para extender concesión del gas de Camisea por 10 años

La Asociación de Consumidores de Gas en el Perú (ACG) informó que la concesionaria del sistema de transporte de gas de Camisea, Transportadora del Gas del Perú (TGP), no ha subsanado sus incumplimientos, por la interrupción del servicio, y cuestionó además una adenda que extiende su concesión por 10 años más.
“Han transcurrido seis meses de la interrupción del servicio transporte del gas natural de Camisea imputable a la concesionaria Transportadora de Gas del Perú (TGP). Dicha interrupción de 2 semanas tuvo un impacto negativo y generalizado, con cuantiosos daños en la economía peruana”, indicó ACG.
En el comunicado el gremio precisó que los incumplimientos de TGP se encuentran documentados en informes de Osinergmin (N° 427 2026-OS-DSGN/UIGN) y Contraloría General de la República (N° 011-2026-MINEM/OCI-OO). “Entre sus incumplimientos es preocupante que el sistema de transporte de gas de TGP no tenga suficiente capacidad de respaldo y redundancia así como efectivos procedimientos de mantenimiento para alcanzar la disponibilidad mínima de 99% exigida por en el Contrato de Concesión y la normativa”, agregó.
Asimismo, ACG mostró su preocupación de que TGP no haya informado de medida alguna destinada a subsanar dicho incumplimiento, y en lugar de ello proponga al gobierno una adenda “muy ventajosa” que extienda su concesión por 10 años, la cual incluye:
Que se le adjudique directamente un nuevo proyecto de 7 mil millones de soles (denominado Ramal Sur), sin competencia, con rentabilidad garantizada, con plazos de ejecución flexibles donde los riesgos de retraso son de cargo del Estado en su mayor parte.
Que durante los 10 años adicionales de extensión de su monopolio los usuarios continúen pagando por infraestructura existente ya pagada y remunerada generosamente.
Que las inversiones en respaldo y redundancia que ejecute en adelante sean remuneradas como inversión adicional, pretendiendo que los usuarios paguemos adicionalmente por el costo de subsanar su incumplimiento. Cuando durante 20 años hemos venido pagando una tarifa que incluye todas las inversiones y gastos que deben asegurar la disponibilidad de 99%.
En ese contexto, instaron al Gobierno a exigir a TGP el cumplimiento de sus obligaciones contractuales y tutelar los intereses de los peruanos, ciudadanos y empresas usuarias del servicio público de transporte de gas natural.

Para evitar mayores riesgos, daños y sobrecostos a los usuarios, precisaron que se debe exigir a TGP que ejecute inversiones para que el sistema de transporte de gas tenga la disponibilidad a que está obligada; y licitar competitivamente, entre operadores internacionales, tanto la concesión del nuevo proyecto del Ramal Sur, como la concesión del sistema de transporte de Camisea, para cuando concluya el plazo de la concesión de TGP.
Fuente: El Comercio
Energía
Más de US$ 1200 millones en gas, electricidad y transmisión impulsan la transformación energética de Piura
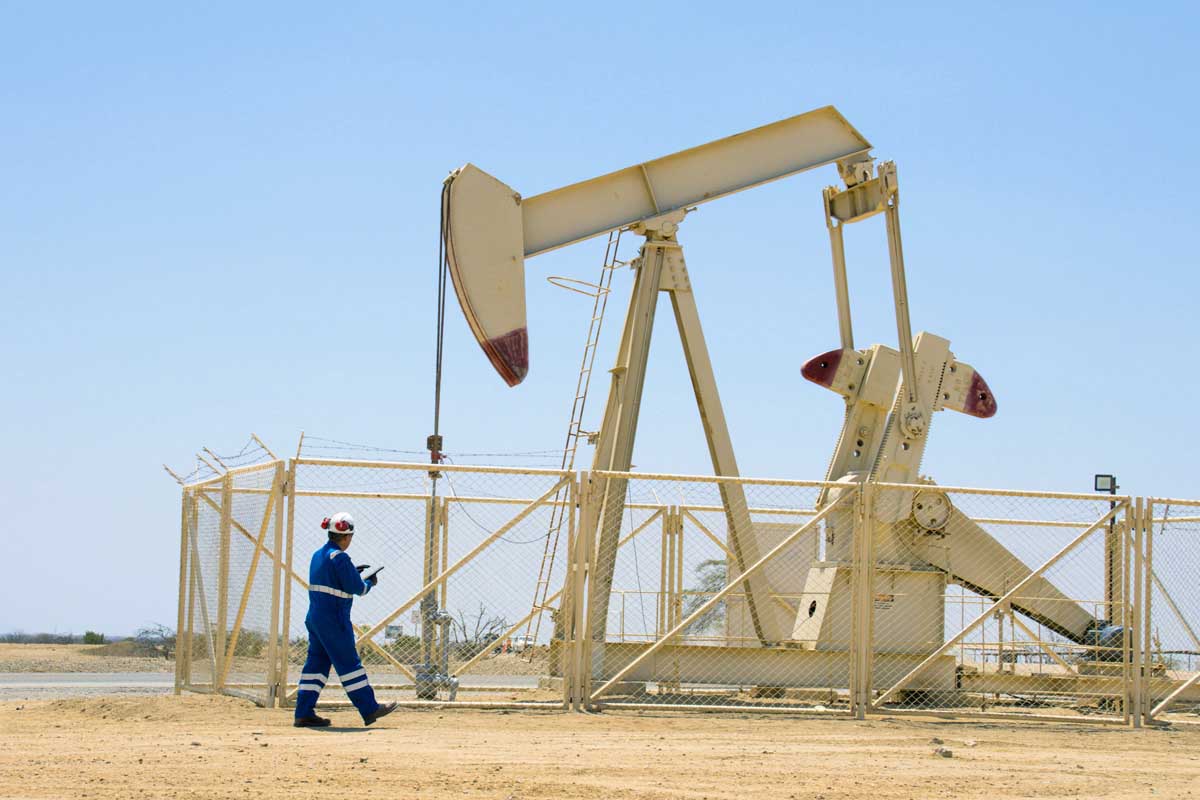
- Entre proyectos de generación renovable, nueva infraestructura de transmisión y el desarrollo de sus reservas de gas natural, la región se perfila como el segundo gran eje energético del país, detrás de Camisea.
Piura viene consolidando su papel como uno de los lugares más dinámicos del mapa energético peruano. A la tradicional producción de petróleo de la cuenca Talara se suman ahora un portafolio creciente de gas natural, nuevos proyectos de generación renovable y obras de transmisión eléctrica que buscan preparar a la región para una demanda industrial en expansión.
Uno de los principales impulsores de esta transformación es Olympic Perú, operadora que reporta 145 mil millones de pies cúbicos de gas natural en reservas probadas. La compañía elevó su producción de 25 millones de pies cúbicos diarios (MMPCD) en 2024 a 40 MMPCD en 2025, con la meta de llegar a 50 MMPCD en 2026. Actualmente, el 60% del gas natural que se consume en la región proviene de esta empresa, que abastece a más de 90 mil familias a través de más de 100 kilómetros de ductos y cuenta además con una capacidad instalada de 50 MW para generación eléctrica.
A la par, Piura avanza en la diversificación de su matriz con proyectos de energía renovable de gran escala. Entre las iniciativas solares destaca Valladolid, con 400 MW de potencia y una inversión de US$ 245 millones, además de Sol de Talara, con 200 MW. En generación eólica sobresalen el parque de Talara (30 MW), Emma en Sechura (72 MW, con proyección a 480 MW en esquema híbrido) y Bayóvar, de Fenix Power, con 600 MW de potencia y una inversión estimada en US$ 950 millones.

Este crecimiento en generación exige, a su vez, una red de transmisión más robusta. En junio de 2026, Proinversión adjudicó a ENGIE la concesión de cuatro proyectos del Grupo 1 del Plan de Transmisión 2025-2034, entre los que destaca el Enlace 500 kV Miguel Grau – Pariñas y la Subestación Pariñas 500/220 kV. Con una inversión superior a US$ 230 millones, estas obras beneficiarán a 1.6 millones de personas en Piura, Lambayeque, Junín y Ayacucho, y ampliarán la capacidad de la red para evacuar la energía eólica que se desarrolla en la zona de Pariñas.
El sector hidrocarburos, por su parte, continúa siendo un pilar de la seguridad energética nacional. El Lote X, operado por OIG en alianza con Petroperú, se mantiene entre los principales productores de crudo del país, mientras que el Lote Z-69, bajo titularidad de Petroperú, combina producción de petróleo y gas natural frente a las costas de Talara, Paita y Sechura.
Asimismo, datos de la Sociedad Nacional de Minería, Petróleo y Energía (SNMPE) muestran que la producción nacional de petróleo registró una caída en junio, un escenario que refuerza la urgencia de nuevas inversiones, marcos regulatorios predecibles y desarrollo tecnológico para sostener a la cuenca Talara como activo estratégico.
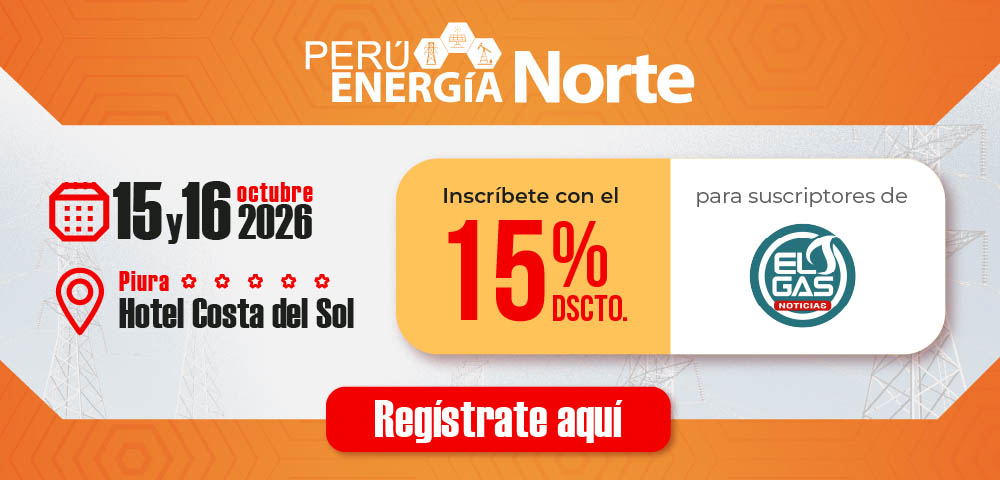
En este contexto se desarrollará PERÚ ENERGÍA Norte 2026, encuentro organizado por Prensa Grupo, que reunirá a representantes del Estado, empresas de hidrocarburos, compañías eléctricas, inversionistas y especialistas para analizar el presente y futuro energético del norte peruano. El evento se llevará a cabo los días 15 y 16 de octubre, en el hotel Costa del Sol de Piura, y su agenda abordará los principales desafíos de la industria de hidrocarburos, el desarrollo eléctrico regional, las oportunidades de inversión, la infraestructura energética y el papel de la región en la transición hacia una matriz más competitiva y sostenible.
«Piura reúne hoy una combinación poco común: reservas de gas natural en expansión, proyectos renovables de gran escala y una red de transmisión que se está modernizando al mismo tiempo. Desde Prensa Grupo buscamos que PERÚ ENERGÍA Norte sea el espacio donde el Estado, las empresas y los especialistas puedan articular estas piezas y convertir el potencial energético de la región en desarrollo concreto para el norte del país», señaló Miluska Acevedo, gerente general de Prensa Grupo, empresa organizadora del evento.
Miraflores será el escenario de la 12° Exhibición de Autos Clásicos Británicos con ingreso libre
China y Perú intercambian perspectivas sobre cambio climático y transición
DFSK PERÚ cumple 20 años y lo celebra con el lanzamiento de la E5 plus, su nueva SUV híbrida enchufable de tres filas
Osinergmin advierte brechas en la expansión del gas natural y cuestiona cobros por más de US$1.800 millones
Reportan nuevo derrame de petróleo en instalaciones de Repsol en La Pampilla
Plantean recuperar activos de Cálidda y licitar nueva concesión para evitar distorsiones tarifarias


-
 GLP3 días ago
Importaciones de GLP podrían alcanzar hasta 55% del mercado peruano hacia 2036 [VIDEO]
-
 Actualidad3 días ago
Perú tendrá un trimestre de calor y lluvias cambiantes: estas son las zonas que deben prepararse
-
 Combustible3 días ago
MEF habilita consulta del estado de comprobantes para subsidio a mototaxistas
-
 Energía3 días ago
Gobierno suscribe contratos con Engie Transmisión Perú para impulsar cuatro proyectos de transmisión eléctrica por US$ 339 millones
-
 Hidrocarburos3 días ago
Loreto recibió más de S/142 millones por canon y sobrecanon de hidrocarburos hasta agosto
-
 Transporte4 días ago
MTC anuncia desvío vehicular en la avenida Faucett por obras de la Línea 4
-
 Energía2 días ago
Piura acelera inversiones en energía para acompañar el crecimiento de su economía regional
-
 Notas de Prensa3 días ago
Hyundai amplía su portafolio de SUVs en Perú con dos grandes lanzamientos: The all-new EXTER y The all-new VENUE