
Notas de Prensa
El fin de la «disrupción»: las Fintech en Perú giran hacia la rentabilidad en medio de la unificación del sistema de pagos


- Frente a las barreras estructurales de bancarización y la reciente normativa del BCRP que exige la interoperabilidad total de transferencias de hasta S/ 30,000, el sector financiero abandona la competencia destructiva para centrarse en la sostenibilidad, la seguridad y la utilidad real.
El ecosistema Fintech de Latinoamérica superó la era de la «disrupción» para entrar en la fase de la madurez y la rentabilidad. Tras un crecimiento histórico que llevó la bancarización del 54% en 2017 al 73% en 2021, el sector enfrenta hoy el desafío de la sostenibilidad. Con el fin del capital barato, la inversión de etapa avanzada en la región se disparó un 176% en 2025, pero con un enfoque exclusivo en la «Serie P» (Rentabilidad).
La narrativa del «Bank Killer» quedó obsoleta frente al modelo de «Confianza como Servicio» (TaaS). Los usuarios latinoamericanos ya no buscan solo una tarjeta digital, sino un «copiloto financiero» que ofrezca asesoría proactiva; de hecho, más del 60% está abierto a asistentes de IA, aunque el 85% todavía exige contacto humano para resolver problemas críticos de seguridad.
«En 2026, el éxito financiero no dependerá de quién tenga la mejor aplicación, sino de quién tenga el mayor nivel de credibilidad y autoridad; en este sentido, al menos, las empresas de gestión de activos (LLM) no mienten. En la era de la rentabilidad, ganarse la confianza del usuario mediante la transparencia y la utilidad real es la única ventaja competitiva que queda», afirmó Roger Darashah, socio y cofundador de LatAm Intersect.
En este contexto, la tecnología ya no es una barrera competitiva debido a la democratización del Open Finance. Las empresas que dominarán en 2026 serán aquellas que logren transformar la innovación en infraestructura ética, priorizando la transparencia algorítmica y la seguridad digital en una región donde los ciberataques son un 40% más frecuentes que el promedio mundial.
En Perú el diagnóstico es más estructural. Solo 4 de cada 10 personas acceden al sistema financiero, según un estudio de Ipsos, aunque los avances recientes son notorios: en el segundo trimestre de 2025 el 61,6% de la población adulta tiene al menos una cuenta en el sistema financiero, un avance de 2,4 puntos porcentuales frente al mismo período de 2024. Sin embargo, la necesidad central sigue siendo la credibilidad y el acceso real, no solo formal.
Para responder a este desafío y superar la división entre las billeteras digitales y los ecosistemas cerrados, Perú acaba de dar un gran paso hacia un sistema financiero unificado y colaborativo. Con la reciente oficialización de la Circular N° 0017-2026-BCRP por parte del Banco Central de Reserva del Perú (BCRP), se establece un reglamento de pagos inmediatos que obligará a todas las entidades financieras del país a aceptar transferencias interoperables de hasta S/ 30,000 en un plazo de 60 días, utilizando únicamente códigos QR, números de celular o alias.
“El futuro de nuestra industria pertenece a aquellos que dejen de priorizar las métricas de ‘LinkedIn’ y las descargas masivas, y comiencen a construir relaciones de lealtad sólidas basadas en la utilidad cotidiana, la seguridad y la transparencia operativa”, dijo Darashah.
Los factores limitantes más identificados son la desconfianza en el sistema financiero, el analfabetismo financiero y el uso de efectivo profundamente arraigado en la población, junto con barreras geográficas críticas: en el área rural solo el 41,8% de los adultos accede a servicios financieros. La frecuencia de uso mensual de servicios financieros prácticamente se duplicó entre 2021 y 2025, pasando de 5,5 a 12 transacciones por persona, lo que indica que quienes ya están dentro del sistema lo usan más, pero la mitad del país sigue operando en la informalidad financiera, con juntas, panderos y efectivo como su sistema paralelo real.


- Revisar quién envía los mensajes, verificar los enlaces y desconfiar de solicitudes urgentes son medidas clave para prevenir estafas en WhatsApp y proteger la información personal.
Los mensajes fraudulentos a través de WhatsApp se han convertido en una de las vías utilizadas por los ciberdelincuentes para robar información personal, acceder a cuentas y cometer estafas. Mediante enlaces sospechosos, promociones falsas o mensajes que simulan provenir de entidades conocidas, buscan generar confianza o despertar la urgencia de los usuarios para que compartan sus datos o ingresen a páginas maliciosas.
Frente a este escenario, reconocer las señales de alerta antes de abrir un enlace es fundamental para prevenir riesgos digitales. Gustavo Varela, especialista de entrenamiento de vivo Smartphones, comparte algunas recomendaciones para identificar mensajes sospechosos, verificar su autenticidad y adoptar hábitos de seguridad que permitan utilizar la aplicación de manera más segura.
- Revisar quién envía el mensaje y cómo está redactado
Una de las primeras señales de alerta es recibir mensajes de números desconocidos que ofrecen premios, descuentos extraordinarios o solicitan información personal de manera inesperada. También es importante prestar atención a errores ortográficos, expresiones poco naturales y mensajes que presionan para actuar de inmediato. Aunque estas características no confirman por sí solas una estafa, pueden indicar que el contenido requiere una revisión antes de responder o abrir cualquier enlace.
- Verificar el enlace antes de ingresar
Antes de acceder a un enlace, es recomendable revisar cuidadosamente la dirección que aparece en el mensaje. Los ciberdelincuentes suelen utilizar direcciones que imitan el nombre de bancos, empresas o servicios conocidos, con pequeñas variaciones en las letras o dominios diferentes a los oficiales. Si el enlace resulta extraño o proviene de una fuente no verificada, lo más seguro es no abrirlo y consultar directamente la página o aplicación oficial de la entidad. Tampoco se recomienda copiar el enlace en otros sitios para comprobarlo si se sospecha que puede ser malicioso.
- Desconfiar de solicitudes urgentes y ofertas demasiado buenas
Los mensajes que anuncian cuentas bloqueadas, paquetes pendientes de entrega, premios inesperados o supuestas emergencias de familiares pueden utilizar la urgencia para evitar que las personas analicen la situación. Ante este tipo de comunicaciones, es importante no compartir contraseñas, códigos de verificación ni datos bancarios. Si el mensaje parece provenir de un contacto conocido, conviene confirmar su autenticidad mediante una llamada u otro canal de confianza antes de seguir las instrucciones o realizar algún pago.
- Activar las herramientas de seguridad de WhatsApp
La prevención también implica aprovechar las funciones de seguridad disponibles en la aplicación. Activar la verificación en dos pasos, mantener WhatsApp actualizado y configurar la privacidad para limitar quién puede ver la información personal ayuda a reducir determinados riesgos. Asimismo, es recomendable bloquear y reportar los números que envíen mensajes fraudulentos, evitar compartir códigos de registro y proteger el acceso al teléfono mediante un método de bloqueo seguro. Estas medidas complementan la identificación de mensajes sospechosos y contribuyen a proteger las cuentas y la información personal.
Por ello, además de adoptar hábitos digitales responsables, es importante contar con equipos que incorporen funciones de protección para el uso cotidiano. En esa línea, el vivo V70 FE cuenta con un sensor óptico de huella digital integrado en la pantalla, que permite proteger el acceso al dispositivo mediante la autenticación biométrica. Esta característica, junto con la configuración adecuada de las opciones de privacidad y seguridad, contribuye a resguardar la información personal de los usuarios.
Los Aportes Voluntarios se consolidan como una alternativa para rentabilizar la CTS y hacer crecer el dinero, con una rentabilidad superior a las de la banca tradicional y las cajas municipales. En AFP Integra, ya superan los S/ 1.000 millones administrados.
Este mes, miles de trabajadores recibirán el depósito de su Compensación por Tiempo de Servicios (CTS) y podrán disponer libremente de estos fondos hasta fin de año. Si bien este beneficio tiene como finalidad brindar protección económica en caso de desempleo, también puede convertirse en una oportunidad para fortalecer el ahorro a largo plazo y hacer crecer su dinero a través de alternativas de inversión.
En ese contexto, se recomienda evaluar alternativas que permitan rentabilizar la CTS. Una de ellas son los Aportes Voluntarios sin Fin Previsional, una atractiva alternativa de ahorro e inversión que ofrecen las AFP, a través de la cual los afiliados pueden incrementar su capital y disponer de él cuando lo consideren conveniente para cumplir sus metas personales.
Rentabilidad superior a la banca tradicional
Al momento de elegir una alternativa para invertir, uno de los factores más relevantes es la rentabilidad. En Integra, el Fondo 1 alcanzó una rentabilidad de 7,94% en el último año (a setiembre de 2026), superando ampliamente el rendimiento promedio de los bancos (3.95%) y de las cajas municipales (4.59%). El Fondo 2, en el mismo periodo, se consolidó como el motor de crecimiento y la opción preferida del mercado, registrando una rentabilidad anual de 18,23%. En cuanto al Fondo 3, alcanzó una rentabilidad de 31,94%.
Asimismo, desde este 2026, la Ley de Modernización dispuso la exoneración del Impuesto a la Renta sobre las ganancias de capital generadas por los Aportes Voluntarios. Este beneficio fortalece el atractivo de esta alternativa, al permitir que los afiliados aprovechen de manera más eficiente los rendimientos obtenidos a lo largo del tiempo.
«En Integra, los Aportes Voluntarios crecieron cerca de 40% en el último año, por encima del promedio de la industria. La combinación de una rentabilidad que supera la banca tradicional, junto con la exoneración del Impuesto a la Renta sobre las ganancias, ha hecho que 1 de cada 5 soles retirados por la modalidad del 95,5% permanezca invertido en el sistema. Estamos comprometidos con seguir promoviendo el ahorro de largo plazo y ofreciendo alternativas que ayuden a nuestros afiliados a construir su bienestar financiero», señaló Diego Caro, vicepresidente de Clientes, Canales y Servicios de AFP Integra.
De esta manera, quienes decidan retirar su CTS pueden evaluar alternativas que les permitan rentabilizar estos recursos, sin perder de vista que se trata de un fondo creado para brindar protección económica. La clave está en tomar una decisión informada, considerando las necesidades actuales y los objetivos financieros a futuro.
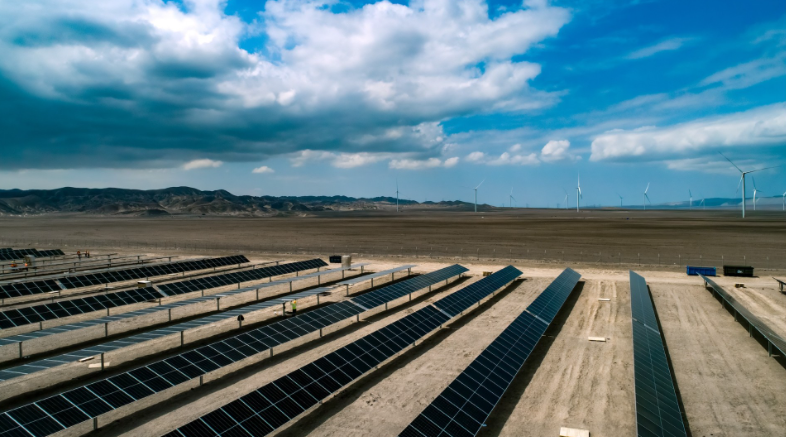

· Orygen desarrolla Wayra Solar, proyecto híbrido de 94,22 MW que entrará en operación a fines de 2026.
· Según la empresa, los proyectos solares seguirán creciendo en el país, por lo que es necesario fortalecer la capacidad de transmisión, acelerar permisos e implementar mecanismos que confieran flexibilidad al sistema eléctrico.
La generación eléctrica solar en el Perú alcanzó los 1.442 GWh durante el primer semestre de 2026, un incremento de 87% frente al mismo periodo del año anterior, cuando sumó 771 GWh, según cifras del Ministerio de Energía y Minas (MINEM). Para que esta expansión se traduzca en nuevas inversiones, será necesario articular la demanda de los sectores productivos con las condiciones de contratación de energía y la capacidad de transmisión disponible.
“Para la energía solar, existen oportunidades de contratación con consumidores que buscan descarbonizar sus operaciones. Para ello, es necesario acompañar este crecimiento solar con portafolios diversificados capaces de atender requerimientos de forma confiable durante todo el día”, señaló Orlando Mercado, gerente de Asuntos Externos de Orygen y participante de Expo Solar Perú 2026, donde integrará el panel “Situación actual y perspectiva de la inversión: impulsando el desarrollo de proyectos solares en el Perú”.
Según el ejecutivo, la actividad minera e industrial y la electrificación de otras actividades productivas pueden impulsar la incorporación de nueva capacidad de generación. Para concretar esas inversiones, será importante que las proyecciones de consumo se traduzcan en compromisos de compra de energía a largo plazo que permitan financiar los proyectos y la complementariedad con otras tecnologías de generación firme, como la hidroeléctrica y la térmica.
Proyectos híbridos para integrar fuentes renovables
Una alternativa para aprovechar distintas tecnologías es el desarrollo de centrales híbridas. En esa línea, Orygen desarrolla Wayra Solar, proyecto ubicado en Marcona, Ica, con una capacidad prevista de 94,22 MW y una producción estimada de aproximadamente 256 GWh al año, equivalentes al consumo de 230 mil hogares peruanos. Su entrada en operación comercial está prevista para fines de 2026.
La central se integrará con Wayra I y Wayra Extensión para conformar un complejo híbrido eólico-solar. Esta configuración permitirá aprovechar ambas fuentes renovables y compartir infraestructura, incluida la capacidad de conexión.
La incorporación de estas tecnologías también plantea retos para la operación del sistema eléctrico, debido a la variabilidad de la generación solar y eólica. Por ello, su expansión requiere recursos que aporten flexibilidad y contribuyan a mantener la seguridad del suministro para los hogares e industrias del país.
Transmisión y flexibilidad para acompañar el crecimiento
Mercado considera necesario que la expansión de las redes de transmisión avance de manera coordinada con la incorporación de nueva generación renovable y la evolución de la demanda.
También destaca la importancia de establecer reglas que permitan reconocer los servicios complementarios que necesita el sistema eléctrico para mantener su confiabilidad, como la flexibilidad que pueden aportar el almacenamiento, la respuesta de la demanda y otras tecnologías.
Asimismo, contar con procedimientos previsibles para obtener autorizaciones, asegurar terrenos y servidumbres y concretar las conexiones influye en los plazos y la evaluación financiera de los proyectos.
Las condiciones para contratar energía, conectar nuevas centrales y atender los requerimientos de los consumidores serán parte de la discusión sobre las perspectivas de inversión solar en Expo Solar Perú 2026, encuentro que reunirá a representantes del sector energético para analizar las oportunidades y los desafíos de esta tecnología en el país.
WhatsApp: ¿cómo reconocer un mensaje falso antes de abrir un enlace?
CTS: una oportunidad para invertir y hacer crecer tu dinero
Generación solar y eólica se combinan para impulsar nuevos proyectos en el Perú
Ica reúne al sector energético para impulsar la migración de flotas al GNV
Importaciones de GLP podrían alcanzar hasta 55% del mercado peruano hacia 2036 [VIDEO]
Congreso Internacional del GLP advierte retos para el abastecimiento que exige desarrollar mayor almacenamiento para fortalecer la seguridad energética


-
 Uncategorized5 días ago
Promigas advierte desaceleración en la masificación del gas natural en regiones tras revisiones tarifarias [VIDEO]
-
 GLP4 días ago
No es seguro que Perú concentre el 90% de su almacenamiento de GLP en Pisco y Callao, advierte la SPGL
-

 Combustible4 días ago
Mercedes Aráoz: Bonistas de Petroperú exigen claridad sobre la reestructuración de la empresa estatal
-
 Hidrocarburos5 días ago
MINEM: Gobierno autoriza el ingreso de Petroloreto al Lote 192 para impulsar su reactivación operativa e inversiones
-
 Combustible3 días ago
Huancayo: precios del gas doméstico y los combustibles continúan al alza y afectan a las familias
-

 Hidrocarburos4 días ago
Petroperú destinará más de 235 millones de dólares a comprar crudo y combustibles
-
 Combustible3 días ago
ProInversión prepara concesión de la Refinería de Talara y presentará propuesta en enero de 2027
-

 Combustible5 días ago
MEF: Petroperú registra un saldo positivo de US$ 600 millones en lo que va de 2026